MBOによる事業承継は、社内で事業を最もよく知る経営陣が株式を取得し、経営権と所有権を引き継ぐ方法です。後継者候補が経営能力を備えていても、株式の買い取り資金を個人だけでは用意できない、現オーナーと買い手経営陣の利害が重なる一方で一部は衝突する、買収後の会社から返済原資を生み出さなければならない――。こうしたMBO固有の難しさがあるため、「社内に後継者がいるから進めやすい」と単純にはいえません。
本稿は、中小企業オーナーと後継経営者に向けたMBOによる事業承継の完全実務ガイドです。EBO・MBIとの違い、株式取得主体、SPC(特別目的会社)の役割、融資・自己資金・売主ローン・段階取得の組み合わせ、経営者保証、利益相反、買収後のガバナンスまでを一つの設計図として整理します。単なる用語解説ではなく、「誰が、何を、いつ決めるか」を90日・180日・365日の時間軸に落とし込みます。
なお、MBOの税務・法務・会計・金融機関審査は、会社の株主構成、定款、既存借入、担保、業種、地域、取引時点の制度により結論が変わります。本稿は一般的な情報であり、個別案件への法律・税務・融資判断を示すものではありません。実行前には、M&Aに詳しい弁護士、公認会計士・税理士、金融機関などへ資料を示して確認してください。
MBOによる事業承継を3分で理解する
MBOはManagement Buyoutの略で、対象会社の経営陣が株式または事業を取得し、経営の主導権を握る取引です。中小企業の事業承継では、現オーナーが保有する株式を、後継経営者本人または後継経営者が出資する会社へ譲渡する形が中心になります。経営陣が買い手である点が、外部企業への一般的な第三者承継との最大の違いです。
成功条件は「株が移ること」ではありません。第一に、現オーナーが受け取る対価に合理性があること。第二に、後継者側が過大な個人リスクを負わずに資金を組めること。第三に、買収後も本業の運転資金と投資余力を守れること。第四に、旧オーナー、後継経営者、少数株主、従業員、金融機関の利害を透明な手続で調整することです。この四つが同時に成立して、初めて持続可能なMBOになります。
MBOによる事業承継では、買収資金の返済原資が対象会社の将来キャッシュフローに依存しやすくなります。株価が高いほど売り手には有利でも、買い手会社の返済負担は重くなります。反対に株価を不自然に下げれば、売り手や少数株主への説明、税務上の評価、取締役の責任など別の問題が生じ得ます。したがって価格交渉と資金調達を別々に進めず、事業計画、企業価値評価、返済計画を一体で往復させることが重要です。
MBOの核心は「後継者を決めること」ではなく、適正な価格、公正な手続、返済可能な資本構成を同時に成立させることです。
最初に作るべき一枚の取引設計図
検討初期には、精緻な契約書より先に一枚の取引設計図を作ります。現株主と持株数、想定買い手、譲渡対象、概算株価、必要資金、自己資金、借入候補、実行希望日、旧オーナーの退任時期、経営者保証の現状を一枚に並べます。空欄があって構いません。空欄こそが調査項目であり、関係者の思い込みを可視化する役目を果たします。
たとえば「後継社長が全株を買う」とだけ決めても、5%を持つ親族株主が売却に同意するか、株券発行会社か、譲渡承認は誰が行うか、既存融資のチェンジ・オブ・コントロール条項があるか、会社所有不動産に旧社長の個人保証が残るかは分かりません。一枚の設計図に論点を集めれば、秘密保持を保ちつつ、専門家と金融機関へ同じ前提を伝えられます。
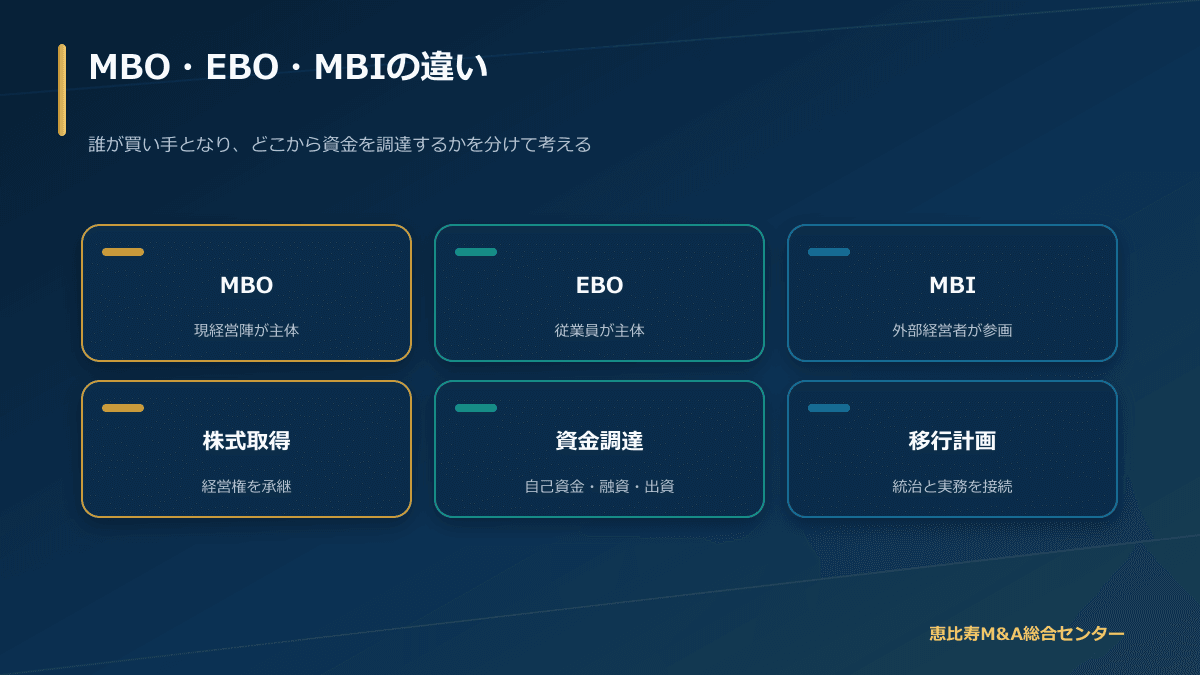
MBO・EBO・MBI・親族内承継の違い
呼び方が似ていても、買い手の立場によって資金調達、情報格差、引継ぎ期間は変わります。MBOを検討するときは、社内役員だけでなく従業員、外部経営人材、親族、第三者企業という代替案も同じ基準で比べると、なぜMBOを選ぶのかが明確になります。
| 類型 | 主な買い手・後継者 | 強み | 固有の注意点 |
|---|---|---|---|
| MBO | 現経営陣 | 事業・人材・顧客への理解が深く、経営の連続性を保ちやすい | 価格交渉時の利益相反、買収資金、情報の非対称性、返済負担 |
| EBO | 従業員 | 企業文化を承継しやすく、現場の納得感を得やすい | 経営経験の補完、株式取得資金、他の従業員との公平感 |
| MBI | 社外から招聘する経営者 | 新しい能力やネットワークを導入できる | 事業理解、組織との信頼形成、情報格差、キーパーソン離職 |
| 親族内承継 | 子・親族 | 長期準備がしやすく、所有と家族意思を合わせやすい | 適性、相続人間の調整、株式分散、贈与・相続の税務 |
| 第三者M&A | 同業・異業種企業、投資会社 | 買い手の資本力や相乗効果を利用しやすい | 企業文化、雇用・取引条件、情報管理、統合プロセス |
「社内の人が買う」だけではMBOにならない
後継社長に代表権だけを渡し、現オーナーが全株を持ち続ける形は、経営承継ではあっても所有権の移転を伴うMBOとは区別して考える必要があります。一方、最初は一部株式だけを取得し、議決権や取締役指名権を契約で調整したうえで残りを後日取得する設計もあります。名称より、誰が経済的リスクを負い、誰が重要事項を決められるかを確認します。
EBOとの境界も肩書だけで決まりません。買収時点で従業員だった候補者が、準備期間に取締役へ就任してから取得すれば、実態としてEBOからMBOへ移ることがあります。重要なのは、候補者の能力評価と育成を省略しないことです。「長年勤務している」「社長に忠実である」という理由だけでは、債務を背負って意思決定するオーナー経営者の適性を示しません。
事業承継全体の選択肢を先に整理したい場合は、当サイトの事業承継・M&Aに関する基礎コラムも併せて確認してください。本稿ではそこから一段深く、MBO固有の資金・利益相反・ガバナンスに焦点を絞ります。
MBOによる事業承継に向いている会社・見送るべき会社
向いている可能性が高い6つの状態
- 後継経営陣が既に実績を示している:売上だけでなく、採用、資金繰り、事故対応、顧客交渉など経営全体を担った経験がある。
- 営業キャッシュフローが比較的安定している:一時的な利益ではなく、保守的な前提でも借入返済と必要投資を両立できる。
- 株主の売却意思を調整できる:名義株、所在不明株主、相続未整理株式などを早い段階で把握している。
- 旧オーナーへの依存を減らせる:主要顧客、仕入先、許認可、技術、人脈が一人に集中せず、移管手順を作れる。
- 情報開示の基盤がある:月次試算表、資金繰り、部門別採算、契約台帳などを金融機関へ説明できる。
- MBO後の成長課題が具体的である:単に現状維持するのではなく、投資の優先順位と責任者が言語化されている。
これらは合否を機械的に決める条件ではありません。たとえば業績変動が大きくても、取得価格を抑え、売主ローンの返済を業績連動にし、十分な現預金を残すことで実現可能性が上がる場合があります。逆に、利益が安定していても、旧オーナー個人との関係だけで売上が成り立つ会社では、承継後の収益予測を慎重に置くべきです。
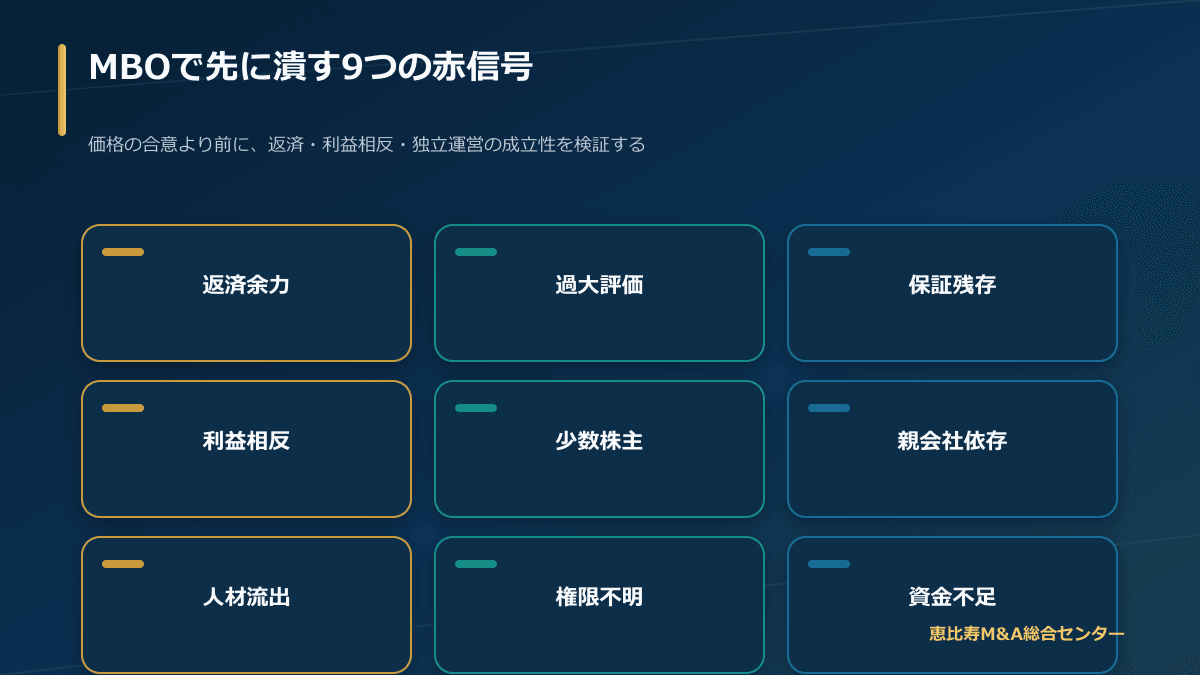
赤信号になりやすい7つの状態
- 買収代金を払うと運転資金がほぼ残らず、納税・賞与・設備更新が後回しになる。
- 後継者が価格交渉を避け、「社長の希望額なら何とかなる」と根拠なく考えている。
- 簿外債務、未払残業、品質問題、環境リスクなどの調査を「社内だから知っている」と省略する。
- 金融機関への相談前に譲渡日と価格を確約している。
- 旧オーナーの個人保証解除が口頭合意だけで、実行条件・期限・代替担保が決まっていない。
- 少数株主へ説明せず、経営陣だけが有利な情報を使って安く取得しようとしている。
- 取得後の取締役会、予算管理、金融機関報告を設計せず、後継社長一人へ権限を集中する。
赤信号が一つあれば直ちに中止という意味ではありません。しかし、未解決のまま契約へ進めば、クロージング後に問題が顕在化します。特に、資金不足と人材離脱が同時に起きると修復が難しくなります。MBOは「今の経営陣なら分かっている」という安心感が調査不足を招きやすい取引です。社内知識と検証済み情報を分けて扱います。
MBOの利益相反を先に設計する
MBOでは、経営陣が対象会社の情報を持つ立場でありながら、株式を安く買いたい買い手にもなります。現オーナーから見れば、長年育てた後継者へ譲りたい一方、適正な対価を受け取りたい立場です。少数株主がいれば、経営陣と現オーナーだけの合意で価値を決めたように見えるおそれもあります。この構造的な利益相反は、善意だけでは消えません。
経済産業省の「公正なM&Aの在り方に関する指針」は主として上場会社のMBOや支配株主による従属会社買収を念頭に、公正な手続を整理したものです。すべてを非上場中小企業へそのまま適用するものではありませんが、独立した特別委員会、外部専門家の助言、マーケット・チェック、情報開示などの発想は、中小企業でも規模に応じて参考になります。大切なのは形式を増やすことではなく、「価格と条件がどのように決まったか」を後から説明できることです。
規模に応じた公正性確保の実務
- 売り手と買い手がそれぞれ独立した助言者を持ち、同じ専門家が双方の意思決定を代替しない。
- 企業価値評価の前提、正常収益、余剰資産、有利子負債、役員報酬の調整を文書化する。
- 買い手経営陣は、会社情報を個人の交渉優位だけに使わず、必要な情報を売り手側助言者へ開示する。
- 利害関係のある取締役がどの議案の審議・決議に参加しないかを弁護士と整理し、議事録に残す。
- 少数株主がいる場合、評価資料、条件、代替案、回答期限を公平に提示する。
- 価格以外の条件――退職慰労金、顧問契約、賃貸借、保証解除――を一覧化し、総体で有利不利を見る。
たとえば株式価格を抑える代わりに旧オーナーへ高額な顧問料を長期支給するなら、買収対価と顧問業務の実態を分けて検討しなければなりません。退職慰労金も、会社の規程、株主総会手続、税務上の相当性、資金繰りへの影響を確認します。一つの金額だけを見て「相場どおり」と判断せず、関連取引を含む経済条件全体を比較します。
交渉記録は関係を壊すためではなく守るために残す
親しい当事者ほど、議事メモや条件表を作ることに抵抗を感じます。しかし、記憶は時間とともに変わります。旧オーナーが「従業員の雇用を守ってほしい」と述べたとき、それが法的義務なのか経営努力目標なのかで意味は異なります。後継者が「保証は外れる予定」と理解していても、金融機関の承認がなければ実現しません。合意・希望・未決事項を分けた記録が、後日の対立を防ぎます。
企業価値と株価を説明可能にする
MBOによる事業承継の価格は、「税務上の株価」「帳簿純資産」「将来利益から算定した価値」「同業取引の倍率」のいずれか一つで自動的に決まるものではありません。取引目的の評価と相続・贈与税の評価は役割が異なります。時価より著しく低い、または高い価格で関係者間取引を行えば、税務上の論点が生じる可能性もあるため、税理士へ当事者属性と条件を示して確認します。
正常収益を作る調整
中小企業では、役員報酬、オーナー関連費用、遊休不動産、保険、関係会社取引が損益に影響します。そこで過去実績をそのまま将来へ延ばすのではなく、MBO後にも必要な費用と一過性項目を仕分けます。旧社長の報酬を全額足し戻す一方で、新社長の適正報酬を計上しない評価は、返済原資を過大に見せます。設備更新、人材採用、サイバー対策など将来必要な支出も、会計上の利益だけでは捉えきれません。
評価で使う事業計画は、金融機関へ提出する返済計画と整合させます。売り手には高い成長率を示して価値を上げ、金融機関には低い価格を前提に借入を申し込む、といった二重の説明は信頼を損ないます。基本ケース、下振れケース、改善ケースの三つを作り、どのケースを価格に反映し、どのケースで返済耐性を見るのかを明示します。
価格レンジと条件の組み合わせ
一点の価格で対立したら、条件設計へ視野を広げます。クロージング時に全額現金で支払う案、一定額を売主ローンにする案、業績達成に応じた追加対価を設ける案、株式を段階取得する案では、同じ名目価格でもリスク配分が違います。ただし、追加対価や条件付支払は税務・会計・契約解釈が複雑になるため、算定式、確認資料、支払上限、異常事象、紛争解決を明確にします。
旧オーナーが会社へ貸付金を持つ場合、株式価格と役員借入金の返済を混同しないことも重要です。株式譲渡対価、貸付金返済、退職慰労金、不動産賃料、顧問報酬を別表にし、会社と買い手個人のどちらがいつ支払うかを整理します。この表が資金使途の基礎になり、源泉徴収や課税関係の確認にもつながります。
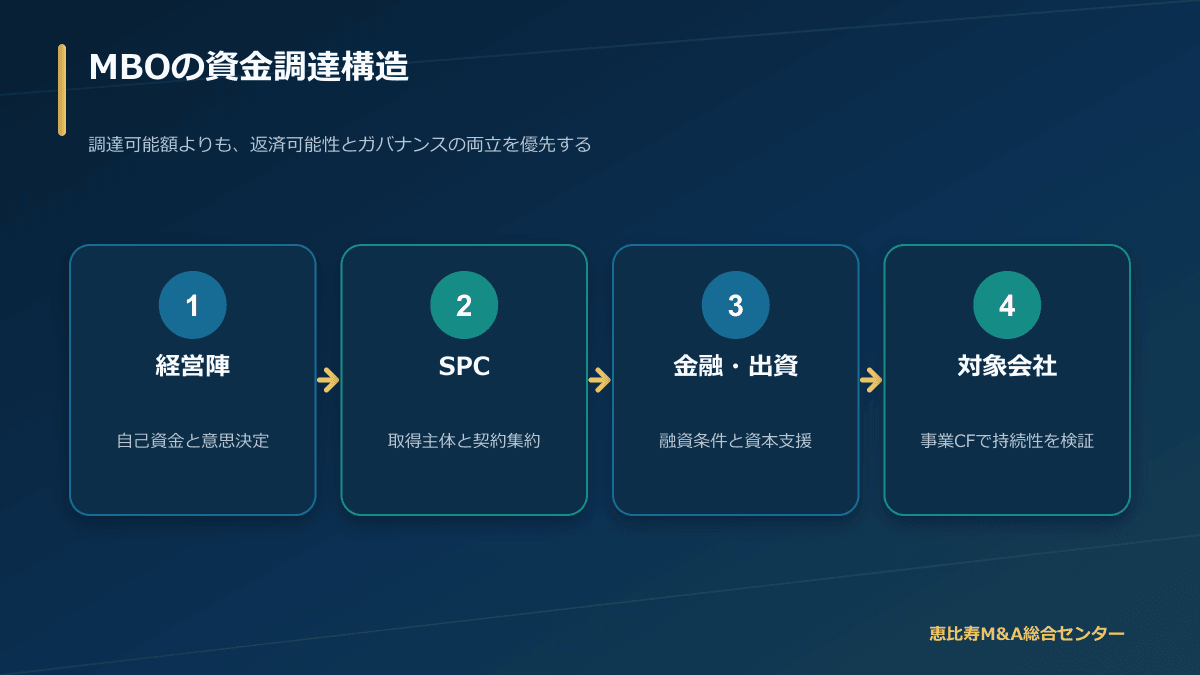
直接取得とSPC方式:MBOの株式取得構造
後継者個人が直接取得する方式
後継者個人が現株主から対象会社株式を直接買う方式は、構造が分かりやすく、設立する法人も増えません。しかし、個人が多額の取得資金を借りる場合、返済原資は対象会社から受け取る役員報酬や配当などに限られます。会社の利益と個人が自由に使える返済資金は同じではありません。法人税等を支払った後の分配可能額、会社法上の分配可能額規制、個人の所得課税、生活資金を考慮する必要があります。
対象会社が個人の買収借入を安易に肩代わりしたり、合理性の乏しい高額報酬を支払ったりすれば、会社法・税務・少数株主との関係で問題になり得ます。直接取得は小規模案件や自己資金比率が高い案件で選択肢になりますが、「簡単そうだから」という理由だけで決めず、資金の流れを月単位で描きます。
SPCが株式を取得する方式
SPC方式では、後継経営者などが買収目的会社へ出資し、そのSPCが金融機関等から資金を調達して対象会社株式を取得します。取得後にSPCと対象会社を合併する設計や、持株会社として残す設計があります。合併の可否・時期には会社法手続、許認可、契約、税務適格性、債権者保護、会計処理などが関係するため、当初から専門家と工程を組みます。
SPCを使えば自動的に融資が受けられるわけではありません。設立直後のSPCには通常、独自の事業収益がないため、金融機関は対象会社のキャッシュフロー、担保、事業リスク、経営陣の能力、取得価格の妥当性、MBO後の資本構成を審査します。借入契約で、配当、追加借入、設備投資、役員報酬、財務指標などに約束事項が置かれることもあります。
SPC方式を検討する5つの質問
- SPCの株主は誰で、議決権と経済的持分は一致するか。
- 借入債務は最終的にどの法人のキャッシュフローで返すのか。
- 対象会社からSPCへ資金を移す法的・税務的な経路は何か。
- 合併する場合、いつ、どの方式で、許認可・契約・従業員へどんな影響があるか。
- 返済中に業績が下振れしたとき、配当停止、追加出資、条件変更の順序はどうするか。
図だけを見ると、SPCの上に後継者、下に対象会社、その横に銀行を置けば完成するように見えます。実務では、株主間契約、融資契約、株式譲渡契約、既存借入、担保、保証、合併手続が連動します。税負担だけを理由に構造を選ばず、ガバナンス、資金移動、破綻時の影響まで比較することが大切です。
MBOによる事業承継を支える7つの資金調達手段
資金調達は一種類に決めるのではなく、返済順位、期間、金利・期待収益、議決権、担保・保証を組み合わせて設計します。取得代金だけでなく、専門家費用、税金、登記、手数料、借換え、MBO後の運転資金、成長投資、予備資金までを総必要資金として積み上げます。
1.後継経営者の自己資金
自己資金は、金融機関や共同出資者に対して後継者のコミットメントを示します。ただし、預貯金をほぼ全額投入し、自宅を過度に担保化すれば、家計不安が経営判断を歪めます。投入額は「多いほど良い」ではなく、生活防衛資金、納税、想定外の追加出資余力を残した水準にします。後継者の配偶者を含む家族へ、保証・担保・収入変動を説明することも実行条件の一つです。
2.民間金融機関の買収融資
地域銀行、信用金庫などへは、会社概要だけでなく、取引スキーム、株価算定、自己資金、月次返済計画、下振れ時の対応、旧オーナーの関与、既存借入と保証の扱いを示します。金融機関によって対象、期間、担保・保証、審査観点は異なります。複数行へ無秩序に資料を配るより、秘密保持と既存取引を踏まえ、説明の一貫性を保ちます。
3.日本政策金融公庫などの制度融資
日本政策金融公庫は、事業承継やM&Aに取り組む事業者向けに「事業承継・集約・活性化支援資金」を案内しています。対象者、資金使途、限度額、返済期間、利率、担保・保証の取扱いは、事業区分や申込時点で異なり、審査結果によって希望どおりにならない場合があります。公式ページの最新条件を確認し、民間融資との協調が可能かも個別に相談します。
4.売主ローン
売主ローンは、株式譲渡代金の一部をクロージング後に買い手が分割返済する仕組みです。買い手の初期資金を抑えられ、旧オーナーが事業の将来へ一定の信用を置くメッセージにもなります。一方、売り手は未回収リスクを負います。返済順位、利息、期限、期限前返済、財務制限、担保、劣後性、情報提供、債務不履行時の措置を契約で定めます。
金融機関が売主ローンを自己資本に近い資金として見るか、通常債務として見るかは条件によります。銀行借入より先に返済できない条項を求められることもあります。売り手と買い手だけで先に合意せず、主要金融機関と資本構成全体を調整します。
5.共同出資・事業会社・ファンドの資本
後継経営者の資金だけで不足する場合、役員、従業員、取引先、事業会社、投資ファンドなどの共同出資を検討できます。返済義務のない資本を厚くできる一方、議決権、取締役指名、拒否権、優先配当、将来の株式売却、追加調達時の希薄化を調整する必要があります。「資金を出してくれる味方」とだけ捉えず、投資期間と出口方針を確認します。
6.メザニン・劣後性資金
シニア融資と普通株式の中間に位置する資金は、シニア借入だけでは届かない部分を補う可能性があります。一般にシニアよりコストが高く、劣後ローン、優先株式、新株予約権付の設計などによって権利が異なります。中小企業のMBOで常に利用できるわけではなく、提供者、案件規模、収益性、将来の資本政策によって適否が変わります。
7.段階取得・条件付対価による必要資金の平準化
最初に過半数または一定割合を取得し、残余株式を数年後に買う段階取得は、一時点の必要資金を抑えます。業績に応じた追加対価も、将来価値に関する売り手と買い手の見方の差を調整できます。ただし、これは無料の資金ではありません。将来の支払義務が残り、株主間の利害も続きます。価格算定式、議決権、配当、退任、競業、死亡・病気、債務不履行時の取扱いを定めます。
資金の優先順位を「安さ」だけで決めない
金利が低いシニア融資を最大限使えば表面上の資本コストは下がりますが、返済額と財務制限が経営の自由度を奪うことがあります。反対に共同出資を増やせば返済負担は軽くても、後継者の持分と意思決定権は薄まります。資金の価格、返済柔軟性、議決権、下振れ耐性、経営者個人のリスクを五つの軸で比較します。
返済可能性を数値で検証する
MBOの事業計画は、楽観的な売上予測を作る作業ではありません。既存事業が生む現金から、税金、設備更新、運転資金増加、必要配当などを差し引き、買収借入を返しても会社が生き残れるかを検証する作業です。損益計算書上の営業利益が黒字でも、売掛金増加や在庫積み上がりで現金が不足することがあります。
月次モデルに入れる10項目
- 売上高を数量・単価・顧客別など説明可能な要素に分ける。
- 粗利率を固定せず、原材料・外注費・値上げの遅れを反映する。
- 人員計画に採用時期、昇給、賞与、社会保険、退職を入れる。
- 旧オーナー退任後に必要な代替人材・顧問・営業費用を計上する。
- 売掛金、買掛金、在庫、前受金の回転期間を置く。
- 維持更新投資と成長投資を分け、支払時期を入れる。
- 法人税等、消費税、源泉税など納付月の資金流出を置く。
- 既存借入と買収借入の元利返済を契約条件どおり反映する。
- 専門家費用、保証料、登記、システム移行など一時費用を見込む。
- 最低現預金水準とコミットメントライン等の予備枠を示す。
モデルは最低でも基本・下振れ・深刻下振れの三つを作ります。下振れ条件は「売上が一律10%減る」だけでなく、主要顧客の離脱、粗利率低下、回収遅延、採用遅延、設備故障、金利上昇など事業固有の事象にします。複数の悪化が同時に起きたときの最低現預金を確認し、早期警戒指標を決めます。
DSCRを使うときの注意
債務返済余力を見る指標としてDSCR(Debt Service Coverage Ratio)が使われます。概念的には、債務返済に充てられるキャッシュフローを元利返済額で割ります。ただし、分子に何を使うかは金融機関や契約で異なります。EBITDAをそのまま分子にすれば、税金、設備投資、運転資金を無視して返済力を過大評価することがあります。算式と前提を資料に明記します。
「平均では返せる」だけでは不十分です。季節変動が大きい会社では、年間キャッシュフローがプラスでも納税月や賞与月に資金ショートします。月次資金繰りで返済日を重ね、必要なら返済方法、据置期間、季節返済、運転資金枠を金融機関と相談します。据置は返済を消すものではなく後ろへ送るだけなので、据置終了後の返済増加も表示します。
買収価格の上限を「返せる金額」から逆算する
売り手の希望額から資金を足し算するだけでなく、保守的な自由キャッシュフロー、許容返済額、融資期間、自己資金、必要な現金余力から支払可能額を逆算します。その結果が希望価格に届かなければ、価格調整、段階取得、売主ローン、共同出資、対象外資産の切り分けなどを検討します。無理な成長率を置いて差額を埋めることは、交渉ではなくリスクの先送りです。
経営者保証と担保をクロージング条件にする
中小企業のMBOでは、旧オーナーが既存借入の連帯保証人であったり、個人所有不動産を担保提供していたりします。株式を売って代表を退任しても、金融機関が書面で解除しない限り保証・担保が当然に消えるわけではありません。新代表の保証へ単純に付け替えられるとも限りません。既存債権者ごとに、借入残高、保証人、担保、保証協会、契約条項を一覧化します。
中小企業庁は、経営者保証に関するガイドラインの考え方として、法人と経営者の資産・経理の分離、法人のみの資産・収益力による返済可能性、金融機関への適時適切な財務情報開示を示しています。要件充足により無保証融資や既存保証見直しの可能性がありますが、ガイドラインは法的拘束力のある一律免除制度ではなく、個別の協議と審査が必要です。
保証・担保一覧に入れる項目
| 確認対象 | 記録する内容 | MBOで決めること |
|---|---|---|
| 借入 | 債権者、残高、返済日、金利、期限、財務条項 | 継続、借換え、繰上返済、同意取得 |
| 個人保証 | 保証人、極度額、対象債務、保証日 | 解除日、代替手法、未解除時の対応 |
| 物的担保 | 不動産・預金・株式、所有者、順位 | 抹消、継続、新担保、評価 |
| 信用保証 | 保証協会、保証割合、条件 | 代表者変更手続、保証条件の見直し |
| リース等 | 代表者保証、所有権留保、解約条件 | 承諾、再契約、保証変更 |
株式譲渡契約では、「旧オーナーの保証解除」を努力義務だけにするのか、クロージングの前提条件にするのか、一定期限後の補償や代替措置を設けるのかを明確にします。現実には金融機関の判断が絡むため、当事者だけで無条件の結果を約束できないこともあります。それでも、申入れ期限、必要資料、協議責任、未達時の選択肢は決められます。
後継者の個人保証を当然視しない
旧オーナーの保証を外すために、新社長へ同額の保証を付ける案が提示されることがあります。しかしMBO借入と既存事業借入を合わせると、後継者個人の負担が急増します。法人・個人の分離、財務基盤、情報開示を整え、停止条件付保証や保証料上乗せ制度など代替手法が利用可能か、取引金融機関や信用保証協会へ確認します。制度の適用要件は最新の公式情報で確認してください。
保証の有無は金利だけで比較できません。保証により家族資産や再挑戦可能性へ及ぶ影響、財務報告義務、担保処分時の事業継続性まで含めます。後継者が内容を理解しないまま署名しないよう、保証契約を融資実行直前ではなく条件交渉の段階で読み込みます。
段階取得を使う条件と設計上の落とし穴
段階取得は、株式を一度に100%買うのではなく、初回取得と将来取得に分ける方法です。資金負担を平準化でき、旧オーナーが移行期間に関与しやすい半面、複数年にわたり共同株主関係が続きます。「仲が良いから細部は後で決める」という設計では、業績悪化、死亡、病気、意見対立のときに行き詰まります。
初回に過半数を取得する案
後継者側が初回に議決権の過半数を持てば、通常決議を主導しやすくなります。しかし、定款変更、組織再編など特別決議が必要な事項、取締役会設置会社の権限、種類株式、株主間契約の拒否権によって実質的支配は変わります。「51%だから自由に決められる」とは限りません。残り49%の評価方法と取得期限も初回契約で決めます。
初回は少数持分にとどめる案
後継者の資金が限られる場合、少数持分から始める案があります。ただし、経営責任を負うのに所有権が乏しく、旧オーナーが方針を覆せる状態では、後継者の意欲と意思決定が不安定になります。代表権、取締役選任、予算、配当、重要資産処分、追加借入、関連当事者取引などの権限を株主間契約や社内規程で整理します。
将来価格の決め方
固定価格なら将来の業績変動をどちらかが負担します。純資産や利益倍率の算式なら客観性を持たせやすい一方、会計方針、役員報酬、投資時期によって値が動きます。第三者評価なら費用と時間がかかります。算式を採用する場合は、対象年度、正常化調整、上限・下限、臨時損益、債務・現金、紛争時の評価人を定義します。
旧オーナーが亡くなり残株が相続される、後継者が病気で就業できない、金融機関が追加融資を認めない、会社が大幅赤字になるといった事象も想定します。コール・オプションやプット・オプションを設ける場合、行使条件、価格、資金手当、会社法・税務を確認します。段階取得は「決断を先延ばしにする仕組み」ではなく、不確実性を管理する契約でなければなりません。
社内の買い手でも省略できないMBO固有のデューデリジェンス
後継経営者は日常業務に詳しくても、株主名簿、税務申告、担保設定、労務紛争、環境規制、サイバー事故まで把握しているとは限りません。経営会議に出ていたことと、買い手としてリスクを検証したことは別です。MBOのデューデリジェンスは、外部買い手向け資料を整えるだけでなく、暗黙知を経営管理へ変える機会になります。
財務・税務
過去の決算、月次推移、売上認識、在庫評価、貸倒れ、固定資産、簿外債務、関連当事者取引、税務調査履歴、繰越欠損金などを確認します。役員貸付金・借入金、私的費用、会社名義の保険や車両は、MBO前後の整理方法を決めます。節税目的で行った取引が、買収後の資金流出や税務リスクになる場合もあります。
法務・株式
設立からの株式移動、株主名簿、株券、譲渡承認、種類株式、新株予約権、名義株、相続を確認します。主要契約の支配権変更条項、解除権、独占・競業、許認可、知的財産の帰属、訴訟・クレームも対象です。創業者個人名義の商標、ドメイン、土地、ソフトウェアが事業に使われていれば、譲渡・利用許諾を明確にします。
人事・労務
未払残業、固定残業代、管理監督者、社会保険、退職金、ハラスメント、労災、安全衛生、業務委託の実態を確認します。キーパーソンの報酬と離職可能性だけでなく、旧オーナーの仕事を誰が何時間担っているかを可視化します。MBO公表前の情報管理を徹底しつつ、実行後に従業員が不安を抱かない説明計画も準備します。
事業・顧客
顧客別・製品別の粗利、解約率、受注残、価格改定余地、仕入先集中、品質、設備能力を調べます。売上上位顧客の担当が旧オーナーだけなら、面談同席、引継ぎ期間、契約更新時期を計画します。顧客確認は秘密漏えいになり得るため、いつ、誰に、どの順序で伝えるかを売り手と合意します。
IT・データ・知的財産
基幹システム、アカウント権限、バックアップ、ライセンス、個人情報、サイバー保険、インシデント履歴を確認します。MBO後に旧オーナーの個人メールや個人端末へ依存しないよう、管理者権限、ドメイン、クラウド契約、二要素認証を会社管理へ移します。製造ノウハウや顧客リストなど営業秘密の管理も、秘密情報の範囲とアクセス権から見直します。
環境・不動産・許認可
土壌、廃棄物、アスベスト、消防、建築、賃貸借、境界、修繕、用途制限を業種に応じて確認します。許認可が法人に帰属するのか、代表者変更の届出が必要か、SPCとの合併で再取得が必要かは個別法令で異なります。クロージング後に営業できない事態を避けるため、管轄官庁や専門家へ早期に照会します。
調査結果を価格調整だけで終わらせない
問題が見つかったときの対応は、価格減額だけではありません。クロージング前の是正、表明保証、補償、エスクロー、特別補償、取引対象からの除外、保険、実行延期、中止があります。買い手が社内経営陣で既に問題を認識していた場合、売り手の表明保証に頼れない設計もあります。誰がいつから知っていたかを含め、弁護士と救済手段を検討します。
MBOによる事業承継の準備からクロージングまで
フェーズ0:承継目的を言葉にする
現オーナーは、退任時期、手取り希望、雇用、社名、個人所有資産、顧問関与、家族の意向を整理します。後継者は、なぜ所有権を取得したいのか、どのリスクまで負えるか、5年後の経営方針を示します。両者の目的が一致しない部分を早く見つけるほど、条件で調整しやすくなります。
フェーズ1:秘密保持とチーム組成
情報が広がると、従業員、取引先、金融機関に不要な不安が生じます。プロジェクト名、資料保管場所、アクセス権、メール使用、会議参加者、廃棄方法を決めます。売り手、買い手、会社の利益が異なるため、弁護士・税理士・FA等が誰を依頼者としているかも明確にします。
フェーズ2:初期診断と選択肢比較
株主、概算価値、借入・保証、後継者能力、キャッシュフロー、許認可を診断し、MBO、親族内承継、第三者譲渡、段階承継を比較します。MBOありきにしないことで、MBOを選ぶ理由が強くなります。外部売却の価格を探るマーケット・チェックを行うかは、秘密保持、時間、少数株主、公正性の必要度を踏まえて決めます。
フェーズ3:意向表明・基本合意
概算価格、取引構造、独占交渉、調査範囲、費用負担、予定日、秘密保持を整理します。基本合意のどの条項が法的拘束力を持つかを明記します。資金調達が未確定なら、融資承認を最終契約またはクロージングの条件にするかを検討します。後継者が焦って返済不能な価格を拘束的に約束しないことが重要です。
フェーズ4:評価・調査・融資を並行する
企業価値評価、デューデリジェンス、事業計画、融資審査は相互に影響します。調査で設備更新が必要と分かれば価値と必要資金が変わり、金融機関の条件が厳しければ自己資金や売主ローンを再設計します。週次で論点表を更新し、前提変更を全チームへ共有します。
フェーズ5:最終契約と関連契約
株式譲渡契約だけでなく、売主ローン、株主間契約、役員退任、退職慰労金、顧問、競業避止、不動産賃貸、知的財産、融資、担保・保証の契約を一覧にします。契約間で金額、日付、定義、優先順位が食い違わないよう、クロージング一覧表へ落とします。
フェーズ6:クロージング
前提条件の充足を確認し、資金の着金、株式譲渡、株主名簿書換え、役員変更、印章・通帳・アカウント・契約原本の引渡しを同じ進行表で管理します。誰がどの時点で送金指図を出すか、未充足項目があれば延期するか放棄するかを決めます。口頭で「後から対応」する項目を残さず、残る場合は期限と責任者を記録します。
フェーズ7:公表と関係者説明
従業員、主要顧客、仕入先、金融機関、賃貸人、許認可官庁へ、必要な順序で説明します。メッセージは「社長が変わる」だけでなく、事業継続、契約、窓口、雇用、今後の方針を含めます。伝える内容を相手別に変えても、事実関係が矛盾しないようQ&Aを用意します。
MBO実行前12か月で行う会社の磨き上げ
MBOは譲渡契約の締結時に始まるのではありません。準備期間に財務・業務・所有を整えるほど、価格の説明力と融資可能性が高まり、後継者が取得後に使える経営情報も増えます。ただし、見栄えをよくするために必要費用を一時的に止める「化粧」は逆効果です。持続可能な収益力と管理能力を示すことが目的です。
12〜9か月前:所有と個人依存を棚卸しする
株主名簿と設立以降の株式移動を確認し、名義株、相続未了、質権、譲渡制限を調べます。会社で使う土地、建物、車両、商標、電話番号、ドメイン、ソフトウェアが誰の名義かも一覧化します。個人名義資産を会社へ売却する、賃貸を続ける、取引対象外とする、といった選択肢を税務・資金繰りとともに検討します。
同時に旧オーナーの一週間を記録します。顧客訪問、見積承認、採用面接、品質判断、資金繰り、クレーム対応、地域団体など、役職名からは見えない仕事を洗い出します。それぞれに後継責任者、手順書、同席回数、完了基準を置きます。「顔をつなぐ」のような曖昧な項目は、主要担当者同士が単独で連絡できる状態など観察可能な基準へ変えます。
9〜6か月前:月次決算と部門採算を締め直す
金融機関が知りたいのは過去三期の決算だけではなく、直近の変化と将来返済力です。月次決算の締め日、未計上請求、在庫、工事進行、貸倒れ、賞与・税金を整え、決算との差がどこで生じるかを説明できるようにします。月次が遅い会社は、まず売上・粗利・人件費・現預金・売掛金・在庫の速報から始めます。
部門別採算では、売上の帰属だけでなく共通費の配賦方法を決めます。利益の高い部門に旧オーナーの工数が集中しているなら、その代替費用を反映します。赤字部門をMBO直前に閉じる場合は、一時的な退職・撤去費用と、顧客・従業員への影響を開示します。正常収益を作ることと、不都合な事実を隠すことは正反対です。
6〜3か月前:後継チームを実戦で評価する
後継社長候補へ予算、採用、主要顧客、金融機関説明、事故対応を担当させ、結果と意思決定過程を評価します。MBOは候補者一人の能力だけでなく、財務、営業、現場を支える経営チームの承継です。候補者が不得意を認識し、適切に委任・相談できるかも重要な能力です。
取締役会や経営会議を試験運用し、候補者が月次差異を説明する場を作ります。売上未達時に精神論だけでなく、案件数、単価、成約率、失注理由へ分解できるかを確認します。金融機関との面談には現オーナー同席から始め、徐々に後継者が主説明者になります。この過程は、融資審査に必要な信頼形成にも役立ちます。
3か月前〜実行:資金と統制の予行演習をする
買収借入の返済を仮に始めたものとして、同額を別口座へ積み立てる予行演習が有効です。返済相当額を除いても運転資金と投資が回るか、どの月に苦しくなるかを体感できます。積立金は実行費用や予備資金に使えますが、会社から買い手への不適切な資金供与にならないよう、資金の所有者と使途は専門家へ確認します。
送金権限、支払承認、契約締結、値引き、採用、設備投資の権限表を新体制で試します。旧オーナーが不在の一週間を設定し、問題がどこへ集中するか観察する方法もあります。失敗を隠さず、手順、権限、人員の不足へ変換します。実行前の小さな混乱は、実行後の重大事故を防ぐ学習材料です。
MBOの条件表で詰めるべき実務論点
交渉初期には、数十ページの契約書より、主要条件を数ページにまとめた条件表が役立ちます。条件表は最終契約の代わりではありませんが、当事者が同じ取引を想像しているかを確認できます。「株価は合意したのに、保証解除や残存現金で決裂した」という事態を防ぎます。
取引対象と基準日
何株を誰から取得するか、子会社・関連会社を含むか、事業用不動産や保険を残すか、役員貸付金・借入金をどう扱うかを記載します。価格基準日からクロージングまでに配当、役員報酬、設備投資、借入、資産売却を行うと価値が動くため、通常運営の範囲と事前同意事項を決めます。
価格調整と漏出防止
クロージング時の現金・借入・運転資本で価格を調整する方式では、各項目の定義と会計方針が重要です。固定価格方式でも、基準日後に売り手側へ不相当な配当や関連当事者支払が流れる「漏出」を制限することがあります。中小企業では個人経費や家賃も論点になりやすいため、例示を付けます。
表明保証・補償・認識限定
売り手が会社の状態について何を表明し、違反時にどの範囲で補償するかを定めます。上限、少額免責、請求期間、間接損害、税務、特別補償を調整します。MBOでは買い手経営陣が事実を知っていた可能性が高く、「買い手が知っていた事項を請求対象から除くか」が大きな論点です。データルーム開示と買い手の認識を記録します。
前提条件と解除
融資承認、株主・取締役会承認、主要契約の同意、許認可、保証解除、重要従業員の継続、重大悪化がないことなどを検討します。条件未達時に自動解除するのか、延期・放棄できるのか、誰が判断するかを決めます。融資条件が変わった場合に、後継者が不足分を無制限に自己負担する約束は避けます。
旧オーナーの退任関連条件
役員退任、退職慰労金、顧問、競業避止、秘密保持、顧客紹介、不動産賃貸を別々に整理します。競業避止は地域、期間、対象事業を合理的に限定し、旧オーナーの職業選択や地域活動を不必要に妨げないよう弁護士と検討します。顧問報酬は実際の業務と税務上の相当性を確認します。
クロージング後の調整方法
価格確定資料の作成者、提出期限、異議期間、独立専門家による裁定、費用負担を決めます。売主ローンや追加対価がある場合、買い手が利益を恣意的に減らさない義務と、通常の経営裁量をどう両立するかを定めます。将来の数字を使う条項ほど、会計方針と例外処理が重要です。
数値例で見る「買える価格」と「返せる価格」の違い
以下は考え方を示すための単純化した架空例であり、特定会社の評価、融資可能額、適正価格を示すものではありません。実際には税金、運転資本、設備投資、金利、返済条件、既存債務、法的構造を精査してください。
| 架空の前提 | 基本ケース | 下振れケース |
|---|---|---|
| 年間EBITDA | 8,000万円 | 5,500万円 |
| 税金・運転資本増加 | 1,800万円 | 1,500万円 |
| 維持更新投資 | 2,000万円 | 2,300万円 |
| 返済前の概算余力 | 4,200万円 | 1,700万円 |
| 年間元利返済 | 3,000万円 | 3,000万円 |
| 返済後余力 | 1,200万円 | ▲1,300万円 |
基本ケースだけなら返済できるように見えます。しかし下振れケースでは年間1,300万円の不足です。現金が十分あって一時的に耐えられても、二年続けば採用や設備投資を削る可能性があります。この場合、借入額を減らす、期間・返済方法を相談する、自己資本や売主ローンを増やす、価格を調整する、取得を分ける、といった構造変更を検討します。
EBITDAが8,000万円から5,500万円へ落ちる理由も重要です。単なる景気変動なら回復待ちの資金余力が有効ですが、旧オーナー退任による顧客流出なら構造的な対策が必要です。維持更新投資を2,300万円からゼロへ落として返済を合わせる案は、設備事故を先送りしているだけかもしれません。
残存現金を買収資金として数えすぎない
対象会社に現預金があっても、給与、仕入、税金、保証金、季節変動に必要な部分は余剰ではありません。過去最低残高、13週資金繰り、災害・事故時の必要額から最低現預金を定めます。拘束性預金や特定目的資金も自由に使える現金と分けます。
返済期間を延ばす効果と限界
期間を延ばせば年間返済額は下がる可能性がありますが、総利息、設備耐用年数、事業の予見可能性との釣り合いが必要です。借入満期より前に大規模設備更新が来るなら、更新資金と返済が重なる年を確認します。契約上の満期だけでなく、事業資産の更新周期と後継者の年齢も同じ時間軸に置きます。
経営者報酬を不自然に抑えない
返済余力を増やすため、後継者報酬を生活できない水準に置く計画は持続しません。職責に見合う報酬と個人の借入返済・納税を別々に計算します。会社が後継者の個人買収借入を支えるためだけに報酬を増減する場合、会社法・税務・金融契約上の妥当性を確認します。
従業員・顧客・取引先へのコミュニケーション設計
MBOは株主間取引でも、事業価値は従業員、顧客、仕入先の行動で変わります。説明が遅い、内容が矛盾する、質問に答えないといった対応は、「何か隠している」という推測を生みます。一方、資金調達前に広く公表すれば情報漏えいと混乱を招きます。確度と影響に応じ、対象者、時期、話者、内容を設計します。
従業員説明の基本構成
- 何が決まったか――株主、代表、社名、実行日など確認済み事実。
- 何が変わらないか――事業、雇用、勤務地、契約など事実に基づく範囲。
- 何を変えるか――経営方針、投資、組織のうち決定済み事項。
- 何が未定か――検討責任者と回答予定日を併記する。
- 相談先――上司だけでなく人事や匿名窓口など複数経路。
「何も変わりません」と安心させようとして、後から制度変更を発表すると信頼を失います。変わらないと断言できる範囲だけを伝えます。退職を防ぐための一律の特別金より、役割、成長機会、評価、経営方針を個別面談で説明する方が有効な場合もあります。重要人材だけを秘密裏に優遇すると、他の従業員との公平感を損なうため、目的と基準を検討します。
顧客・仕入先には相手の懸念へ答える
顧客が知りたいのは、所有構造の詳細より、品質、納期、担当、契約、サポートが続くかです。仕入先は支払能力と発注方針を気にします。新旧経営者が同席し、相手の取引に関係する変更を簡潔に伝えます。買収借入の存在を必要以上に説明する必要はありませんが、虚偽や矛盾した回答は避けます。
地域・採用市場へのメッセージ
地域企業では、商工団体、金融機関、地主、行政との関係も事業基盤です。旧オーナーの引退が「撤退」と受け取られないよう、後継者の経歴、継続方針、地域への責任を示します。採用候補者には、借入返済だけの守りの会社ではなく、MBOでどの意思決定が可能になり、どんな投資を続けるかを伝えます。
業種別に変わるMBOの審査と承継課題
MBOの基本原則は共通でも、キャッシュフローの質、許認可、資産、顧客関係は業種で異なります。金融機関や専門家へ「MBOの一般論」だけを示すのではなく、自社の価値が失われる経路を業種別に説明します。
製造業
設備更新、金型・図面、品質認証、技能者、原材料価格、顧客認定を重視します。減価償却費が大きくEBITDAが厚く見えても、更新投資を引けば返済余力が小さくなる場合があります。旧オーナーが品質判断や顧客の設計変更を一手に担うなら、技術承継をクロージング前から進めます。
建設・設備工事
許可、経営業務管理、専任技術者、受注残、工事損失、保証、外注、安全、季節資金を確認します。代表変更や組織再編が許認可・入札資格へ与える影響を管轄へ確認します。完成基準だけでなく未成工事の採算と入金時期を案件別に見ます。
卸売・小売
在庫の陳腐化、仕入条件、店舗賃貸借、季節変動、ECアカウント、ポイント・前受金を確認します。買収時点の在庫が価値を持つかは簿価だけでは判断できません。繁忙期前の仕入資金と買収返済が重ならないスケジュールを組みます。
ソフトウェア・デジタルサービス
コードと知的財産の帰属、クラウド費用、個人情報、プラットフォーム規約、主要開発者、継続課金の解約率を重視します。有形担保が少ないため、収益の再現性、顧客継続、開発体制、セキュリティを言語化します。旧オーナー個人の開発者アカウントやドメインは会社管理へ移します。
医療・介護・福祉
法人類型、指定・許認可、人員配置、報酬改定、行政指導、個人情報、施設賃貸を確認します。一般株式会社の株式譲渡と同じ構造を使えない法人もあるため、所管法令と行政手続を早期に確認します。利用者・家族への説明は安心と継続性を中心に設計します。
飲食・宿泊・生活サービス
店舗賃貸、営業許可、ブランド、口コミアカウント、予約、前受金、食材・人件費、店長定着を確認します。現オーナー個人の接客がブランド価値なら、交代による客数影響を保守的に置きます。店舗改装周期と借入返済の重なりにも注意します。
この分類に当てはまらない業種でも、価値を生む資産、現金化までの期間、営業を止める許認可・契約、代替困難な人材を四つの視点で整理できます。業種の強みを語るだけでなく、下振れがどこから生じ、どの指標で早く察知できるかを示すことが、MBO融資と買収後経営の共通言語になります。
MBO実行可否を決める投資判断会議
資料がそろったら、売り手の希望や後継者の熱意とは別に、実行可否を判断する会議を設けます。判断日を決めないと、条件交渉が長引き、既に使った時間と費用を惜しんで無理な取引へ進む「埋没費用」の影響を受けます。会議では、賛成理由だけでなく、中止理由と未解決事項を先に読み上げます。
六つの判断軸
| 判断軸 | 確認する問い | 資料の例 |
|---|---|---|
| 後継能力 | 旧オーナー不在で重要判断と危機対応ができるか | 権限移管表、実績評価、経営チーム図 |
| 価格公正性 | 価格と関連条件を株主へ説明できるか | 評価書、条件比較、議事録 |
| 返済耐性 | 複合的な下振れでも最低現金を維持できるか | 月次三シナリオ、感応度、13週資金繰り |
| 法務実行性 | 株式、許認可、契約、承認に重大な障害がないか | 法務調査、同意一覧、工程表 |
| 人・顧客継続 | キーパーソンと主要顧客の離脱を管理できるか | 引継ぎ表、面談計画、集中度分析 |
| 個人リスク | 後継者と家族が保証・担保・収入変動を理解したか | 個人リスク表、保証案、家計余力 |
各軸を単純に点数化して合計点だけで決めるのは危険です。許認可が承継できない、融資が不成立、株主権利が確定しないといった「一つでも未解決なら実行できない条件」と、価格調整で吸収できる条件を分けます。赤・黄・緑の判定にし、赤は解消の証拠が出るまで契約・送金へ進めません。
反対役を正式に置く
案件責任者には成立させたい心理が働きます。そこで一人を「反対役」にし、売上下振れ、重要人材退職、顧客喪失、保証未解除、旧オーナーとの対立が起きた場合を検証します。反対役の目的はMBOを壊すことではなく、弱い前提を見つけて修正することです。懸念に対する回答が「たぶん大丈夫」「長い付き合いだから」であれば、証拠か契約へ置き換えます。
延期という第三の選択肢
実行か中止かの二択ではありません。後継者育成に半年必要、月次決算の信頼性が不足、保証整理に時間がかかる場合、期限を決めて延期できます。延期中に現オーナーの健康や株価が変わるリスクもあるため、暫定の代表権、株式オプション、遺言・相続対策、緊急時の意思決定を専門家と検討します。延期の条件と次回判断日を明記し、無期限の先送りにしません。
実行直前の48時間レビュー
送金前には、融資条件、着金口座、株数、署名権限、前提条件、保証解除書面、許認可、資金繰りを再確認します。メールで送られた口座変更は、既知の連絡先へ別経路で照合し、振込詐欺を防ぎます。クロージング後の最初の給与・仕入・税金に十分な現金が残ることも確認します。
MBOを支える専門家チームの選び方
MBOには、全体工程を管理するFA等、契約・会社法を扱う弁護士、税務を確認する税理士、財務調査・評価を行う公認会計士等、融資を検討する金融機関が関わります。一社が複数機能を提供する場合もありますが、誰がどの当事者の利益を守り、どの判断に責任を持つかを明確にします。
依頼前に尋ねる8つの質問
- 非上場中小企業のMBOで、同程度の規模・業種を支援した経験はあるか。
- 売り手、買い手、対象会社のうち誰と契約し、誰へ助言するのか。
- 仲介とFAのどちらで、相手方からも報酬を受けるか。
- 着手金、中間金、成功報酬、最低報酬、実費、解約時費用はどう計算するか。
- 価値評価、調査、融資支援を自社で行うか、外部専門家を使うか。
- 担当責任者と実際に資料を作る担当者は誰で、連絡頻度はどの程度か。
- 利益相反が生じた場合、情報遮断・担当変更・辞任をどう扱うか。
- 成立を勧めない条件や、過去に中止を助言した例は何か。
中小企業庁の中小M&Aガイドライン第3版は、支援業務の内容・質と手数料、広告・営業、仲介者の利益相反、不適切な買い手への対応などを整理しています。契約前に、業務範囲、相手方報酬、直接交渉の制限、専任条項、テール条項、秘密保持を説明してもらいます。不明点は口頭回答だけでなく契約案へ反映してもらいます。
顧問税理士・顧問弁護士だけで完結させるか
会社を長く知る顧問は、沿革と関係者を理解している強みがあります。一方、MBOの買い手と売り手へ同時に助言すると利益相反が生じ、買収融資や株式譲渡の経験が限られる場合もあります。顧問を外すのではなく、日常情報の整理を担ってもらい、取引固有領域に独立専門家を加える方法があります。
金融機関は資金提供者であり審査者でもある
長年の取引銀行は会社を理解していますが、融資条件は銀行自身の審査とリスク管理に基づきます。経営助言と融資承認を混同せず、必要資料、審査期間、条件変更の可能性を確認します。口頭の好感触を確約と扱わず、正式承認まで資金調達条件を未充足として管理します。
最終判断を専門家へ預けない
評価書は価格を自動決定せず、調査報告書はリスクをゼロにしません。融資承認も、会社が返済できることを保証しません。専門家の前提、除外範囲、重要性基準を読み、売り手と後継者が自ら判断します。意見が分かれた場合は、論点と前提を並べ、必要に応じてセカンドオピニオンを取ります。
買収後のガバナンスを契約前に決める
MBOを終えると、後継経営者は雇われ経営者から株主経営者へ変わります。意思決定が速くなる反面、反対意見を述べるオーナーがいなくなり、借入返済への焦りから短期志向に陥ることがあります。ガバナンスは上場企業だけの制度ではなく、後継者を孤立させず、金融機関と従業員の信頼を保つ経営インフラです。
取締役会・経営会議の役割を分ける
日常の営業判断、月次予算差異、投資、人事、関連当事者取引、借入、配当などについて、誰が起案し、誰が承認し、誰が監督するかを定めます。取締役会を設置していても、資料が当日配布で議論がなければ機能しません。月次パックとして損益、貸借、資金繰り、受注、KPI、事故、採用、借入条件の遵守状況を同じ形式で報告します。
共同出資者がいる場合、拒否権を広げすぎると日常経営が止まり、狭すぎると少数出資者を守れません。新株発行、大型投資、M&A、重要資産売却、関連当事者取引、事業計画変更、配当、代表交代など、会社の価値や持分に重大な影響を与える事項へ絞ります。金額基準と緊急時例外も設定します。
旧オーナーの関与を曖昧にしない
旧オーナーが顧問として残る場合、期間、業務、稼働、権限、報酬、経費、秘密保持、競業、対外呼称を決めます。旧オーナーが従業員へ直接指示し、新社長と異なる方針を出す「二重権力」は典型的な摩擦です。顧客紹介や技術伝承では価値を発揮してもらいつつ、最終決定者が誰かを社内外へ示します。
関連当事者取引のルール
後継社長や旧オーナーが所有する不動産を会社へ貸す、親族企業へ発注する、会社から貸付を受けるといった取引は、価格と承認手続を透明にします。MBO借入の返済圧力があっても、会社資産を個人のために使わないという原則を徹底します。法人・個人の分離は、経営者保証の見直しを相談するうえでも重要な基盤です。
後継者の評価指標を返済だけにしない
借入残高の削減は重要ですが、返済を急ぐあまり採用、保全、研究開発、セキュリティを削れば事業価値が落ちます。売上・利益・キャッシュに加え、顧客維持、品質、従業員定着、設備停止、事故、将来案件など先行指標を置きます。金融機関へも短期の数値だけでなく、中期投資とリスク管理を説明します。
MBO後の90日・180日・365日実行計画
クロージングはゴールではなく、新しい資本構成で経営を始める日です。買収前の事業計画を実行計画へ変え、期限、責任者、成果物、判断基準を設定します。以下は一般的なひな型であり、会社の繁忙期、決算期、許認可、システム事情に合わせて並べ替えます。
0〜30日:統制と安心を確保する
- 株主名簿、登記、銀行届出、印鑑、電子証明書、税務・社会保険の変更を完了する。
- 全銀行口座、送金権限、法人カード、クラウド管理者、ドメイン、バックアップを新体制で確認する。
- 従業員へ事業継続、雇用方針、指揮命令、問い合わせ先を説明し、個別面談窓口を設ける。
- 主要顧客・仕入先へ新旧経営者が同じメッセージで挨拶し、契約変更の有無を確認する。
- 13週資金繰りを毎週更新し、取得費用・納税・返済・賞与の支払日を再確認する。
- 融資契約の財務条項、報告期限、禁止事項を経理・取締役で共有する。
最初の30日は大きな改革を連発するより、資金、権限、顧客、人材の離脱を防ぎます。MBOが秘密裏に進んだ場合、従業員は「会社が危ないのか」「待遇が変わるのか」と推測します。分からない事項は分からないと伝え、次の更新日を約束します。沈黙を続けるより、確認済み事実と検討中事項を分けて示す方が信頼につながります。
31〜90日:事実を基に優先順位を修正する
- 顧客別・商品別採算と受注確度を再集計し、買収前計画との差を説明する。
- 旧オーナー依存業務を棚卸しし、引継ぎ完了条件と代替責任者を決める。
- キーパーソン面談、職務・報酬・育成計画を実施し、退職兆候へ対応する。
- デューデリジェンスで見つかった未是正事項を、重大性と期限で管理する。
- 設備更新、IT、採用、広告など投資案件を、返済後キャッシュの範囲で再評価する。
- 取締役会の年間日程、月次パック、承認権限、内部通報・事故報告を運用開始する。
買収前の計画は融資審査や価格交渉の前提でしたが、実行後には新しい情報が入ります。計画との差を隠すのではなく、原因が一時的か構造的かを判断し、金融機関へ早めに説明します。下振れが小さい段階であれば、投資延期、在庫削減、価格改定、返済条件の相談など選択肢が多く残ります。
91〜180日:経営システムへ定着させる
- 半年実績を基に基本・下振れシナリオを更新し、年度着地と資金余力を見直す。
- 主要顧客の更新、失注、値上げ結果を評価し、売上集中リスクを軽減する。
- 後継幹部の権限委譲と代行順位を定め、新社長一人への再集中を防ぐ。
- 法人・個人間取引、経費、資産利用を点検し、経営者保証見直しの基盤を整える。
- 売主ローンや段階取得がある場合、情報提供と価格算定に必要な資料を合意様式で作る。
- 顧客・従業員アンケートや面談から、MBO後の不安と改善を測定する。
180日時点では、旧オーナーの存在なしに月次経営が回るかを検証します。引継ぎが遅れているなら、顧問期間を自動延長するのではなく、未完了の成果物、原因、代替策を特定します。旧オーナーへの依存を残したまま顧問契約だけ終了すると、顧客対応や技術判断が空白になります。
181〜365日:承継の成果を検証し次の成長へ移る
- 買収時の投資仮説と一年実績を比較し、価格・資本構成・施策の妥当性を振り返る。
- 借入返済、最低現預金、投資実績を基に翌年度の資本配分方針を決める。
- 取締役・幹部の評価を行い、不足能力を採用、育成、外部人材で補う。
- 保証・担保の見直し条件が整ったかを金融機関と確認し、必要資料を提出する。
- 段階取得の次回日程、資金源、評価前提を更新し、期限直前の交渉を避ける。
- BCP、サイバー、品質、コンプライアンスを含むリスク台帳を取締役会で更新する。
一年後に見るべき成果は、株式を取得できた事実ではありません。顧客が残り、従業員が能力を発揮し、必要投資を行いながら返済でき、後継経営チームが意思決定できているかです。計画未達でも、原因を把握し早期是正ができていればガバナンスは機能しています。逆に数値達成だけで、特定人材や設備の疲弊を放置していれば次年度に反動が出ます。
MBOで起きやすい10の失敗パターンと予防策
1.取得価格を先に決め、返済計画を後付けする
旧オーナーへの敬意や競合買い手への焦りから、希望価格を受け入れてから融資を探すと、運転資金まで買収代金へ回しがちです。予防策は、価格レンジと資本構成を同時に提示し、下振れケースで最低現預金を割る価格には合意しないことです。
2.「社内だから知っている」と調査を省略する
担当外の税務、株式、労務、環境、ITリスクは見えません。また問題を知っていても金額影響を評価していない場合があります。外部専門家の調査範囲を重要性で絞ることはあっても、リスク一覧と確認根拠を残します。
3.旧オーナーの保証が残る
株式譲渡後に金融機関へ申し入れれば外れると思い込み、保証が長期間残るケースです。借入先別一覧、事前協議、解除・借換えの条件、未解除時の対応を最終契約とクロージング一覧へ入れます。
4.後継者が個人資産を投入しすぎる
覚悟を示すために預貯金を使い切ると、追加資金が必要なときに動けず、家族の反対も強まります。生活防衛資金と予備出資枠を分け、保証・担保を含む個人リスク上限を先に決めます。
5.旧オーナーと新社長の二重権力になる
従業員が判断のたびに旧オーナーへ確認し、新社長の指示が形骸化します。顧問業務、決裁権、対外窓口、移管日を明文化し、両者が同席して社内へ説明します。
6.返済を優先しすぎ、必要投資を止める
設備保全、採用、教育、セキュリティを削って短期キャッシュを作ると、事故や離職により将来返済力が落ちます。維持投資を任意支出とせず、返済前に確保すべき必要額として計画へ入れます。
7.共同出資者との出口が決まっていない
当初は友好的でも、配当、追加投資、売却時期で意見が分かれます。譲渡制限、優先買取、共同売却、強制売却、評価方法、競業、死亡時の取扱いを株主間契約で整理します。
8.段階取得の将来価格が曖昧である
後継者の努力で利益が増えたとき、その成果まで旧株主へ高値で支払うのかが争点になります。基準時点、利益調整、成長投資、上限・下限を初回取得時に決めます。
9.金融機関への悪い報告が遅れる
計画未達を隠している間に資金が尽きると、条件変更の余地が減ります。売上、粗利、現預金、受注など早期警戒値を設定し、下回った時点で原因と対策を報告します。
10.所有権移転をもって育成を終える
後継者はMBO後、株主対応、資本配分、金融交渉、危機管理を初めて全面的に担います。外部取締役・顧問、経営者仲間、専門家、幹部チームを使い、孤立を防ぎます。承継計画は新社長就任日ではなく、次の経営チームが自走する日まで続きます。
売り手・買い手・金融機関の実務チェックリスト
現オーナーが確認すること
- 全株主と持株数、名義・相続・担保の状態を確認したか。
- 株式対価、貸付金、退職慰労金、賃料、顧問料を分けたか。
- 希望価格の根拠と、価格以外で守りたい条件を説明できるか。
- 個人保証・担保・個人名義資産の解除または継続条件を書面化したか。
- 後継者へ渡す顧客、人脈、技術、許認可、アカウントを一覧化したか。
- 退任後の権限と関与期間を家族・後継者と共有したか。
後継経営者が確認すること
- MBOを希望する理由と第三者承継等の代替案を比較したか。
- 自己資金、保証、担保、生活資金を含む個人リスク上限を決めたか。
- 基本・下振れ・深刻下振れの月次資金繰りを作ったか。
- 株価の前提と必要投資、後継者報酬を整合させたか。
- 担当外領域を含むデューデリジェンスを実施したか。
- 旧オーナー不在でも顧客、技術、資金、採用が回る計画か。
- 共同出資者・少数株主との意思決定と出口を契約化したか。
金融機関と確認すること
- 資金使途に株式取得費用、諸費用、運転資金のどこまで含められるか。
- 融資主体、返済主体、配当・合併の前提は何か。
- 期間、据置、返済方法、金利、手数料、担保・保証はどうなるか。
- 財務制限、追加借入、配当、投資、役員報酬の制約はあるか。
- 既存借入の同意、借換え、旧保証解除に何が必要か。
- 売主ローンや共同出資をどのように評価するか。
- 業績下振れ時の報告時点と相談手順は何か。
過去のM&A事例から、取引構造や公表情報の読み方を学びたい方は、当サイトのM&A事例解説も参考にしてください。個別事例の結果を自社へそのまま当てはめず、業種、規模、資本構成、公開範囲の違いを踏まえて検討することが大切です。
MBOによる事業承継についてよくある質問
MBOでは後継者が株式を100%取得する必要がありますか?
必須ではありません。一部取得、共同出資、段階取得も考えられます。ただし、持株比率だけでなく、普通・特別決議、取締役選任、拒否権、配当、将来の残株取得を含め、実質的な経営権と利害を確認します。少数株主が残る場合は、情報提供と利益相反管理を継続する必要があります。
MBOとLBOは同じですか?
分類軸が異なります。MBOは「経営陣が買い手」という主体に着目した呼称で、LBOは対象会社のキャッシュフローや資産を基礎に借入を活用する買収手法を指します。MBOでLBO的な資金構造を使うことはありますが、MBOが必ず多額の借入を伴うわけではありません。
SPCを作れば対象会社の資金で買収代金を返せますか?
SPCを設立しただけでは資金移動できません。配当、経営指導料、合併などの方法には、会社法、税務、会計、融資契約、少数株主、事業上の合理性が関係します。対象会社の運転資金を害さず、適法かつ契約に沿う経路を専門家と設計します。
株価は純資産額で決めればよいですか?
純資産は重要な参考ですが、収益力、将来キャッシュフロー、余剰資産、有利子負債、事業リスクなども価格に影響します。税務上の評価とM&A取引価格も目的が異なります。複数手法と条件全体を比較し、当事者属性を税理士へ示してください。
後継者の自己資金は何割必要ですか?
一律の割合はありません。取得価格、会社の返済力、担保、保証、業種、金融機関、共同出資、売主ローンによって変わります。自己資金割合だけでなく、下振れ時にも家計と会社を守れる余力、追加出資の可能性を確認します。
現オーナーの個人保証はMBOと同時に外れますか?
自動では外れません。債権者の承認、借換え、返済、代替保証・担保などが必要になる場合があります。保証解除を書面で確認し、未解除の場合の責任と対応期限を契約で定めます。
売主ローンなら銀行審査なしで不足額を埋められますか?
売り手と買い手が合意しても、既存・新規金融機関の契約や審査に影響します。返済順位、劣後性、担保、情報提供を含む条件を金融機関と調整します。会社の返済能力を超える債務を増やせば、支払時期をずらしただけになります。
社内役員が買うのでデューデリジェンスは不要ですか?
必要です。社内役員でも担当外領域や過去の株式・税務・労務問題を把握していないことがあります。調査範囲をリスクに応じて調整することはできますが、「知っているはず」を証拠に置き換える作業は省略できません。
従業員へはいつ伝えるべきですか?
案件の確度、情報漏えいリスク、労働条件への影響、キーパーソンの関与、取引先説明の順序によります。早すぎても混乱し、遅すぎても不信を招きます。説明日、対象者、メッセージ、FAQ、個別相談窓口をクロージング前に準備します。
旧オーナーは顧問として何年残るべきですか?
一律の正解はありません。顧客関係、技術伝承、後継チームの成熟度から、成果物と終了条件を決めます。期間だけでなく、権限、稼働、報酬、対外呼称を明確にし、二重権力を防ぎます。
MBO後すぐに合併する方がよいですか?
SPCと対象会社の合併には資金構造を簡素化できる可能性がありますが、契約、許認可、債権者保護、税務、会計、システムへの影響があります。融資の前提と実務負担を比較し、実行時期を決めます。常に合併が最善とは限りません。
MBOを途中で中止する判断基準は何ですか?
資金調達が成立しない、下振れ時に資金ショートする、重大な簿外債務が解決できない、価格の公正性を説明できない、保証解除や許認可の見通しがない、後継者の意思が固まらない場合などです。撤退条件を基本合意前に決めると、費用を投じた後の惰性を防げます。
MBOの相談は誰から始めるべきですか?
全体設計を整理できるM&A支援者に加え、法務は弁護士、税務は税理士、会計・評価は公認会計士等、融資は金融機関へ相談します。支援者が売り手・買い手・会社のどの立場か、報酬と利益相反を確認し、最終判断を丸投げしないことが重要です。
まとめ:MBOは承継手段ではなく、次の経営基盤を作るプロジェクト
MBOによる事業承継は、社内の有力後継者へ経営と所有をつなぐ有効な選択肢です。しかし、関係者が近いからこそ、価格の根拠、利益相反、保証、暗黙の約束を言葉と数字にする必要があります。適正価格、公正手続、返済可能性、買収後ガバナンスの四点を一体で設計してください。
実務の順序は、承継目的と代替案を整理し、一枚の取引設計図を作り、価値評価・調査・資金調達を往復させ、関連契約とクロージング条件をそろえることです。そして90日・180日・365日の計画で、顧客、人材、資金、統制を新体制へ定着させます。条件が合わないときに延期・再設計・中止できることも、責任ある事業承継の一部です。
制度や融資条件は更新され、個別会社の結論は大きく異なります。公式情報を確認したうえで、守秘義務と利益相反管理が明確な専門家へ早期に相談し、後継者個人と会社の双方が持続できる形を選びましょう。
出典・参考資料
本稿は2026年8月22日時点で確認できる以下の公表資料を基礎に、一般的な実務上の論点を整理したものです。制度・融資条件は変更される可能性があるため、利用時点の最新版をご確認ください。
- 中小企業庁「中小M&Aガイドライン」
- 中小企業庁「中小M&Aガイドライン(第3版)PDF」
- 経済産業省「M&Aに関する各種ガイドライン及び出版物」
- 経済産業省「公正なM&Aの在り方に関する指針」
- 中小企業庁「経営者保証」
- 中小企業庁「金融機関におけるM&A支援の促進等について」
- 日本政策金融公庫「事業承継・集約・活性化支援資金」
- 中小企業庁「事業承継」
- 国税庁「事業承継税制特集」