Webノベル事業 MBO事例として取り上げるのは、ウェブノベルアプリ「TELLER」を運営していたピックアップ株式会社が、2022年に親会社DMM.comから独立し、株式会社テラーノベルへ商号を変更した事例です。同社の公式発表によれば、2022年1月1日、代表取締役の蜂谷宣人氏によるMBOが実施され、合同会社DMM.comの保有する全株式が買収されました。その後、6月1日に商号、6月15日にサービス名が「テラーノベル」へ統一され、新たな取締役2名の就任も公表されました。
本件の公表資料は、取引価格や買収資金の内訳を明らかにしていません。そのため「どの金融機関が融資した」「SPCを使った」「売主ローンがあった」などと補うことはできません。一方、2017年のDMM.comによる子会社化、同年のTELLERの立ち上がり、2022年のMBO・ブランド統一、2023年以降の外部資本調達という公開された時系列から、デジタル事業のカーブアウトMBOで確認すべき範囲、経営体制、ブランド、知的財産、プラットフォーム運営、独立後の資本政策を検討できます。
ここでは事例を成功物語として単純化せず、売り手である親会社、買い手である経営陣、対象会社、クリエイター、読者、従業員、外部投資家の視点から7つの論点を読み解きます。自社でMBOを検討する際は、本件と同じ結論を採用するのではなく、「公開情報から何が分かり、何は分からないか」という調査姿勢を応用してください。
Webノベル事業 MBO事例の要約と事実・分析の線引き
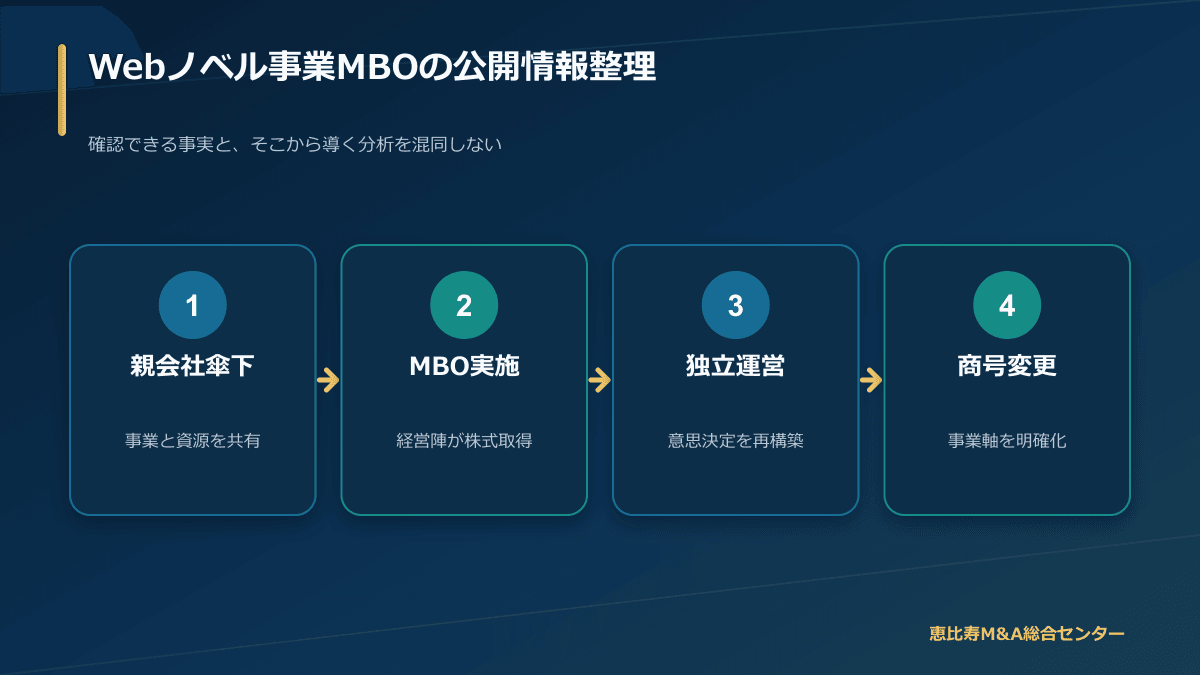
公開情報から確認できる中心事実は明快です。ピックアップ株式会社は2022年1月1日に代表取締役によるMBOを行い、親会社DMM.comが保有する全株式を買収しました。2022年6月1日に株式会社テラーノベルへ商号変更し、6月15日にサービス名も「TELLER」から「テラーノベル」へ変更しました。公式発表は、事業への注力、企業アイデンティティの確立、グローバル市場でのブランド認知向上を背景として説明しています。
一方、公開資料だけでは、買い手が個人で直接取得したのか買収目的会社を介したのか、対価はいくらか、現金・借入・出資をどう組み合わせたか、DMM.comとの間に継続契約があったか、誰が交渉・評価を担当したかは確認できません。「全株式を買収した」という結果と、「どのスキーム・条件で買収したか」は別の情報です。
| 区分 | 本稿での扱い | 具体例 |
|---|---|---|
| 確認できる事実 | 公表主体・公表日・URLを示して記載 | 2022年1月1日のMBO、DMM.com保有全株式の買収 |
| 公表されていない事項 | 「不明」「確認できない」と明記 | 取得価格、融資、SPC、表明保証、従業員条件 |
| 分析 | 事実から導ける論点として条件付きで記載 | ブランド統一が独立後の識別に果たし得る役割 |
| 反実仮想 | 実際に検討されたとは主張せず比較材料にする | 親会社内継続、事業譲渡、戦略的買い手への売却 |
| 後発事実 | MBO当時の目的と混同せず「後から確認された展開」とする | 2023年のシリーズA、2025年の追加調達・新サービス |
この事例から学べること
第一に、デジタル事業のMBOでは、法人株式だけでなく、サービス名、ドメイン、アプリストア、コード、データ、作品・クリエイターとの契約、クラウド、ブランドが一体で動かなければ事業継続できません。第二に、経営権を取得する日と、新体制・ブランドを対外発表する日は一致しない場合があります。第三に、MBO資金と独立後の成長資金は目的が異なるため、時間軸を分けて検討する必要があります。
このケースから移すべきものは非公表の取引条件ではなく、取引境界、経営権、日付、ブランド、チーム、UGC運営責任、成長資本という七つの確認軸です。
この事例だけでは分からないこと
取引価格の妥当性、資金調達の負担、親会社にとっての売却理由、契約上のリスク配分、MBO前後の業績変化は、十分な資料がなければ評価できません。後年の成長発表だけを見て、MBO時点の条件が最適だったと断定することもできません。ケース分析では結果から原因を逆算する「後知恵」に注意します。
2014年から独立後まで:公開情報でたどる時系列
| 年月日 | 公開情報で確認できる出来事 | 読み取り上の注意 |
|---|---|---|
| 2014年7月8日 | ピックアップ株式会社の設立。現会社概要にも設立日が掲載されている。 | 設立時の株主・資本条件までは本稿資料から確定しない。 |
| 2017年1月27日 | DMM.comが、クラウドストレージアプリ「POOL」を運営するピックアップの株式を取得し、子会社化したと発表。 | この発表時点の主な説明対象はPOOLであり、後のTELLER事業と混同しない。 |
| 2017年7月ごろ | TELLERがサービスを開始。2017年9月の会社発表では、開始2か月で30万ダウンロード、投稿3,500件超と説明。 | 数値は当時の会社発表であり、現在値ではない。 |
| 2017年9月 | 当時の会社概要は、DMM.comを100%株主として記載。 | 後年の資本変動を示すものではなく当時点の記載。 |
| 2020年12月 | TELLERでレコメンド技術を使ったパーソナライズ強化が対外発表された。 | 提携先発表に基づく事業運営の一断面。 |
| 2022年1月1日 | 代表取締役の蜂谷宣人氏によるMBOを実施し、DMM.comが保有する全株式を買収。 | 価格、支払方法、取得主体の法的詳細は非公表。 |
| 2022年6月1日 | ピックアップ株式会社から株式会社テラーノベルへ商号変更。 | MBO実行日から5か月後。 |
| 2022年6月15日 | サービス名をTELLERからテラーノベルへ変更。MBO、商号変更、新取締役2名就任を公表。 | 公表日が交渉完了日を意味するわけではない。 |
| 2023年2月22日 | GCP、SIGなどを引受先とする第三者割当増資で約6.5億円のシリーズA調達を完了したと公式発表。 | MBO買収資金に使われたとは記載されていない。 |
| 2024年8月27日 | トーハンとコミックレーベル「テラーコミックス」の共同設立を発表。 | MBO後に公表された事業展開。 |
| 2025年3月25日 | 縦型ショートドラマ事業の開始と10億円の資金調達を公式発表。 | 2022年MBOの取引条件を直接示す資料ではない。 |
時系列から分かる「二つの転換」
2017年の子会社化は、企業がDMM.comグループへ入る所有権の転換です。2022年のMBOは、DMM.comが保有していた全株式を経営陣側が買収する逆方向の所有権転換です。さらに2022年6月には、法人名とサービス名を統一する識別の転換が行われました。所有、経営、ブランドを同じ出来事として丸めず、別々の日付と意思決定として見ることが重要です。
また、2023年以降の資金調達は、MBO後の会社が新たな投資家を迎えた資本政策上の出来事です。2022年1月時点でどのような資本政策が計画されていたかは公開資料から分かりません。後発事実は独立会社として外部資本を受け入れたことを示しますが、MBO時点の資金調達方法を証明するものではありません。
MBO前の事業形成:親会社傘下で生まれたTELLERをどう読むか
DMM.comの2017年発表によれば、子会社化時のピックアップはクラウドストレージアプリ「POOL」の開発・運営会社として紹介されていました。同年9月のピックアップ発表では、新しいチャットストーリーアプリTELLERがリリース2か月で30万ダウンロードを超え、ユーザー投稿も3,500件を超えたとされています。当時の会社概要は株主をDMM.com100%と記載していました。
ここから確認できるのは、DMM.com傘下入りの後にTELLERが立ち上がり、ユーザーが読むだけでなく投稿する機能を持っていたことです。ただし、親会社がTELLERへ提供した資金、人材、技術、広告、管理業務の内容や、事業立ち上げの意思決定過程は公開資料だけでは分かりません。グループ所属とサービス成長の因果関係を断定すべきではありません。
チャット型からウェブノベルへ
2017年の発表では、TELLERはタップで会話を読み進める「チャットストーリーアプリ」と説明され、ホラー中心から恋愛・サスペンス・ミステリーへ広げる方針が示されていました。2022年のMBO発表は「ウェブノベルアプリ」と表現し、企業とサービスの名称をテラーノベルへ統一しました。表現の変化は、会話UIだけでなく創作・投稿・IP展開を含む事業の位置づけを考える材料になります。ただし、本稿は非公表の事業計画を推測しません。
プラットフォーム事業の無形資産
製造会社なら工場や在庫が取引対象として見えやすいのに対し、Webノベル事業では、ソースコード、作品データ、投稿者との利用規約、アプリ審査履歴、レコメンド、ブランド、コミュニティ、運営ノウハウなどが価値を生みます。これらが対象会社に帰属しているか、親会社共通基盤へ依存しているかで、独立に必要な移行作業は変わります。本件で具体的にどの移行が行われたかは公表されていませんが、類似案件では必ず確認すべき論点です。
2022年MBOで確認できる取引事実
株式会社テラーノベルの2022年6月15日付公式発表は、2022年1月1日に「当社代表取締役である蜂谷宣人による」MBOを実施し、親会社である合同会社DMM.comが保有する「当社全株式の買収」を行ったと説明しています。この二点が取引構造を分析する基準です。MARR Onlineの2022年6月16日付記事も、参照Excelの対象行としてこの公表内容を伝えています。
公式発表はMBOの背景として、本事業へ注力すること、社名・サービス名をテラーノベルへ変更して企業アイデンティティを確立すること、グローバル市場でブランド認知を高めたいことを掲げています。また、新体制で事業成長と経営基盤を強化するため、CDOとCFOの2名が取締役に就任したと公表しました。
確認できないことを一覧にする
- 株式取得対価、評価方法、価格調整の有無
- 買収主体が蜂谷氏個人か、同氏が出資する法人等かという法的詳細
- 自己資金、金融機関借入、売主ローン、外部出資の有無と割合
- DMM.comとの移行サービス、ライセンス、業務委託、競業避止などの契約
- 取締役会・株主承認、利益相反管理、第三者評価の具体的手続
- 従業員、クリエイター、読者、取引先への個別説明内容
- MBO時点の売上、利益、現預金、借入、ユーザー指標
これらを「通常はこうするはず」と補って事実扱いすると、ケーススタディの信頼性を損ないます。非公表事項は、類似案件で質問すべきチェック項目として扱います。MBOの一般的な構造や資金手段を調べたい場合は、当サイトの事業承継・M&Aの基礎コラムも併せて確認してください。
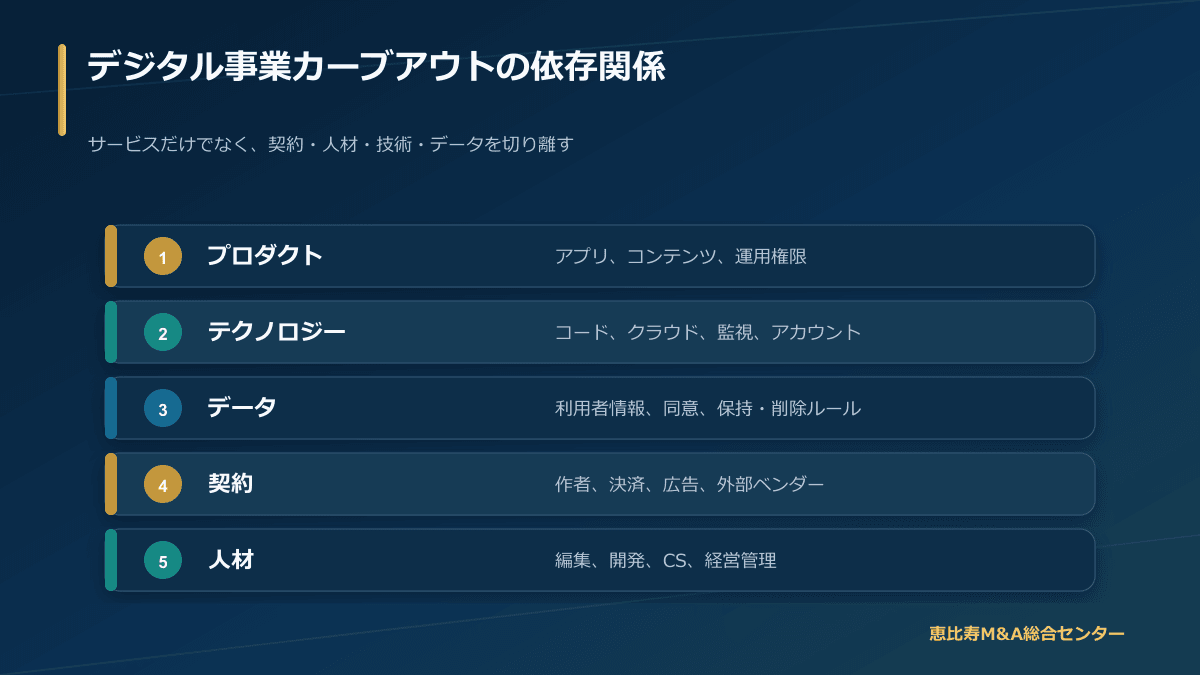
論点1:取引対象を「法人株式」から事業要素へ分解する
本件は公式にはDMM.com保有の「全株式」を買収した取引です。株式取得であれば、対象会社が契約主体である資産・負債・契約は原則として同じ法人に残ります。しかし、グループ会社との共通契約、親会社名義の知的財産・クラウド・広告アカウント、出向者、共通管理部門があれば、株式が移るだけでは独立運営できません。
Webノベル事業の取引境界マップ
| 領域 | 確認対象 | 独立時に起こり得る課題 |
|---|---|---|
| サービス | アプリ、Web、ドメイン、ストア登録 | 名義変更、審査、管理者権限、リンク切れ |
| 技術 | コード、リポジトリ、クラウド、分析基盤 | 親会社アカウント依存、ライセンス、移行停止 |
| コンテンツ | 投稿作品、公式作品、画像、翻訳、二次利用権 | 権利範囲、許諾承継、削除・通報対応 |
| ユーザー | 利用規約、プライバシー、アカウント、課金 | 契約主体表示、同意、個人情報移転、返金 |
| ブランド | 商標、ロゴ、SNS、検索資産 | 旧親会社名の除去、混同、SEO・認知の毀損 |
| 組織 | 従業員、出向、業務委託、採用媒体 | 転籍、福利厚生、評価制度、キーパーソン離脱 |
| 管理 | 会計、人事、法務、CS、セキュリティ | 共通サービス終了、追加人員・費用、統制空白 |
本件でこれらがどのように帰属・移行したかは公表されていません。したがって、本件が特定の方法を採ったとはいいません。実務上の学びは、株式譲渡契約の対象株数だけでなく、独立初日にサービスを止めずに運営するための「依存関係台帳」が必要だということです。
カーブアウト財務を作る
親会社が負担していた人事、法務、クラウド、オフィス、広告、保険を独立会社が自前化すれば、費用構造が変わります。親会社内の配賦額をそのまま使わず、必要サービスを市場価格または新契約で見積もります。反対に、親会社共通費が過大配賦されていたなら独立後に軽くなる可能性もあります。いずれも具体的資料が必要で、本件の費用変化は不明です。
移行サービス契約を期限付きで設計する
独立直後だけ親会社から会計・IT等の提供を受ける移行サービス契約を使う場合、対象業務、品質、費用、データ、セキュリティ、再委託、終了日を定めます。期限が短すぎれば移行事故が起き、長すぎれば独立が進みません。終了判定を「新システム稼働」「過去データ移行・照合完了」など成果で定義します。これは類似案件への一般的示唆であり、本件に同契約があったという意味ではありません。
論点2:DMM.com保有全株式の取得と経営権
公式発表にある「全株式の買収」は、親会社が保有していた対象会社株式を残さず取得したことを示します。少数持分を親会社に残す段階的な独立と比べ、所有関係を明確にしやすい構造です。ただし、全株式を誰がどの比率で最終保有したか、優先権・融資制約などがあったかまでは公表資料で確認できません。
100%取得が解決し得ること
一般論として、旧親会社が株主として残らなければ、株主間の拒否権、配当、将来売却の調整は減ります。ブランド変更、外部資本調達、新規事業などを独立会社の意思決定として進めやすくなる可能性があります。一方で、親会社の信用、顧客紹介、共通システム、採用ブランドなど、グループに属する利点を失う可能性もあります。100%取得は自由度と自立責任を同時に増やします。
「代表者によるMBO」と取得主体を混同しない
ニュースの見出しでは「代表が買収」と要約されますが、法的な株主名義、買収目的会社、共同出資者の存在は登記・株主資料・契約を確認しなければ分かりません。本件の公式発表もスキーム図を掲載していません。類似案件では、取引前後の資本構成図を作り、議決権、経済的持分、借入、担保を分けます。
親会社側の合理性も別に検討する
MBOは経営陣の独立だけでなく、親会社にとっては保有事業の売却です。親会社は価格、事業ポートフォリオ、将来責任、取引関係、レピュテーションを検討します。本件でDMM.comがどの判断基準を用いたかは公表されていません。買い手側の成長物語だけで売り手の意思決定を代弁しないことが、公正なケース分析に必要です。
論点3:MBO実行日と対外公表日の時間差
本件のMBO実行日は2022年1月1日、公表日は同年6月15日です。商号変更は6月1日、サービス名変更は公表日と同じ6月15日でした。少なくとも公開上は、所有権の転換、新商号、サービス名称、公表という複数の節目があります。
時間差から交渉期間を推測しない
1月から6月まで約5か月あるからといって、「5か月間交渉した」「秘密裏に統合作業をした」とは判断できません。交渉開始日、契約締結日、決済日、移行準備の内容は非公表です。確認できるのは、1月1日の実行と6月の名称・公表だけです。ケース記事では空白期間へ物語を足さないことが重要です。
類似案件で日付を分ける実務的理由
一般に、株式取得日、代表変更日、商号変更日、ブランド切替日、従業員説明日、顧客説明日、システム切替日は、法的手続と運営準備によってずれる場合があります。アプリ名を変えるなら、ストア申請、画面・規約・サポート記事、検索、SNS、告知の準備が必要です。法人名変更なら登記、銀行、契約、請求書、許認可も更新します。
一斉切替はメッセージを明確にしますが、作業集中とサービス障害のリスクがあります。段階切替は事故を抑えやすい一方、旧名と新名が併存してユーザーを迷わせます。類似のWebサービスMBOでは、法的決済、内部運営、ユーザー接点の三つのカレンダーを重ね、依存関係を管理します。
公表前の情報管理と公表後の透明性
非上場会社の取引でも、従業員、取引先、クリエイターへ断片情報が漏れると不安や憶測が広がります。公表前はアクセス権と回答方針を統一し、公表時には取引事実、変更点、サービス継続、問い合わせ先を同時に示します。本件の公式発表はMBO、商号・サービス名変更、新経営体制を一つにまとめており、外部読者が転換の全体像を把握できる構成です。
論点4:商号・サービス名・企業アイデンティティの統一
ピックアップ株式会社は2022年6月1日付で株式会社テラーノベルへ商号を変え、サービス名も6月15日付でTELLERからテラーノベルへ変更しました。公式発表は、企業アイデンティティを確立し、グローバル市場でテラーノベルブランドの認知度を高める意向を説明しています。MBOと同時期に法人と主力サービスの名称をそろえた点が、本件の分かりやすい特徴です。
ブランド統一が持ち得る三つの効果
- 識別:旧親会社との関係変化を外部に示し、新しい運営主体を理解しやすくする。
- 集中:複数の旧事業を想起させる法人名から、注力するサービス領域へ企業像を寄せる。
- 採用・資本政策:会社名とプロダクト名を一致させ、候補者や投資家へ何の会社かを伝えやすくする。
これは公開情報を踏まえた一般的な分析であり、個別効果を測定したものではありません。ブランド統一には、既存検索流入、商標、メール、契約、アプリ評価、SNS認証、リンク、報道履歴を引き継ぐコストもあります。名称変更だけで認知が高まるわけではなく、ユーザーへの連続性説明が必要です。
リブランド実務の確認表
- 新商号・サービス名の商標調査、ドメイン、SNSハンドルを確保したか。
- アプリストアの運営者表示、プライバシーポリシー、利用規約を同じ日付で更新できるか。
- 旧名称から新名称へのリダイレクト、検索結果、構造化データ、サポート記事を移行したか。
- 課金明細、請求名義、メール差出人が変わる場合、ユーザーへ詐欺と誤認されないか。
- 作品中のクレジット、出版社・制作会社との契約、広告素材の変更範囲を把握したか。
- 旧親会社の名称・ロゴを使える期限と、過去記事・アーカイブでの表示を決めたか。
名称変更を事業戦略と結びつける
社名変更が看板の掛け替えだけなら、従業員やユーザーは目的を理解しにくくなります。本件の公式発表は「本事業に注力」「グローバル市場」「世界的なヒット作品」という方向を経営陣の言葉で示しました。類似案件でも、独立によって何を優先できるようになり、ユーザー・クリエイターへどんな価値を返すかまで説明すると、MBOの意味が伝わります。
論点5:独立時に経営チームを補強する
2022年6月の公式発表は、新体制への移行に伴い、ウルフ松陰氏が取締役CDO、乾夏衣氏が取締役CFOに就任したと説明しています。掲載された経歴とコメントは、プロダクト・デザイン、起業、海外スタートアップ、技術、組織構築、財務など異なる経験を示しています。
MBOは代表者一人の買収として報じられやすい一方、独立会社には、戦略、財務、法務、人事、セキュリティ、資本政策の機能が必要です。特に親会社の管理基盤から離れる場合、代表の意思決定を支える役員・管理責任者が欠けると、成長と統制の両方でボトルネックになります。
役員就任の事実から推測してはいけないこと
新取締役2名がMBO資金を提供した、交渉に参加した、特定の株式を持った、という事実は公式発表にありません。肩書がCFOだから買収融資を組成した、CDOだからリブランドを決めた、と担当を断定することもできません。確認できるのは、6月の新体制で各役職に就いたことと、公表された経歴・抱負です。
類似MBOで作る能力マトリクス
| 能力領域 | 独立初期の問い | 補完方法 |
|---|---|---|
| プロダクト | ユーザー価値と開発優先順位を誰が決めるか | CPO/CDO、プロダクト会議、ユーザー調査 |
| 財務 | 資金繰り、予算、投資家・銀行報告を誰が担うか | CFO、管理責任者、外部会計専門家 |
| 技術・安全 | 可用性、個人情報、通報、権限を誰が監督するか | CTO/CISO、委員会、外部監査 |
| コンテンツ・権利 | 投稿作品と二次利用の品質・権利を誰が管理するか | 編集、法務、Trust & Safety |
| 人材 | 採用、評価、カルチャーを親会社なしで運営できるか | 人事責任者、外部採用支援、評価制度 |
| ガバナンス | 代表へ反対意見を出し、重大リスクを止められるか | 取締役会、独立助言者、内部通報 |
能力マトリクスは肩書の数を増やすためではありません。各重要判断に一人の責任者を置き、担当不在を発見するために使います。独立直後はすべてを内製できないため、外部委託と採用を組み合わせ、いつまでに社内へ能力を移すかを決めます。
論点6:UGCプラットフォーム固有の責任を引き継ぐ
Webノベル事業は、読者へコンテンツを届けるだけでなく、ユーザーが作品を投稿するUGC(利用者が投稿・制作したコンテンツ)プラットフォームです。公開作品が増えるほど価値が高まる一方、著作権、プライバシー、誹謗中傷、有害表現、年少者保護、通報、削除、アカウント停止などの運営責任も増えます。
2017年9月のTELLER発表は、ユーザー投稿機能と不適切コンテンツへの監視体制・機能開発に言及していました。MBO後の2022年7月、テラーノベルは運営体制に関する説明を公表し、ガイドライン違反作品への対応の遅れや権利侵害通報フローの煩雑さについて謝罪し、監視人員、サイトパトロール、通報機能などの改善方針を示しました。2023年4月には安全対策の状況も公表しています。
後発の運営発表をどう解釈するか
2022年7月の発表がMBOによって生じた問題だと結びつける根拠はありません。公式文書もその因果関係を述べていません。むしろケース分析では、所有者が変わってもプラットフォームが以前から抱える通報・監視・権利保護の責任は継続し、独立会社が自ら統制を構築しなければならないという教訓として扱います。
買収調査で見るべきTrust & Safety
- 利用規約・コミュニティガイドラインの内容、改定履歴、同意記録
- 通報件数、処理時間、再発率、異議申立て、緊急対応の指標
- 著作権・肖像・プライバシー等の権利侵害申告と法務対応
- 未成年ユーザーの年齢設計、課金、表示、保護者対応
- 自動検知と人手審査の精度、言語・時間帯別の体制
- モデレーターの教育、心理的安全、委託先管理、アクセス権
- 法令・捜査機関対応、証拠保全、透明性報告の手順
安全対策をコストではなく事業継続条件として扱う
買収資金返済のためにモデレーション、法務、セキュリティを削れば、短期的には費用が下がっても、ユーザー離れ、ストア対応、訴訟、広告主離脱などで価値を毀損する可能性があります。Webノベル事業のMBOモデルでは、安全運営費を裁量的な成長費用と分け、基本ケースにも必要額を入れます。
投稿作品からIP展開する際の追加論点
コミカライズ、映像化、翻訳などへ展開する場合、投稿時の利用許諾だけで十分か、個別契約が必要か、原著作者・共同著作者・画像権利者は誰か、収益分配とクレジットをどうするかを確認します。作品数が多いことと、二次利用可能な権利が整っていることは同じではありません。価値評価では量、読者反応、権利の確かさ、編集・展開能力を分けます。
論点7:MBO資金と独立後の成長資本を分ける
テラーノベルは2023年2月、GCP、SIGなどを引受先とする第三者割当増資で約6.5億円のシリーズA調達を完了したと公式発表しました。資金使途は、採用強化、プラットフォーム拡充、IP化のためのコンテンツ投資、コンテンツエコシステムづくりと説明されています。2025年3月には、縦型ショートドラマ事業の本格化に向けた10億円の資金調達も公表しました。
後年の調達をMBO資金と混ぜない
2023年の発表はMBOから1年以上後であり、公式に示された使途は成長投資です。この資金が2022年の株式取得対価に充てられた、MBO借入を返済した、と読む根拠はありません。MBOの取得資金、独立後の運転資金、成長のためのエクイティは、目的とリスクが異なります。
資本政策の二段階モデル
類似案件では、第一段階で経営権を移し、サービスを安定させる資金を確保します。第二段階で、独立後の戦略と実績を基に投資家から成長資本を調達する方法が考えられます。経営権移転時にすべての成長資金を調達する案と比べ、段階化は投資ストーリーを明確にできる一方、次の調達が成立しないリスクがあります。
外部増資は借入返済のような定期支払を伴いませんが、株式希薄化、投資家権利、取締役、成長目標、将来の出口を伴います。MBOで自由度を得た直後に外部株主を迎える場合、「どの意思決定を共有し、何を創業・経営チームに残すか」を株主間契約と取締役会で設計します。
後発事実が示す範囲
2024年のコミックレーベル、2025年のショートドラマは、同社が小説プラットフォームを起点にメディアミックスへ展開した公表事実です。これらは2022年の公式発表が掲げた「世界的なヒット作品」への方向と整合して見えます。ただし、2022年時点の詳細計画、MBOがなければ実現しなかったか、投資リターンがどうだったかまでは証明しません。方向の連続性と因果関係を区別します。
非公表の取得価格を推測せず、Webノベル事業の価値要因を分析する
本件の取得価格と財務数値は確認できないため、倍率や企業価値を算定しません。ダウンロード数や作品数を任意の単価へ掛けて価格を推測する方法も避けます。プラットフォームの価値は、登録数ではなく、活動率、継続率、収益化、権利、運営費、リスクに左右されるからです。
収益側の価値要因
- 月間・日間の実利用者、読書回数、継続率、再訪頻度
- 投稿者数、継続投稿率、作品完成率、人気作品への集中
- 広告、課金、サブスクリプション、出版・ライセンス等の収益構成
- 顧客獲得費、広告在庫、課金率、解約率、一人当たり収益
- 作品発掘から編集、コミカライズ、映像化までの転換率と期間
- 言語・地域ごとの成長性、翻訳・配信コスト、現地規制
コスト・リスク側の価値要因
- クラウド、アプリストア、決済、広告プラットフォームへの依存
- モデレーション、CS、法務、セキュリティ、編集の固定・変動費
- 著作権・プライバシー・有害コンテンツ・未成年保護の潜在債務
- アルゴリズム変更、検索流入、ストア規約、広告市況の変動
- 主要開発者・編集者への依存と採用競争
- 作品・ユーザー数値の定義変更、ボット、重複、休眠の影響
親会社シナジーを正常化する
MBO前の実績に親会社経由の広告、採用、インフラ、取引先、ブランドが含まれるなら、独立後も継続するかを検証します。無償または低価格の共通サービスを市場価格へ置き換え、逆に親会社配賦がなくなる効果も反映します。この正常化後のキャッシュフローが、取得資金と成長投資の出発点です。本件について具体的な親会社シナジーの内容は公表されていません。
ユーザー指標を監査可能にする
「登録者」「作家」「作品」「読書回数」「ダウンロード」は定義が異なります。累計値はサービスの歴史を示しますが、当期収益を直接示しません。データソース、除外条件、重複、削除、ボット、集計期間を確認し、財務数値とのつながりを作ります。MBO当事者が事業をよく知っていても、投資家・金融機関へ再現可能な定義で説明する必要があります。
ステークホルダー別にWebノベル事業のMBOを読み解く
MBOの当事者は株式を売る親会社と買う経営陣ですが、価値を支える行動主体はさらに広がります。誰が何を失うと感じ、何を確かめたいかを整理すれば、説明漏れと移行リスクを減らせます。本件の個別説明内容は公表されていないため、以下は類似案件へ応用する分析枠組みです。
売り手親会社
親会社は、売却価格と回収確実性だけでなく、ブランド、ユーザー、従業員、過去に投じた資産、将来の責任を考えます。グループ名を使っていたサービスが独立する場合、名称変更の期限、過去表示、問い合わせの切り分け、相互の広報を決める必要があります。売却後もクラウドや広告等の取引を続けるなら、その条件が独立企業間で合理的かを確認します。
経営陣が買い手になるMBOでは、親会社が保有する非公開情報を経営陣も知っているため、価格交渉の公正性が課題になります。親会社側の意思決定者、評価資料、利害関係者の審議参加、代替案比較を記録します。本件で採用された具体的な手続は分かりません。
買い手経営陣
経営陣は事業への確信と同時に、株式取得資金、個人リスク、独立コストを負います。日々のプロダクト運営に詳しくても、親会社との契約、株式・税務、保険、管理業務の全体を把握しているとは限りません。「中にいたから調査不要」とせず、会社が親会社から受けている有形・無形の支援をゼロベースで確認します。
独立後は経営陣が、サービスへの投資と買収資金の返済、従業員報酬、モデレーション、成長調達を同時に判断します。株主経営者の自由度が増える一方、資金制約と説明責任も増します。意思決定を代表一人に集中させず、財務・プロダクト・安全運営の牽制を作ります。
従業員・業務委託者
株式譲渡では雇用主法人が同じでも、親会社の福利厚生、等級、採用、オフィス、IT、ブランドは変わり得ます。出向者や親会社との兼務者は、帰任・転籍・業務委託の選択が必要です。従業員が最も知りたいのは、給与、評価、役割、資金の安定、経営方針です。確認済み事項と未定事項を分け、質問に答える期限を示します。
開発者や編集者など、サービス継続に不可欠な人材へは、残留だけを求めるのではなく、独立後の意思決定、技術・編集の裁量、キャリア、株式報酬等の可能性を説明します。個別のリテンション条件を設けるなら、対象基準と組織の公平感も検討します。
投稿クリエイター
クリエイターは、投稿済み作品の扱い、利用規約、二次利用、収益分配、クレジット、削除、通報、運営継続を気にします。運営会社名とサービス名が変わると、「作品の権利が売買されたのか」と不安を持つことがあります。法人株式が移ることと、作品著作権の帰属が変わることは同じではありません。契約と変更点に基づき説明します。
クリエイターコミュニティは、規約上の権利だけでなく運営への信頼で成り立ちます。MBO後の戦略がIP展開を重視するなら、選考、編集、契約、収益還元、権利保護を透明にし、投稿者が選択できる状態を作ります。作品数を資産として語るだけでは、創作者との関係を損ないます。
読者・課金ユーザー
読者にとって重要なのは、アカウント、購入履歴、課金残高、お気に入り、投稿、プライバシー、コンテンツが継続することです。運営主体表示や請求名義が変わる場合、フィッシングと誤認されないよう、アプリ内、公式サイト、メール、ストアで一貫して告知します。必要な同意・通知は利用規約と個人情報保護の観点から弁護士へ確認します。
広告主・出版社・制作パートナー
広告主はブランドセーフティ、読者属性、計測、契約主体を確認します。出版社や制作会社は、原作権利、制作進行、独占、地域、期間、売上報告を重視します。親会社の信用で結ばれた契約なら、支配権変更や名称変更の同意条項を確認し、独立会社として再審査を受ける可能性も見込みます。
金融機関・外部投資家
金融機関は返済可能なキャッシュフローと下振れ耐性、外部投資家は大きな成長余地と将来の企業価値を重視する傾向があります。両者へ別々の数字を示すのではなく、共通の事業モデルから、返済ケースと成長ケースを分けます。安全運営費や基盤費を削って成長率を上げる計画は、持続性を疑われます。
Webノベル事業のカーブアウトMBOで行うデューデリジェンス
以下は、本件で実際にどの調査が行われたかを述べるものではありません。公開情報から見える事業特性をもとに、類似するWebノベル・UGC事業を親会社からMBOする際の調査項目を組み立てたものです。買い手が現経営陣でも、親会社境界と担当外リスクは独立専門家と検証します。
1.法人・株式・意思決定
- 株主名簿、取得履歴、種類株式、新株予約権、質権、譲渡制限
- 取締役会・株主総会議事録、関連当事者取引、利益相反承認
- 子会社、関連会社、共同事業、匿名組合など事業外の権利義務
- 親会社との貸付、債務保証、キャッシュプーリング、保険
「親会社が全株を保有」と説明されていても、新株予約権や転換権が残れば完全希薄化後の持分が変わります。買収時点で行使・消却・継続のどれにするかを決めます。MBO買い手である役員が、売り手側の対象会社取締役としてどの決議に参加したかも、会社法と公正手続の観点から確認します。
2.知的財産とコンテンツ権利
- 商標、ドメイン、アプリ名、ロゴ、コード、デザインの権利者
- 従業員・業務委託者の職務著作、成果物譲渡、オープンソース
- 投稿規約が運営に許諾する複製、公衆送信、翻案、翻訳等の範囲
- 公式作品・共同制作・二次創作・画像素材の個別契約
- コミカライズ・映像化・海外配信の優先交渉、独占、収益分配
規約改定で権利範囲を広げても、過去投稿へ適用できるか、十分な同意があるかは別問題です。人気作品ほど権利連鎖を作品単位で確認し、作者本人、共同執筆、原案、画像、既存出版契約を照合します。買収評価で「全作品を自由にIP化できる」と置かないことが重要です。
3.ユーザーデータとプライバシー
- 取得項目、利用目的、保存期間、第三者提供、国外移転、委託先
- 同意画面・規約版の履歴、未成年の取扱い、問い合わせ・削除請求
- 親会社共通ID、広告ID、分析ツール、Cookie・SDKのデータフロー
- 漏えい・不正アクセス・誤送信・権限過多のインシデント履歴
- バックアップ、ログ、暗号化、退職者アカウント、データ廃棄
株式取得では契約主体が同じでも、親会社とのデータ共有が終了・変更することがあります。新しい利用目的が生じるなら通知・同意の要否を確認します。データマップを「ユーザー→アプリ→分析→広告→親会社・委託先」の流れで描き、独立後に不要な接続を閉じます。
4.プロダクト・技術基盤
- リポジトリ、CI/CD、クラウド、監視、障害対応、バックアップ
- 親会社のネットワーク、SSO、セキュリティ運用、端末管理への依存
- 開発言語・フレームワークの保守性、技術的負債、主要担当者
- アプリストア、決済、メール、SMS、プッシュ通知、広告SDK
- レコメンド、検索、モデレーションモデルのデータと権利
独立日までにすべてを移せない場合、親会社環境へ限定アクセスする移行期間を設けます。アクセス者、目的、ログ、終了日を定め、機密情報と個人情報が混在しないようにします。サービス停止の許容時間、復旧目標、連絡網をMBOクロージング計画へ組み込みます。
5.収益・KPI・財務
- 広告・課金・ライセンス別の売上認識、返金、ストア手数料
- 月次利用者、継続率、課金率、解約率、投稿・読書指標の定義
- 親会社経由売上、グループ内費用、共通費配賦、無償支援
- クラウド・広告・モデレーション等の利用量連動費
- 前受金、ポイント、クリエイター分配、未払費用、税務
売上の伸びと現金の増加が一致しない場合、決済会社の入金時期、前受・繰延、広告債権、返金を分析します。累計ダウンロードの増加だけで将来売上を予測せず、コホートごとの継続と獲得費を見ます。親会社チャネルからの流入が止まる場合は、独立後の獲得単価で置き換えます。
6.Trust & Safety・法令対応
- 通報・削除・停止・異議申立ての件数、期間、重大事案
- 児童・若者向け設計、課金、広告、年齢に応じた表示
- 違法・有害情報、権利侵害、名誉・プライバシーへの対応
- 法執行機関、裁判所、権利者からの照会・開示・保存要請
- 広告審査、ブランドセーフティ、コミュニティガイドライン
件数の多さだけで統制の良否を判断しません。利用規模、検知率、処理時間、再発、重大性を合わせます。問題を多数発見して削除できる体制は、見かけ上の件数を増やすことがあります。指標の定義と改善傾向を確認します。
7.人材と組織
- 従業員・出向・兼務・業務委託の所属、発明・秘密保持
- 主要開発者、編集者、モデレーター、事業責任者の代替可能性
- 親会社の採用、給与、労務、福利厚生からの移行
- 未払残業、ハラスメント、休職、離職、採用オファー
- 独立後の役員、決裁、評価、内部通報、危機対応
コードや作品契約が会社にあっても、人材が離れれば運営できません。重要人材の残留意思を確認する際、秘密保持と労務法を守り、強制的な拘束ではなく役割・報酬・成長機会を設計します。親会社出向者が抜ける時期と後任採用の立ち上がりを月次計画へ入れます。
8.商業契約と親会社依存
- 広告、出版社、制作、クラウド、オフィス、決済、保険の主要契約
- 支配権変更、譲渡禁止、名称変更、解約、最低利用、監査条項
- 親会社保証・ボリュームディスカウント・与信の消滅
- 移行サービス、再契約、データ返却、原状回復、預託金
- 旧親会社との競業、顧客・人材勧誘、広報、商標使用
契約一覧は金額順だけでなく、止まったときのサービス影響で優先順位を付けます。月額が小さくても、ドメインやアプリ署名の管理サービスが止まれば重大です。同意が必要な契約は、相手方へいつ説明するかを公表計画と合わせます。
反実仮想:MBO以外の5つの選択肢と比較する
以下は本件で実際に検討された選択肢ではありません。公開情報だけでは候補案や入札の有無を確認できないため、あくまで類似案件の意思決定を鍛える反実仮想です。「MBOが起きたからMBOだけが正しかった」と結論づけず、別の所有形態で事業価値と関係者利益がどう変わるかを考えます。
反実仮想1:DMM.comグループ内に残る
親会社傘下を続ければ、資本、知名度、管理基盤、広告・採用ネットワークを利用できる可能性があります。大きな投資の損失をグループ全体で吸収しやすい面も考えられます。一方、グループ内の投資優先順位、ブランド方針、意思決定手続が、単一事業への集中や迅速な実験を制約する可能性があります。
比較には、親会社内で必要資金を得られる確率、投資審査の時間、共通機能の実質コスト、グループが事業から得る相乗効果、経営チームの意欲を使います。本件の公式発表はMBOの背景に「本事業に注力」を掲げていますが、グループ内継続案が実際にどう評価されたかは分かりません。
反実仮想2:株式ではなくWebノベル事業だけを譲渡する
事業譲渡なら、対象資産・負債・契約を選び、旧法人に他事業やリスクを残す設計ができます。しかし、アプリ、ユーザー契約、投稿作品、個人情報、従業員、クラウド、決済、知的財産を一件ずつ移す必要があり、同意・通知・税務・許認可の負担が大きくなり得ます。ユーザー数と契約数が多いプラットフォームでは、移行の複雑さが株式譲渡より高まる場合があります。
株式譲渡は法人が継続するため契約継続性に利点がありますが、簿外リスクも法人に残ります。どちらが良いかは、対象会社にWebノベル以外の資産・債務がどれだけあるか、主要契約の支配権変更条項、データ移転の難しさで判断します。本件が株式取得を選んだ具体的理由は非公表です。
反実仮想3:同業・メディア企業へ第三者売却する
戦略的買い手なら、編集、出版、映像、海外配信、広告、課金との相乗効果を価格へ反映できる可能性があります。資金力によって成長投資も厚くできるかもしれません。一方、サービス統合、組織文化、優先順位、クリエイター契約、ブランド消滅のリスクがあります。経営陣が引き続き主導できる保証もありません。
公正な価格を確認するため外部買い手の関心を探るマーケット・チェックには利点がありますが、秘密漏えいと従業員・ユーザー不安のリスクがあります。非上場中小企業では規模に応じ、候補を限定し、匿名資料と段階的開示を使います。本件に第三者候補が存在したという情報は確認できません。
反実仮想4:親会社が少数株主として残る段階的独立
経営陣が過半数を取得し、親会社が少数持分を残せば、初期買収資金を抑え、将来の成長価値を親会社も享受できます。移行サービスや取引関係を維持しやすい可能性もあります。一方、重要事項の拒否権、外部増資、競業、残株価格、出口の対立が続きます。
本件公式発表の「DMM.comが保有する全株式の買収」は、この仮想とは異なり、旧親会社保有株を残さない結果を示します。全株取得の資金負担と、段階独立の共同株主リスクを比較することで、100%取得の意味をより正確に理解できます。
反実仮想5:サービス統合・縮小・終了
親会社が単独事業として継続せず、別サービスへ統合する、縮小する、終了する選択肢も経営上はあり得ます。短期の損失を抑えられる一方、ユーザー投稿、クリエイター関係、技術、人材、将来IPの価値を失います。終了時にはデータ返還・削除、課金残高、投稿作品、従業員、契約の責任が生じます。
MBOは、事業継続に意思と能力を持つ経営陣へ所有を移すことで、終了とは異なる将来を作る選択肢になり得ます。ただし、継続そのものを成功と見なさず、独立後の資金、安全運営、収益化が持続するかを評価します。
反実仮想を定量比較する表
| 評価軸 | グループ内継続 | MBO | 第三者売却 | 終了・統合 |
|---|---|---|---|---|
| 意思決定速度 | 親会社手続に依存 | 独立後の統制に依存 | 買い手統合に依存 | 新規投資は限定 |
| 成長資金 | 親会社配分 | 借入・外部増資等 | 買い手資本 | 原則縮小 |
| 経営連続性 | 比較的保ちやすい | 経営陣継続なら保ちやすい | 統合方針で変動 | 失われる可能性 |
| 親会社依存 | 継続 | 切離しが必要 | 新買い手依存へ変化 | 移行・清算のみ |
| ユーザー連続性 | 運営方針次第 | 移行設計次第 | 統合設計次第 | 終了対応が必要 |
表は優劣を決める採点表ではありません。各セルへ自社の証拠、費用、期間、最悪ケースを入れて比較します。Webノベル事業では、短期価格だけでなく、作品・ユーザーデータの連続性とクリエイター信頼を独立した評価軸にします。
類似するWebサービスMBOの180日実務プレイブック
ここでいう180日は、クロージングを0日として前後90日を示す教育用モデルです。本件の実際の準備工程ではありません。MBOの法務・財務工程に、デジタルサービスの移行、リブランド、Trust & Safetyを重ねたひな型です。
マイナス90〜61日:事業境界と非公表事項を確定する
- 取引前後の資本構成図を作り、完全希薄化後持分と議決権を確認する。
- 親会社依存台帳を、IT、データ、人、人事、法務、会計、広告、オフィスで作る。
- サービス停止に直結する契約・アカウントを特定し、移管可否を確認する。
- ユーザー指標の定義書を作り、財務データと照合する。
- 投稿作品・公式作品の権利サンプルを調査し、重大な欠落を特定する。
- 公表資料に含める事実と、守秘義務で公表しない条件を分ける。
この段階では「システムは移せるはず」「規約で権利は取れている」といった口頭理解を証拠へ変えます。親会社担当者と対象会社担当者の認識が違う項目は、責任者と回答期限を置きます。非公表にする取引条件でも、当事者間の資料と承認記録は必要です。
マイナス60〜31日:契約と移行計画を同期する
- 株式譲渡契約の前提条件と、IT・契約同意の完了条件を対応づける。
- 移行サービス契約の対象、料金、SLA、アクセス、終了判定を決める。
- 新会社名・サービス名を使う場合、商標、ドメイン、ストア、SNSを確保する。
- 利用規約、プライバシー、会社概要、特商法表示、課金表示の変更案を法務確認する。
- 従業員、クリエイター、読者、広告主、取引先別の告知文とFAQを作る。
- 資金調達の承認条件と、独立後13週資金繰りを更新する。
法務チームと技術チームが別々に作業すると、契約上のクロージング日までにアカウントが移らない、あるいは先に移して守秘義務・権限問題が生じることがあります。単一の移行管理表に、作業、依存先、実施権限、ロールバック、証拠、承認者を入れます。
マイナス30〜1日:切替をリハーサルする
- 本番と同じ権限で、バックアップ復元、DNS、アプリ更新、課金、通報をテストする。
- 管理者・送金者・リリース承認者の新旧権限を時刻単位で切り替える。
- 問い合わせ急増に備え、テンプレート、エスカレーション、夜間連絡を準備する。
- 重大障害、情報漏えい、SNS炎上、告知延期の判断者を決める。
- 売買代金の口座を別経路で確認し、変更依頼に対する詐欺対策を行う。
- クロージング中止・延期時に、先行変更を戻す手順を確認する。
リブランドを同日に行う場合、技術切替と広報切替のどちらかだけが進む事態を想定します。重大な不具合があればブランド公表を遅らせられるか、商号登記後に旧サービス名を一時継続できるかなど、部分失敗時の運用を決めます。
0〜7日:所有移転とサービス安定を確認する
- 着金、株主名簿、役員、印章、銀行、登記の証拠を保存する。
- ログイン、投稿、閲覧、検索、課金、解約、通報、通知を実機で監視する。
- 新旧社名・サービス名・運営主体表示を全接点で照合する。
- 主要指標を時間単位・日単位で見て、通常変動との違いを判定する。
- 従業員説明と個別面談を行い、指揮命令と相談窓口を明確にする。
- ユーザー・クリエイターからの誤解をFAQへ反映し、更新履歴を残す。
最初の一週間は、新機能の大型リリースを重ねず、移行起因の不具合を識別しやすくします。緊急修正を行う場合も、誰が承認し、どのバージョンへ戻せるかを記録します。MBO成功の最初の指標は、取引成立ではなく、ユーザーがいつもどおり安全に使えることです。
8〜30日:親会社依存を閉じる
- 旧親会社アカウントとデータ連携を棚卸しし、不要権限を停止する。
- 移行サービスの利用量、障害、費用を週次で確認する。
- 契約同意・名義変更の未完了を、サービス影響順に解消する。
- 現預金、課金入金、広告債権、クラウド請求を13週資金繰りと照合する。
- 退職兆候、採用不足、モデレーション処理時間を経営会議で確認する。
- ブランド変更による検索、ストア転換率、問い合わせの変化を測る。
31〜90日:独立会社の管理を定着させる
月次決算、KPI、安全指標、開発ロードマップを同じ取締役会資料へ統合します。成長だけでなく、重大通報の滞留、権利処理、障害、離職、資金余力を並べます。親会社へ頼っていたサービスの内製化・新規委託を完了し、移行サービス終了を証拠で判定します。
外部資本調達を予定する場合、投資家向け数値を取引時の検証済み定義に合わせます。資金使途を、運転維持、安全・基盤、成長実験、IP投資へ分け、次回調達が遅れてもサービスを継続できる期間を示します。
類似するWebノベルMBOで備える8つの失敗シナリオ
次のシナリオは本件で起きた事実ではありません。デジタル事業の独立で起こり得る問題を、早期指標と初動に分けたストレステストです。契約締結前に机上演習し、担当者と判断基準を決めます。
1.ブランド変更で既存読者が別サービスと誤認する
早期指標:アプリ削除、検索指名数、ログイン失敗、問い合わせ、ストアレビューが切替直後に悪化する。初動:旧名併記、公式ドメインからの継続告知、アプリ内説明を強化し、請求名義とデータ継続を具体的に示します。名称を再変更する前に、どの接点で誤認が起きたかを調べます。
2.親会社クラウド・SSOを止めたら運用ツールへ入れない
早期指標:退職・出向解除予定者だけが管理権限を持つ、復旧テストが未完了、共有メールに依存する。初動:緊急管理者を有効化し、変更を凍結し、ログを保全します。事前にブレークグラスアカウント、二要素認証、連絡網を独立会社側へ用意します。
3.クリエイターが権利移転への不安から作品を削除する
早期指標:削除申請、SNS上の質問、規約閲覧、問い合わせが増える。初動:株式取得と作品権利の関係、規約変更の有無、削除・相談方法を平易に説明します。人気作家だけに個別説明して一般投稿者を放置せず、公開FAQと同じ事実を使います。
4.通報急増に新体制が追いつかない
早期指標:処理時間、重大案件の未処理、再通報、モデレーター残業が増える。初動:重大性で優先順位を付け、追加人員と外部専門家を投入し、利用者へ対応状況を伝えます。買収返済のための一律費用削減から安全運営を除外します。
5.主要開発者が独立直後に退職する
早期指標:ドキュメント不足、レビュー集中、休暇が取れない、転職活動の兆候。初動:リリース範囲を縮め、権限と知識を複数人へ移し、外部支援を確保します。金銭だけでなく、独立後の役割、技術的負債の改善、意思決定参加を事前に話します。
6.次回の成長調達が遅れ、運転資金が細る
早期指標:投資家面談の遅延、利用指標未達、月次現金消費の増加。初動:安全・基盤と成長実験の支出を分け、実験を優先順位順に縮小し、複数の資金源を相談します。調達成立を前提に固定費を先行させないことが予防になります。
7.旧親会社との問い合わせ境界が曖昧で対応が止まる
早期指標:ユーザーや取引先が双方へ転送される、請求・法務照会の責任者が不明。初動:問い合わせ分類、責任主体、転送期限、個人情報の扱いを共同運用表にします。移行期間後は旧親会社サイトの案内を更新し、誤送信を防ぎます。
8.累計指標を成長と誤認し、収益計画が外れる
早期指標:累計登録・作品数は増えるのに、月間利用、継続、課金、広告単価が低下する。初動:コホート、活動率、単位経済性へ分解し、獲得投資と固定費を修正します。取締役会では累計値と当月・継続値を並べ、定義変更を注記します。
失敗シナリオを契約と予算へ反映する
演習して終わりではなく、親会社アクセス延長、特別補償、キーパーソン計画、予備資金、安全運営費、ロールバック手順へ反映します。発生確率が低くても、サービス停止や権利侵害の影響が大きい項目には責任者を置きます。MBOの取得価格だけを下げても、移行能力がなければリスクは解消しません。
本事例から売り手親会社・経営陣が持ち帰る実務上の学び
テラーノベルの事例が示す最も確かな事実は、親会社保有全株式のMBO、事業名を核にした商号・サービス名の統一、新たな経営体制の公表です。その後、会社は外部増資やメディアミックス関連の展開を公表しました。ここから得る学びは、特定条件を模倣することではなく、独立に必要な問いを順序立てることです。
学び1:親会社は「売るか残すか」を事業の次の最適所有者から考える
事業が成長していても、親会社の資源配分、戦略、リスク許容と一致するとは限りません。反対に短期赤字でも、独立経営陣の専門性と外部資本で価値を伸ばせる場合があります。判断時には、グループ内継続、MBO、第三者売却、統合・終了を同じ時間軸で比較します。経営陣の熱意は重要ですが、価格、公正手続、移行能力を代替しません。
売却後の評判も検討します。ユーザーとクリエイターがいるサービスを誰へ渡すかは、親会社のブランドへ影響し得ます。買い手の資力、運営能力、法令順守、安全対策を確認し、名称使用と問い合わせ境界を設計します。中小企業庁の中小M&Aガイドライン第3版が指摘する不適切な買い手への注意も、規模に応じて参考になります。
学び2:経営陣は「事業を知ること」と「独立会社を運営できること」を分ける
プロダクトの利用者や開発に詳しくても、株主対応、資金調達、法務、労務、税務、個人情報、モデレーションまで理解しているとは限りません。親会社が見えないところで担っていた機能を台帳にし、自社化、外注、移行サービスのどれにするかを決めます。買収費用だけでなく、独立コストと安全運営費を資金計画へ入れます。
学び3:所有権、ブランド、運営の切替日を別々に設計する
本件では公表上、MBO実行、商号変更、サービス名変更に異なる日付があります。類似案件でも、法的決済ができたから即日リブランドできるとは限りません。各日付の間に何を完了させ、誰がどの名称と権限を使うかを決めます。日付がずれる理由は案件ごとに異なるため、本件の空白期間をそのまま標準工程としないでください。
学び4:企業名と主力サービスの統一には説明責任が伴う
ブランド統一は注力領域を明確にする一方、旧ブランドの検索資産、契約、請求表示、ユーザー信頼を移す作業です。名称変更の理由を、経営者の思いだけでなく、利用者が受ける価値と継続性へ翻訳します。旧社名を知る取引先向けと、サービス名しか知らないユーザー向けでは、説明の入り口が異なります。
学び5:MBOのリーダーと経営チームを同一視しない
一人の代表者がMBOを主導しても、独立運営はチームで行います。財務、プロダクト、技術、安全、コンテンツ、組織の能力を並べ、欠ける機能を役員、従業員、外部専門家で補います。肩書を置くだけでなく、承認権限、報告指標、危機時の代行順位を決めます。
学び6:UGCの信頼・権利・安全を企業価値の中心に置く
投稿作品の量と読者規模は魅力ですが、権利の確かさと安全な運営がなければ持続しません。MBO前に通報、削除、権利申告、未成年保護、データ、アカウント停止を調査し、独立後も取締役会で追います。運営上の課題を公表して改善する場合、原因、対策、進捗を分け、ユーザーが利用判断できる情報を提供します。
学び7:買収資金・運転資金・成長資金を混同しない
株式取得のための資金は売り手へ対価を支払う資金、運転資金はサービスを継続する資金、成長資金は採用・開発・コンテンツ投資を広げる資金です。出し手、返済、議決権、時間軸が異なります。本件の2023年シリーズAを2022年MBO資金と解釈しないのと同じように、自社の資金使途も契約と予算で分離します。
7論点を一枚で確認するケース分析表
| 論点 | 本件の公開事実 | 類似案件で必要な証拠 |
|---|---|---|
| 取引境界 | DMM.com保有全株式を買収 | 依存台帳、契約・資産帰属、移行計画 |
| 経営権 | 代表取締役によるMBOと公表 | 前後資本構成、議決権、融資・株主権利 |
| 日付 | 1月実行、6月名称変更・公表 | 法務・運営・告知の統合カレンダー |
| ブランド | 社名・サービス名をテラーノベルへ | 商標、ドメイン、ストア、規約、移行KPI |
| チーム | CDO・CFOの取締役就任を公表 | 能力マトリクス、権限、代行順位 |
| プラットフォーム責任 | UGCサービスを継続、後に安全対策を公表 | 通報・権利・データ・未成年保護の指標 |
| 成長資本 | 2023年以降に外部調達を公表 | 資金使途、希薄化、投資家権利、資金余命 |
他の公開M&A事例を読む際の基本的な視点は、当サイトのM&A事例解説も参考にしてください。本件のような非上場会社の発表は情報範囲が限られるため、書かれていない条件を一般的な慣行で埋めず、確認済み事実と検討用の仮説を分けることが大切です。
自社検討会で使う12の質問
- 親会社内に残る場合より、MBOで誰のどの価値が増えるのか。
- 法人株式が移っても親会社に残る資産・契約・権限は何か。
- 旧親会社が明日支援を止めても、サービスを何日継続できるか。
- 取得価格と独立コストを支払った後、何か月の資金余力があるか。
- 作品、コード、データ、ブランドの権利者を証拠で示せるか。
- 最も重大な通報を何時間以内に誰が判断するか。
- 経営陣が保有する情報を価格交渉で公正に扱う手続は何か。
- 法的決済、商号、アプリ、規約、従業員説明をいつ切り替えるか。
- 新社長へ異論を述べ、投資を止められる役員・会議はあるか。
- 次回増資が12か月遅れても安全運営と給与を維持できるか。
- クリエイターと読者は、変更点を自分に関係する言葉で理解できるか。
- MBOを延期・中止する赤信号を契約前に決めたか。
本事例で身につけるM&Aニュースの検証方法
短いM&Aニュースは、案件を知る入口として有用ですが、見出しだけで取引構造を確定できません。本件なら「代表が親会社から全株式を買収」という中心事実は分かっても、価格、法的取得主体、資金、契約は分かりません。一次資料へ戻り、文章の主語、目的語、日付、時制を一つずつ表にします。
発表主体を確認する
対象会社、売り手、買い手、報道機関では、知っている範囲と伝えたい焦点が異なります。本件では対象会社の公式発表を中心に、DMM.comの2017年子会社化発表で前史を確認し、MARR Onlineを参照Excel由来の二次情報として照合しました。一つの二次記事が別媒体へ転載されても、独立した複数確認にはなりません。
「発表日」「実行日」「変更日」を分ける
ニュースの日付が取引実行日とは限りません。本件は2022年6月15日発表ですが、MBOは1月1日、商号変更は6月1日、サービス変更は6月15日です。検索結果の公開日だけで年表を作ると、所有権移転を約5か月ずらして理解します。本文中の年月日を抽出し、何がその日に起きたかを記載します。
動詞の範囲を狭く読む
「買収した」は株式取得を示しても、対価支払方法を示しません。「資金調達した」は増資か借入かを本文で確認し、過去の買収代金に使ったと飛躍しません。「注力する」「目指す」は会社の方針であり、達成済み事実ではありません。計画、完了、検討、見込みを区別します。
数値の基準時点と定義を見る
ダウンロード、登録、作品、作家、読書回数、調達額は互いに代替できません。累計数値は当月活動を示さず、資金調達額は企業価値や売上を示しません。会社発表の数値には「当社調べ」や基準日が付く場合があるため、その条件と一緒に記録します。
不在証拠を断定に使わない
発表に銀行名がないから借入がなかった、SPCの記載がないから個人が直接買った、旧親会社との契約が書かれていないから関係が完全終了した、とはいえません。記載がない事項は「確認できない」とします。必要なら登記、官報、契約当事者への確認など別の証拠を探しますが、得られない場合は空欄を保ちます。
後発事実による後知恵を制御する
MBO後に増資や新事業が実現しても、MBO時点で確実に予見できたとは限りません。反対に後の問題が、必ずMBOを原因として起きたとも限りません。当時利用できた情報と後から確認された情報を二段の年表にし、因果を主張する場合は当事者説明など直接の根拠を求めます。
自社へ転用するときは事実ではなく問いを移す
テラーノベルと自社では、規模、収益、株主、技術、ユーザー、資金が異なります。移すべきなのは商号変更や調達額ではなく、取引境界、全株取得、時間差、ブランド、チーム、安全運営、成長資本という七つの問いです。各問いへ自社資料を置き、答えがない箇所を調査計画にします。
Webノベル事業 MBO事例についてよくある質問
テラーノベルのMBOはいつ実施されましたか?
同社の公式発表では2022年1月1日です。発表自体は2022年6月15日で、商号変更は6月1日、サービス名変更は6月15日とされています。各日付を分けて理解する必要があります。
誰が株式を売り、誰が買いましたか?
公式発表は、親会社の合同会社DMM.comが保有する同社全株式を、代表取締役の蜂谷宣人氏によるMBOで買収したと説明しています。法的な取得主体や取引後の詳細な株主構成図は、公表資料から確認できません。
取得価格はいくらですか?
確認した公式発表とMARR Online記事には取得価格の記載がありません。本稿はユーザー数、作品数、後年の資金調達額から価格を逆算しません。増資額と株式取得対価は異なる概念です。
MBO資金は銀行融資ですか?
資金調達方法は公開資料で確認できません。自己資金、借入、売主ローン、外部出資、SPCの有無を断定できません。類似案件では、取引前後の資本構成図と資金使途表で確認します。
2023年の約6.5億円調達はMBO代金に使われましたか?
そのような記載は確認できません。2023年の公式発表は、採用、プラットフォーム拡充、IP化のためのコンテンツ投資などを資金使途として説明しています。MBOから一年以上後の成長資金として別に扱います。
DMM.comは2017年に何を買収したのですか?
DMM.comの2017年1月発表は、クラウドストレージアプリ「POOL」を開発・運営するピックアップ株式会社の株式を取得し、子会社化したと説明しています。TELLERは同年に開始され、9月の発表ではDMM.comが100%株主と記載されました。
なぜ社名とサービス名を変えたのですか?
2022年の公式発表は、本事業への注力、企業アイデンティティの確立、グローバル市場でのテラーノベルブランド認知向上を背景に挙げています。変更による定量効果は公表資料だけでは評価できません。
全株式取得なら親会社との関係は完全になくなりますか?
株主関係がなくなることと、商取引・移行サービス・ライセンス等がなくなることは別です。本件で継続契約があったかは確認できません。類似案件では、旧親会社とのすべての契約とデータ接続を一覧にします。
新取締役2名はMBOの出資者ですか?
公式発表はCDOとCFOとしての就任、経歴、コメントを掲載していますが、株式保有やMBO資金提供を記載していません。役職から出資関係や交渉担当を推測すべきではありません。
2022年7月の運営体制の説明はMBOが原因ですか?
その因果関係を示す公表資料は確認できません。同社は通報フローや監視体制に関する課題と改善方針を説明しましたが、本稿では、独立後もUGC運営責任が継続することを示す後発資料として扱います。
このMBOは成功事例と断定できますか?
後年の資金調達や事業展開は確認できますが、取得価格、投資家リターン、財務実績、代替案が分からないため、取引条件を含めた成功を断定できません。事業継続・展開の事実と、MBOの経済的成否は分けます。
WebサービスのMBOでは株式譲渡と事業譲渡のどちらが適しますか?
一律には決まりません。株式譲渡は法人と契約が継続しやすい反面、既存債務も残ります。事業譲渡は対象を選べる反面、ユーザー契約、データ、作品、従業員等の個別移転が複雑です。契約・個人情報・税務を専門家と比較します。
類似案件で最初に作る資料は何ですか?
取引前後の資本構成図と、親会社依存台帳です。後者には、IT、データ、人材、契約、知財、会計、人事、広報、ブランドの依存先、終了日、代替策を記載します。この二枚で株式取得と事業独立を分けて考えられます。
ケース記事を自社評価へどう使えばよいですか?
本件と同じ価格・日程・名称変更を採用するのではなく、七つの論点と12の質問へ自社の証拠を入れてください。公表情報だけで判断せず、守秘義務下の契約・財務・データ・人材資料を専門家と確認します。
ケーススタディとしての限界と最終注意
本稿は当センターが仲介した成約事例ではなく、参照Excelと公開情報をもとにした教育目的のケーススタディです。当事者への取材、非公開契約、財務資料、株主名簿を確認したものではありません。取得金額、資金調達、SPC、保証、表明保証、交渉、従業員対応などは、公開資料に記載がない限り不明です。
公開後の資金調達、サービス、会社情報は、2022年MBOの取引条件や因果関係を証明しません。本稿中の分析、反実仮想、プレイブック、失敗シナリオは、類似案件の検討を助けるための一般的な枠組みです。個別のMBOを実施する際は、弁護士、税理士・公認会計士等、金融機関、個人情報・知的財産・プラットフォーム運営に詳しい専門家へ相談してください。
出典・参考資料
2026年8月22日時点で確認した公開情報です。引用は避け、事実を要約しています。会社・サービスの現況は変わる可能性があるため、リンク先の最新情報をご確認ください。
- 株式会社テラーノベル「ウェブノベルアプリ『テラー』運営のピックアップ株式会社、MBO及び商号変更のお知らせ」(2022年6月15日)
- 合同会社DMM.com「DMM.comがクラウドストレージアプリのピックアップと音楽アプリのnana musicを買収」(2017年1月27日)
- ピックアップ株式会社(現・株式会社テラーノベル)「日本発のチャットストーリーアプリ『TELLER』リリース2ヶ月で30万ダウンロードを突破」(2017年9月12日)
- 株式会社テラーノベル「シリーズAにて6.5億円の資金調達を実施」(2023年2月22日)
- 株式会社テラーノベル「縦型ショートドラマプラットフォーム『テラードラマ』をローンチ、10億円の資金調達を実施」(2025年3月25日)
- 株式会社テラーノベル「トーハンと共同でコミックレーベル『テラーコミックス』を設立」(2024年8月27日)
- 株式会社テラーノベル「テラーノベルの運営体制に関するご説明」(2022年7月18日)
- 株式会社テラーノベル「プラットフォームの安全対策に関する現状」(2023年4月28日)
- MARR Online「ウェブノベルアプリ『テラー』運営のピックアップ、MBOを実施し『テラーノベル』に商号変更」(2022年6月16日、参照Excel掲載の二次情報)
- 中小企業庁「中小M&Aガイドライン」
- 経済産業省「M&Aに関する各種ガイドライン及び出版物」