ホテル運営事業 譲渡事例を読み解くとき、ニュース見出しだけでは実際の取引構造をつかめません。本稿は、旭食品株式会社が「ホテル日航高知 旭ロイヤル」に関するホテル事業を独立法人へ切り出し、その発行済株式100%を星野リゾートへ譲渡すると公表した案件を取り上げます。不動産そのものの所有者は別の上場REITであり、取引後は星野リゾートグループの会社が賃借人・運営主体となりました。つまり、本件は、所有者、テナント兼運営会社、ホテルブランドを分けて再設計した点に学びがあります。
重要:本稿は当センターが仲介した成約事例ではありません。ユーザー提供の参照Excelに記載されたMARR Onlineの記事と、旭食品、星野リゾート、星野リゾート・リート投資法人などの公開情報を基にした教育目的のケーススタディです。公開資料で確認できない譲渡金額、株式譲渡契約の条件、従業員の個別雇用条件、ホテルの収益、許認可の具体的処理は創作しません。「確認できる事実」と「本稿の分析・仮説」を明確に分けます。
このホテル運営事業 譲渡事例の要点
| 項目 | 公開情報で確認できる内容 | 読み違えやすい点 |
|---|---|---|
| 対象 | 「ホテル日航高知 旭ロイヤル」に関するホテル事業 | 土地建物の売買と同義ではない |
| 売主側 | 旭食品株式会社 | 発表時点のホテル事業を独立法人へ切り出す計画 |
| 買主側 | 株式会社星野リゾート | 発行済株式100%の譲渡として公表 |
| 法的な構造 | ホテル事業を独立法人として子会社化した後、その全株式を譲渡 | 見出しは事業譲渡でも、実行手段はカーブアウト後の株式譲渡 |
| 予定実行日 | 2023年4月1日 | 運営開始日は公表上2023年4月6日で、同日ではない |
| 不動産所有者 | 星野リゾート・リート投資法人 | 名称から買主と同一法人と思わない。投資法人と運営グループは法的主体が異なる |
| 新たな賃借人 | 株式会社高知ホテルマネジメント | 不動産所有権の移転ではなく賃貸借の切替え |
| 新ブランド | OMO7高知 by 星野リゾート | 2023年に運営開始し、2024年6月13日にリニューアルオープンという段階がある |
| 譲渡金額 | 公開資料では確認できない | REITが2019年に取得した不動産価格を株式譲渡対価と混同しない |
旭食品の2022年8月1日付リリースは、ホテル事業のさらなる発展を目的に基本契約を締結したと説明し、厳しい運営環境の下で、当該事業と高知県観光のさらなる発展には星野リゾートへ運営を託すことが最善と判断した旨を記載しています。譲渡内容としては、旭ロイヤル事業を独立した法人として子会社化した後、発行済株式100%を譲渡し、2023年4月1日の実行を予定すると明記されました。
星野リゾート・リート投資法人の開示によれば、同投資法人はホテル不動産を保有しており、旧テナントの旭食品との賃貸借は2023年3月31日で終了しました。2023年4月1日からは星野リゾートグループの100%子会社である高知ホテルマネジメントへ賃貸され、名称がOMO7高知へ変更されたと後の決算資料で確認できます。
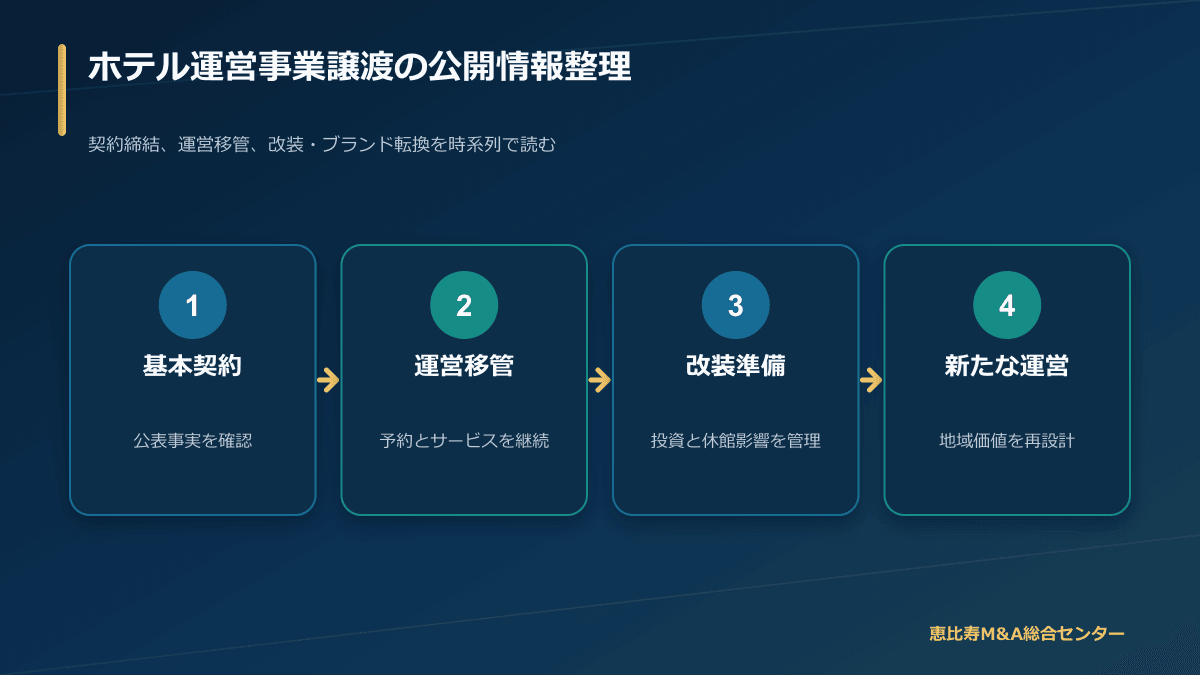
星野リゾートの公式発表は、OMO7高知が2023年4月6日時点で運営を開始していたこと、2024年6月13日に133室でリニューアルオープンしたことを示します。したがって、本件を一つの日付の「売却」として見るより、①基本契約、②カーブアウトと株式の支配移転、③賃貸借・名称の切替え、④運営開始、⑤本格改装後の再開という段階的な変革として捉える方が実態に近いと考えられます。
事実・分析・不明事項を分ける読み方
公開M&A事例の記事では、情報が限られるほど、もっともらしい推測を事実のように書いてしまいがちです。本稿では次の三分類を用います。
- 確認できる事実:当事者のリリース、上場REITの適時開示・決算資料、公式施設情報に明示された内容
- 分析・仮説:公開事実を前提に、スキームの合理性や実務上の論点を一般化した考察
- 不明事項:契約非公表、または一次情報で確認できず、断定しない内容
本件で確認できないため断定しない事項
- ホテル運営会社株式の譲渡対価と価格算定方法
- 最終の株式譲渡契約における表明保証、補償、前提条件
- 事業を独立法人へ切り出した法的・税務上の具体的手法と実行日
- 従業員の承継人数、個別同意、賃金、勤続年数、有給休暇、退職金の扱い
- 将来予約、前受金、会員・宿泊者データの具体的な移行方法
- 旧ブランド契約の終了条件、違約金、会員ポイントの処理
- 旅館業・飲食・消防等の個別手続と承認・届出の日付
- 改装費の金額、負担者別内訳、投資回収計画
- 譲渡前後の売上、利益、稼働率、ADR、RevPAR、顧客評価
これらを「通常はこうするはず」という理由で埋めることはしません。実務上の検討項目として示す場合は、「本件で行われたと確認したものではない」と明記します。
二次情報の位置づけ
参照Excelは、MARR Onlineの2022年8月4日付記事「旭食品、星野リゾートに対し『ホテル日航高知 旭ロイヤル』に関するホテル事業を譲渡 基本契約を締結」を指定しています。この記事は案件発見の有用な二次情報ですが、取引構造や日付は2022年8月1日付の旭食品公式リリースと照合しました。MARR掲載日と企業発表日が異なるため、時系列では両方を区別します。
公開情報で確認できる時系列
1997年3月:ホテル棟の竣工
確認できる事実:星野リゾート・リート投資法人の2023年2月21日付開示は、ホテル棟の竣工年月を1997年3月と記載しています。同資料の当時の物件概要では、所在地は高知県高知市九反田9番15号、客室数は191室でした。
分析:2022年の基本契約時点で竣工から約25年が経過しており、一般論として、基幹設備更新、客室商品構成、ブランド基準、エネルギー効率を同時に見直す時期になり得ます。ただし、本件でどの設備の劣化が取引理由になったかは公開されていません。
2019年3月29日:REITによる不動産取得
確認できる事実:同投資法人の資料では、当初取得年月日を2019年3月29日、当初取得価格を22億円としています。これはホテル不動産についての同投資法人の取得情報です。
注意:22億円は2019年の不動産取得価格であり、2023年のホテル運営会社株式の譲渡対価ではありません。本件の株式譲渡金額は公表資料から確認できません。異なる資産、当事者、時点の数字を結び付けないことが重要です。
2022年8月1日:旭食品が基本契約を公表
確認できる事実:旭食品は、星野リゾートに対して「ホテル日航高知 旭ロイヤル」に関するホテル事業を譲渡する基本契約の締結を公表しました。ホテル事業を独立法人として子会社化した後、発行済株式100%を譲渡し、実行日は2023年4月1日を予定すると説明しました。また、一定の改装期間を経てリブランドして営業する予定で、発表時点ではブランド名などの詳細は未確定とされました。
分析:売主がホテル事業をそのまま資産・契約の集合として譲渡するのではなく、独立法人へまとめてから株式を移す設計を当初から示した点が重要です。これは、一般に「カーブアウト後の株式譲渡」と表現できる構造です。ただし、会社分割、事業譲渡、現物出資その他のどの手段で子会社化したかはリリースだけでは特定できません。
2022年8月4日:MARR Onlineが案件を掲載
確認できる事実:参照Excelに指定されたMARR Onlineの記事は、旭食品と星野リゾートの基本契約を報じています。
分析:M&Aデータベースの見出しにある「ホテル事業を譲渡」は経済的な目的を端的に示しますが、法的な実行手段まで表すとは限りません。一次情報で全株式譲渡の計画を確認することで、契約・雇用・許認可の承継に関する検討の前提が変わります。
2022年9月30日:旧賃貸借の解約通知
確認できる事実:星野リゾート・リート投資法人の2023年4月期決算資料は、旧テナントである旭食品から2022年9月30日付で定期建物等賃貸借契約の解約通知を受け、2023年3月31日で同契約が解約されたと記載しています。
分析:この事実は、運営会社株式の支配移転だけでなく、不動産所有者とホテル運営主体の賃貸借関係を新しい主体へつなぐ必要があったことを示します。ホテル事業価値は建物を継続使用できる契約があって初めて実現するため、賃貸借は付随契約ではなく取引の中心です。
2023年2月21日:REITが新賃貸借契約を公表
確認できる事実:同投資法人は、2023年4月1日以降の賃借人を株式会社高知ホテルマネジメントとし、20年間の定期建物賃貸借契約を予定すると開示しました。また、貸借開始時に星野リゾートグループが新設経営法人を100%子会社化することを条件に、物件名称をOMO7高知へ変更する予定と説明しました。
分析:株式譲渡、賃貸借開始、名称変更を同じ日へ接続する条件設計が読み取れます。一方、賃貸借の公表条件から株式譲渡契約の全条件を推測することはできません。公開された賃料条件も不動産賃貸借の条件であり、株式対価とは別です。
2023年4月1日:名称・賃借人の切替え
確認できる事実:後のREIT決算資料は、2023年4月1日付で「ホテル日航高知旭ロイヤル」からOMO7高知へ名称変更し、同日から星野リゾートグループの100%子会社である高知ホテルマネジメントに賃貸したと記載しています。
不明事項:株式譲渡の実行完了を旭食品が別途どのように公表したか、許認可・雇用・予約をどの手順で切り替えたかは、今回確認した公開資料だけでは分かりません。予定と実績を同一視せず、REITの賃貸開始・名称変更という確認可能な事実に限定します。
2023年4月6日:OMO7高知として運営開始
確認できる事実:星野リゾートの2024年の公式企業ニュースは、OMO7高知について「2023年4月6日時点で運営を開始」と注記しています。星野リゾート・リート投資法人の現在のポートフォリオページも、2023年4月6日にOMO7高知としてリブランドオープンしたとしています。
分析:4月1日の法的・契約上の切替えから、4月6日の運営開始まで数日の間隔が見えます。この期間に何を行ったかは公表されていませんが、一般論として、システム、在庫、従業員、館内表示、予約、消防・衛生、試運転を確認する移行期間を設けることには合理性があります。
2024年6月13日:本格的なリニューアルオープン
確認できる事実:星野リゾートの公式発表によれば、OMO7高知は2024年6月13日に133室でリニューアルオープンしました。高知のよさこい、食、独自の宴会文化「おきゃく」を体験できるホテルとして紹介されています。現在の公式施設ページも133室と掲載しています。
分析:2023年の運営開始と2024年のリニューアルオープンを分けた段階的転換です。旧資料の191室から公式の133室へ客室数が変化していますが、部屋統合の詳細、販売可能室の定義、投資額、単価効果は公開資料だけでは断定できません。客室数減少を業績の良否へ直結させず、客室面積・定員・付帯施設・単価・総収益を含む商品再設計と捉えて検証すべきです。
所有・運営・ブランドの変更前後
本件を理解する最も有効な方法は、「ホテル」という一語を三つの層へ分けることです。公開情報の範囲で変更前後を整理すると、以下の構図になります。
| 層 | 変更前 | 変更後 | 意味 |
|---|---|---|---|
| 不動産所有 | 星野リゾート・リート投資法人 | 星野リゾート・リート投資法人 | 公開情報上、今回の運営事業移行で所有主体は変わっていない |
| 賃借・運営 | 旭食品 | 星野リゾートグループ100%子会社の高知ホテルマネジメント | テナント兼運営主体を切り替えた |
| ブランド | ホテル日航高知 旭ロイヤル | OMO7高知 by 星野リゾート | 名称と顧客への価値提案を転換した |
名称に「星野リゾート」が共通していても、星野リゾート・リート投資法人と株式会社星野リゾート、株式会社高知ホテルマネジメントは別の法的主体です。投資法人は不動産の保有・賃貸、運営グループはホテル事業、経営法人は物件賃借と運営を担うという役割分担が、公開資料から読み取れます。
この分離により、不動産保有者は長期賃貸借を通じた資産運用を行い、運営主体はブランド・人材・予約・料飲・現場改善へ集中できます。ただし、資本支出、設備所有、工事承認、賃料、休館の負担を契約で細かく配分しなければなりません。REITの2023年2月開示が、リニューアルでテナント側が新たに所有する設備等について、投資法人が一定条件で買い取る権利を予定していたと説明した点は、設備投資と不動産価値の関係を設計した例です。
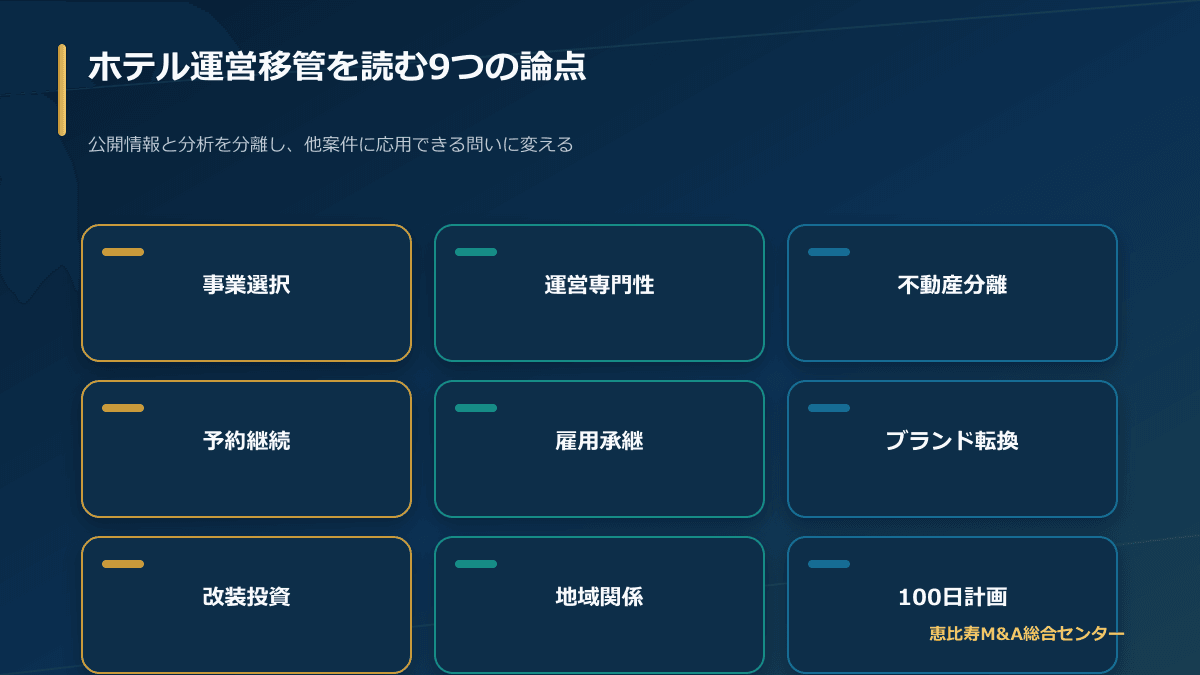
再設計を読む9つの論点
論点1:見出しの「事業譲渡」と法的実行手段を分ける
確認できる事実:旭食品はホテル事業の譲渡と表現しつつ、その内容を、旭ロイヤル事業を独立法人として子会社化した後の発行済株式100%譲渡と公表しました。
分析:経済的にはホテル事業の支配が売主から買主へ移りますが、実行日の直接取引は対象会社の株式譲渡となる構造です。純粋な事業譲渡なら、譲渡対象資産、負債、契約、雇用を個別に特定・承継する作業が中心です。カーブアウト後の株式譲渡では、まずホテル事業を新会社へ漏れなく入れ、その会社の株式を渡す二段階の完全性が中心になります。
この構造には、対象事業の境界を明確にしつつ、実行時には法人を維持できる可能性があります。一方、共有資産・本社機能・過去債務をどう切り分けたか、契約に支配権変更条項があるか、新会社へ移した取引に税務・許認可上の問題がないかを確認する必要があります。本件で採用した具体的な切出し手法は公開されていないため、一般的利点を本件の決定理由と断定はできません。
公開事例を自社へ応用するときは、案件ニュースの分類ラベルをそのまま契約スキームへコピーせず、株式譲渡契約、会社分割計画、事業譲渡契約などの存在と当事者を確認します。一般的なスキーム差は事業譲渡の基礎解説も参考になります。
論点2:不動産を動かさず運営者を交代する構造
確認できる事実:ホテル不動産は星野リゾート・リート投資法人が保有し、旭食品との旧賃貸借は2023年3月31日に終了、高知ホテルマネジメントとの新賃貸借は2023年4月1日から開始しました。
分析:本件は、不動産を運営事業から切り離して考える教材として有用です。土地建物の所有権移転を伴わないため、経済的な運営承継と不動産取引を別々に組み立てています。買主側は巨額の不動産取得資金を投じず運営・ブランドへ資源を向けられる一方、長期に施設を使える賃貸借と改装権限が必要です。不動産所有者側は、テナント交代後も賃料収入と資産価値の関係を設計します。
REITが公表した新賃貸借は、予定として20年間の定期建物賃貸借、固定賃料と一定時期以降の変動賃料を組み合わせる内容でした。この数字は不動産賃貸借条件であって、ホテル事業の売買対価ではありません。固定部分は所有者の予見可能性、変動部分は運営成果との連動を意図し得ますが、各料率を採用した交渉理由は公表されていません。
ホテルオーナーが同様の選択を検討するなら、賃料額だけでなく、修繕、法令対応、ブランドPIP、休館、設備帰属、保険、中途解約、原状回復、事業継続を契約全体で評価すべきです。運営会社株式を取得しても賃貸借が確保できなければ、ホテル事業の継続価値は失われます。
論点3:売主のポートフォリオ再編を「撤退」だけで語らない
確認できる事実:旭食品は、厳しいホテル運営環境の下、旭ロイヤル事業と高知県観光のさらなる発展には、ブランドとノウハウを持つ星野リゾートに運営を託すことが最善と判断したと公表しました。
分析:売却ニュースは短期的に「不採算だから手放した」と単純化されがちですが、公表文は具体的な損益を示していません。売主が本業への資源集中、後継運営者による成長、雇用・地域への影響、改装投資余力を総合判断した可能性はあります。ただし、どの要因にどの重みを置いたかは確認できないため、仮説にとどめます。
ポートフォリオ再編の良否は、売却価格の大小だけでは測れません。売主に残る債務・保証・TSA、税引後手取り、経営人材の再配置、信用、地域関係、従業員の安定まで見る必要があります。本件では、ホテル事業を専門運営者へつなぐ目的が明記されており、「誰が次の投資と運営を担うと事業価値が高まるか」という所有適合性の判断として読むことができます。
他方で、売主自身による再建、資本提携、運営受託、ブランド変更という代替案をどこまで比較したかは公開されていません。公開事例から経営判断を学ぶとき、採用案の合理性と、比較プロセスが不明であることを両方認識します。
論点4:運営開始と本格改装を分けた段階的リブランド
確認できる事実:2023年4月1日に名称と賃借人が切り替わり、星野リゾートは2023年4月6日時点で運営を開始したと説明しています。その後、2024年6月13日に133室でリニューアルオープンしました。
分析:いったん運営を引き継いだ後、本格改装を経てブランド体験を完成させる二段階モデルと見ることができます。この方法には、現場・顧客・施設のデータを取得して改装計画へ反映できる、運営ノウハウを先行導入できるという潜在的利点があります。一方、工事期間中の予約、騒音、サービス範囲、旧商品と新ブランド期待の差を管理する難しさがあります。
2022年8月の発表時点でブランド名は未確定でした。基本契約公表から実行までにブランド選定、設計、賃貸借、システム、雇用、顧客告知を詰めたと考えられますが、具体的プロセスは非公表です。外部発表で未定事項を無理に確定させず、決定後に段階的に情報を更新する姿勢も実務上の学びです。
リブランド案件では、「法的に名称を変えた日」「予約サイト上の表示変更日」「運営開始日」「全館改装後のグランドオープン日」を分けます。同じホテルに複数の日付が存在しても矛盾ではなく、各日が異なる成果物を表す可能性があります。
論点5:客室数の変化を収益モデルの再設計として検討する
確認できる事実:REITの2023年2月開示は当時の客室数を191室とし、星野リゾートの2024年公式発表と現在の施設ページは133室としています。
分析:数字上は58室の差があります。ただし、この差だけから「客室を58室削減した」「売上が減った」「高単価化に成功した」と結論づけることはできません。改装前後の客室定義、販売休止室、スイート化、付帯施設転用、定員、実績KPIが必要です。
一般に、客室統合で一室面積や定員を増やし、料飲・浴場・共用部を強化する戦略は、一室当たりの価値向上を狙えます。他方、販売可能室数が減るため、必要ADR、稼働率、付帯売上、清掃・人員の生産性を再計算します。本件の公式施設情報は、133室、レストラン、大浴場、会議室などを掲げ、高知の文化体験を前面に出しています。これは単なる寝室供給ではなく、滞在全体の商品化に重点を置く方向性を示します。
投資判断では、旧191室と新133室の単純比較ではなく、販売可能客室泊数、客室タイプ、宿泊人数、客室売上、料飲売上、改装CAPEX、休館損失をつないだモデルが必要です。本稿ではそれらの非公表数値を推定しません。
論点6:地域文化をブランド商品の中心へ置く
確認できる事実:星野リゾートはOMOを「街ナカ」ホテルと位置づけ、OMO7高知について、よさこい、食、独自の宴会文化「おきゃく」など高知の文化を、食事、客室、アクティビティを通じて体感できると説明しています。現在の公式ページでは、よさこい楽宴LIVE、大浴場、地域の食を打ち出しています。
分析:本件のリブランドは、旧ブランド名を新ブランドへ置き換えるだけでなく、地域固有の文化を宿泊理由へ変換する設計と考えられます。地域体験を商品化すれば、価格比較だけではない選択理由を作れる可能性があります。また、ホテル内で地域文化に触れたゲストが街へ出る導線を作れば、周辺消費との相乗効果も期待できます。
ただし、地域文化をマーケティング素材として消費するだけでは持続しません。地元の担い手との協働、正確な表現、仕入、雇用、利益還元、混雑・騒音への配慮が必要です。本件での契約・利益配分は公開されていないため、地域経済効果を数値で断定しません。公式に提供されている体験という事実と、その経済的成果は分けます。
論点7:従業員承継は最重要でも公開情報が少ない
確認できる事実:今回確認した当事者・REITの公表資料には、従業員の承継人数、個別雇用条件、説明・同意手続の詳細は記載されていません。
分析:ホテルでは施設設備だけでなく、予約、接客、清掃、調理、宴会、設備管理を担う人材が営業継続の中核です。カーブアウト前に従業員をどの法人へ移すか、株式譲渡後の雇用主が誰か、勤続・有休・退職金をどう扱うかは、案件実務上大きな論点だったと考えられます。しかし、考えられることと実際に行われたことは違うため、本件について断定しません。
純粋な事業譲渡では、厚生労働省の指針が示す真意による労働者承諾が重要です。株式譲渡では法人との労働契約自体は通常維持されますが、本件はその前に事業を独立法人へ切り出す工程があるため、前工程の法的手法に応じた労務対応が必要だったはずです。具体的手法が不明な以上、「株式譲渡だから従業員は自動的に問題なく移った」と説明するのは不正確です。
なお、本件の実行時期は、旅館業の事業譲渡に係る承継承認制度が2023年12月13日に施行される前です。現在の制度を2023年の手続へ遡って当てはめず、当時の法令・自治体運用と採用スキームを確認する必要があります。
論点8:予約・前受金・データは見えないが営業価値の中核
確認できる事実:公表資料は、宿泊予約、宴会予約、前受金、OTA、会員情報、PMS移行の具体的内容を開示していません。
分析:運営開始日が決まるホテルの支配移転では、実行日後の予約を誰が履行し、誰が返金し、どのシステムでチェックインするかを決める必要があります。旧ブランドの会員特典と新ブランドの商品条件が異なる場合、顧客へ誤解のない説明も必要です。数日の運営準備期間や段階的リニューアルは、こうした移行を考える手掛かりにはなりますが、具体策の証拠ではありません。
個人情報について、現在の個人情報保護委員会ガイドラインは、事業承継に伴う取得後も承継前の利用目的の範囲が重要であると説明しています。予約履行のためのデータと、新ブランドのマーケティングへ使う会員データを同じ扱いにしないことが実務の基本です。本件でどの同意・通知・安全管理を採用したかは不明です。
公開M&A事例を評価する際、建物とブランドの情報だけで「運営移行成功」と結論づけず、予約欠落、二重請求、返金、レビュー、問い合わせといった顧客運用の指標が必要です。本件の詳細指標は公開されていません。
論点9:不動産所有者・売主・買主の三者条件を同期する
確認できる事実:旭食品の予定株式譲渡日は2023年4月1日で、REITが公表した新賃貸借の開始日も同日でした。物件名称の変更も、星野リゾートグループによる新設経営法人の100%子会社化を条件として同日付で予定されました。
分析:この同期は、本件のもっとも実務的な学びです。売主と買主だけで株式譲渡を完了しても、不動産所有者との賃貸借が切り替わらなければ営業できません。逆に、新賃貸借だけ開始して対象会社の支配が移らなければ、予定したブランド・運営責任が成立しません。三者の契約条件、実行書類、資金、名称、保険、設備引渡しを一つのクロージング表に載せる必要があります。
本件で全条件がどのように相互依存していたかは非公表ですが、REIT開示は少なくとも子会社化と名称変更・貸借開始の条件関係を示しています。ホテル運営事業 譲渡事例を探す経営者は、二社間M&Aだけでなく、建物所有者、ブランド権者、金融機関、行政、主要予約チャネルを含む多者間実行として設計すべきです。
反実仮想:別の選択肢ならどう違ったか
反実仮想は、実際の当事者判断を批判するためではなく、採用スキームの特徴を明らかにする思考実験です。以下は公開事実から導く教育目的の比較であり、旭食品や星野リゾートが実際に検討した選択肢ではありません。
選択肢A:運営資産を直接事業譲渡する
売主から買主へ、FF&E、在庫、予約関連権利、契約、知的財産などを個別に移す方法です。買主は引き受ける資産・負債を選びやすく、売主の過去債務を対象外にしやすい一方、契約相手の承諾、従業員の真意による承諾、許認可、前受金、顧客データを一つずつ設計する負担が大きくなります。
本件で2022年に公表された構造は、いったんホテル事業を独立法人へまとめ、その株式を譲渡するものです。直接事業譲渡と比べるには、切出し工程で結局どの契約・人・資産を新会社へ移す必要があるかを考えます。カーブアウトにより実行日の株式移転を簡素化できても、前工程の複雑さが消えるわけではありません。
選択肢B:旭食品が事業を持ち続け、運営受託だけを切り替える
資本の所有は変えず、専門運営会社とHMAを結ぶ方法です。売主は事業の上振れを保有し、ブランド・運営ノウハウを導入できる可能性があります。一方、改装投資、損失、従業員雇用、許認可、賃貸借上の責任を誰が負うかが残ります。売主がホテル事業から経営資源を解放したい場合、運営委託だけでは目的を十分に達成しない可能性があります。
旭食品の公表理由は、専門的なブランドとノウハウを持つ星野リゾートへ運営を託すことでしたが、実行構造は全株式譲渡の予定でした。経営権ごと移すことで、運営者側が長期投資・人事・商品開発を一体で判断しやすくなる可能性があります。ただし、本件で運営受託案を比較した事実は確認できません。
選択肢C:不動産も同時に売買する
土地建物と運営事業を一つの買主へ統合すれば、改装や長期保有の意思決定を一体化できます。一方、買主の必要資金が増え、売主側に不動産がない場合はそもそも選べません。本件では不動産所有者が既に第三者のREITであり、旭食品はテナントでした。したがって、旭食品と星野リゾートの二社だけで不動産所有権を動かすことはできない構造でした。
不動産所有者が運営会社とは別でも、長期賃貸借、工事承認、設備買取権、固定・変動賃料の組合せで利害を合わせる方法があります。本件の開示は、所有と運営を統合せず連携させる一例です。
選択肢D:旧ブランド・旧商品を維持したまま運営者だけ変える
ブランド変更を避ければ、既存顧客の認知や予約ページの連続性を保ちやすい可能性があります。しかし、新運営者の予約網、サービス設計、地域体験、運営標準を十分に発揮できないことがあります。本件はOMO7への名称変更と、後の大規模な商品刷新を選びました。
リブランドの判断は、旧ブランド契約、顧客構成、地域認知、改装費、移行損失、新ブランドの集客効果を比較すべきです。本件の旧ブランド終了条件と効果測定は公表されていないため、採用案が他案より財務的に優れていたと断定はしません。
選択肢E:改装完了まで休館し、一度に開業する
全面休館後の一括開業は、ブランド体験を統一しやすく、工事効率や安全面で利点があります。反面、長期の売上停止、従業員の配置、既存予約の取消、地域の利用機会喪失が生じます。本件は2023年4月に運営を開始し、2024年6月にリニューアルオープンしたことが公表されています。
段階的な方法は、売上継続と移行学習の可能性がある一方、工事中の品質と二回の発信を管理します。どちらがよいかは工事範囲、施設安全、需要期、資金、人員で変わります。
| 比較軸 | カーブアウト後の株式譲渡 | 直接事業譲渡 | 運営受託のみ |
|---|---|---|---|
| 対象事業の分離 | 新会社へ切り出す前工程が重要 | 契約で対象を個別特定 | 事業主体は原則維持 |
| 実行日の承継 | 法人株式の支配移転が中心 | 資産・負債・契約ごとの承継 | 運営権・委託契約の開始 |
| 過去債務 | 対象会社内の債務確認が重要 | 引受対象を選別しやすい | 元の事業主体に残りやすい |
| 従業員 | 切出し手法と株式移転を分けて確認 | 個別承諾が中心 | 雇用主体を契約で設計 |
| 買主の経営裁量 | 対象会社の全株取得なら大きい | 取得資産・契約の範囲で大きい | オーナー承認事項との分担 |
関係者別に見た価値とリスク
旭食品にとって
公表された目的:旭ロイヤル事業と高知県観光のさらなる発展のため、ブランド・ノウハウを持つ星野リゾートへ運営を託すことです。
分析上の価値:ホテル運営に必要な経営資源と投資判断を専門グループへ移し、自社の事業ポートフォリオを再構成できる可能性があります。全株式譲渡で経営権を明確に移す設計は、運営方針の責任主体を分かりやすくします。
分析上のリスク:切出し漏れ、過去債務、保証、従業員・地域への説明、旧予約やクレーム、TSAが売主に残る可能性があります。本件で何が残ったかは非公表です。売主は「譲渡後に残るもの」を契約と実務の双方で管理する必要があります。
星野リゾートグループにとって
確認できる事実:OMOブランドとして四国初進出となり、2023年に運営開始、2024年に地域文化を前面に出したリニューアルを行いました。
分析上の価値:新築ではなく既存の都市型ホテルを引き継ぐことで、中心市街地の立地と既存事業基盤を活用し、運営・ブランド・改装ノウハウを投入できます。不動産をREITが保有するため、運営グループは賃借を通じて施設を利用します。
分析上のリスク:既存建物の制約、改装中の運営、旧予約・ブランド移行、人材定着、地域に合う商品作り、長期賃貸借の固定負担が考えられます。実績値が公表されていないため、収益上の成否は評価できません。
星野リゾート・リート投資法人にとって
確認できる事実:旧テナントとの契約終了後、新たに高知ホテルマネジメントとの長期定期建物賃貸借を公表しました。固定賃料と後に始まる変動賃料を組み合わせ、テナントが新たに所有する一定の設備等を買い取る権利も予定しました。
分析上の価値:不動産を保有し続けながら、新運営者の改装・ブランド力による物件競争力向上を期待できる構造です。変動賃料は運営成果の一部を賃貸人へ連動させる仕組みになり得ます。
分析上のリスク:改装休館、運営不振、テナント信用、設備投資の帰属、長期契約の硬直性があります。REIT自身の開示は期待を表明していますが、将来成果の保証ではありません。
従業員にとって
専門ブランドの研修、キャリア、商品刷新という機会が考えられる一方、雇用主、制度、業務、シフト、改装期間の働き方が変わる不安があります。本件の個別条件は非公表です。公開記事で「雇用は維持された」「条件は改善した」と根拠なく書かないことが、当事者への配慮でもあります。
類似案件では、経営者が法的承継だけに注目せず、従業員が理解・納得できる情報、質問機会、相談窓口を用意します。特にカーブアウトでは、切出し時と株式譲渡時の二つの変化を分けて説明します。
宿泊者・宴会利用者にとって
新ブランドと改装により新しい滞在体験が提供される一方、名称、予約窓口、会員特典、工事中サービスが変わります。本件での予約移行詳細は不明です。公表された運営開始日とリニューアル日を分けて案内することは、顧客がどの状態を予約するか理解するうえで重要です。
高知の地域にとって
公式の新コンセプトは、高知の「おきゃく」文化、よさこい、食をホテル体験へ組み込みます。地域文化の発信、仕入、雇用、周遊への波及が期待されますが、具体的な経済効果はデータが必要です。施設が地域文化をどう継続的に扱い、地域の担い手と関係を築くかが長期評価の対象です。
本件から作るDay1検討表
以下は本件で実施された事実の記録ではありません。公開された構造を教材に、類似するホテル運営事業の譲渡で検討すべき項目を作成したものです。
ワークストリーム1:株式・会社
- ホテル事業が対象会社へ計画どおり切り出されているか
- 発行済株式、潜在株式、担保、役員、印章、銀行権限を確認したか
- 共有の本社契約・人員・システムにTSAが必要か
- 切出し前の債務と対象会社に残る債務を区別したか
ワークストリーム2:不動産賃貸借
- 旧契約終了、新契約開始、株式移転が時間的に連続しているか
- 敷金、保険、鍵、設備、原状回復、工事承認を引き渡したか
- 名称・看板変更について所有者の承認を得たか
- 改装休館中の賃料と設備投資負担を定めたか
ワークストリーム3:許認可・安全
- 旅館業、飲食、消防、温浴、酒類など施設の全手続を確認したか
- 営業主体・商号・施設名の変更を許可証・掲示へ反映したか
- 防火管理者、食品衛生責任者、緊急連絡網が途切れないか
- 改装による構造設備・収容人員の変更を行政へ相談したか
ワークストリーム4:従業員
- カーブアウトと株式譲渡の各段階で雇用主・条件を説明したか
- 勤怠、給与、社会保険、寮、制服、シフトがDay1から動くか
- キーパーソンと夜間責任者の配置を確保したか
- 質問・苦情・内部通報の窓口を新旧双方で決めたか
ワークストリーム5:予約・顧客・ブランド
- 将来予約、前受金、ポイント、商品券、団体・宴会を全件照合したか
- 名称変更前の予約が新施設でも有効であると案内したか
- 旧ブランド商標の使用終了と新ブランド表示開始を同期したか
- 問い合わせ、取消、返金、クレームの責任主体を決めたか
ワークストリーム6:PMS・OTA・決済
- PMS、サイトコントローラー、OTA、自社予約、POS、鍵を接続したか
- 決済加盟店、入金口座、返金、チャージバックをテストしたか
- 旧施設ページと新施設ページの在庫二重販売を防いだか
- 旧システムの保存・削除・閲覧期限を合意したか
ワークストリーム7:改装と段階開業
- 運営開始時点で提供できる客室・料飲・付帯施設を明示したか
- 工事中の騒音、動線、避難、販売停止室を管理したか
- リニューアル予約の販売開始と工期バッファを合わせたか
- 客室数・定員変更を許可、消防、PMS、清掃、人員へ反映したか
Go/No-Go会議で確認する証拠
口頭の「準備完了」ではなく、許可・承諾書、賃貸借、従業員シフト、予約照合表、システムテスト結果、緊急連絡網、保険証券、在庫表を証拠にします。未完了項目には代替策、責任者、期限、許容できる顧客影響を記録します。生命安全、営業許可、建物使用、重要人員、予約・決済のいずれかが成立しなければ、開始延期も含むNo-Go判断が必要です。
公表後の事実をどう評価するか
M&Aの成否を、発表時の期待や開業写真だけで判断することはできません。本件で2026年8月22日までに公式情報から確認できるのは、OMO7高知として運営されていること、2024年6月13日にリニューアルオープンしたこと、133室で高知の地域文化を取り入れた商品を提供していることなどです。譲渡前後の同一基準による収益・雇用・顧客満足の比較は公開情報だけではできません。
確認可能なアウトプット
- 予定された名称変更と運営主体の切替えが後のREIT開示で確認できる
- OMOブランドの四国初進出として運営開始が公式に確認できる
- 約1年後の本格リニューアルという段階が完了している
- 客室、料飲、大浴場、地域体験を含む現在の商品が公式サイトで確認できる
- 不動産保有と運営の分離が継続し、REITポートフォリオに掲載されている
公開情報だけでは評価できないアウトカム
- 譲渡価格に対する売主の経済的成果
- 買主の投資回収、営業利益、キャッシュフロー
- REITの長期的な総収益への影響
- 従業員の定着、賃金、働きやすさ、キャリア
- 旧顧客の維持率、新規顧客、会員送客、直接予約比率
- 地域調達、地域雇用、周辺消費、観光客滞在時間への効果
客室数が191室表記から133室へ変わったことは確認できますが、成功指標は室数最大化ではありません。販売可能一室当たり客室売上、総収益、粗利益、投下資本、顧客一人当たり支出、従業員生産性、レビュー、安全など複数指標が必要です。数値がない場合は、「商品が変わった」という観察にとどめ、「収益が向上した」とは書きません。
案件後の検証に使えるスコアカード
| 評価領域 | 指標例 | 本件の公開状況 |
|---|---|---|
| 取引実行 | 予定日、条件充足、契約移行、営業中断 | 名称・賃貸・運営開始日は一部確認可能。詳細条件は非公表 |
| 顧客 | 予約維持、苦情、レビュー、再訪、NPS | 比較データは確認できない |
| 収益 | 稼働率、ADR、RevPAR、GOP、付帯売上 | 譲渡前後の同一基準データは確認できない |
| 人材 | 承継率、離職、採用、研修、労働生産性 | 確認できない |
| 資産 | 改装完了、販売室数、設備安全、CAPEX | リニューアルと現在の客室数は確認可能。費用は非公表 |
| 地域 | 地域調達、雇用、体験参加、周遊 | 商品内容は確認可能。経済効果は確認できない |
契約交渉へ翻訳できる重要な質問
本件の公開構造を自社案件へ応用するとき、当事者名を置き換えるだけでは足りません。以下の質問は、売主・買主・不動産所有者が基本合意前に回答すべきものです。
対象事業を独立法人へ切り出せるか
ホテル専用の従業員、契約、システム、銀行口座、許可、予約データ、FF&Eはどこまで独立していますか。本社共通の購買、人事、会計、ドメイン、会員基盤をそのまま移せない場合、いつ独立させるか、TSAで一時利用するかを決めます。独立貸借対照表を作り、前受金、未払費用、固定資産、保証をホテル事業へ正しく配賦します。
株式譲渡前に残すリスクと移すリスクは何か
新会社へ過去の事故・税務・労務債務を持たせるのか、売主に残すのかを整理します。買主は、株式を取得すると対象会社内の債務も原則として会社に残る点を踏まえ、DD、表明保証、特別補償、価格調整を検討します。売主は、保証を広く出し過ぎて経済的退出が不完全にならないよう、開示と責任範囲を整えます。
不動産所有者の同意をいつ得るか
支配権変更、賃借人変更、契約終了、新契約、ブランド、改装、設備、保険の承諾を一覧にします。所有者との交渉が遅れると、M&A契約は締結できてもホテルを使えません。基本合意の独占期間と賃貸借交渉の期間を同期し、どの契約を先に署名し、どの条件を同時実行にするかを決めます。
ブランドの空白期間をどう防ぐか
旧ブランド契約終了、新商標使用開始、予約網切替え、看板、制服、ウェブ、領収書、館内表示の日付を合わせます。新ブランドの本格改装が後なら、移行期間に提供する商品と表示基準を決めます。ブランド名だけ先行し、顧客が期待する設備・体験が未提供の場合は、予約ページで明確に説明します。
譲渡実行日と運営開始日を分けるか
法的支配の移転とゲスト受入れを同日にするか、数日の準備期間を置くかを比較します。休館すれば売上を失いますが、在庫、システム、清掃、厨房、消防、決済を安全に切り替えられます。滞在中ゲストを引き継ぐ場合は、責任と会計の境界が複雑になります。
改装前と改装後の二つの事業計画があるか
移行運営期間と本格開業後では、客室数、料金、料飲、人員、工事、販売チャネルが違います。単一の年間予算では資金繰りとKPIを管理できません。移行期のサービス範囲、工事停止室、顧客補償、二重費用を別計画にします。
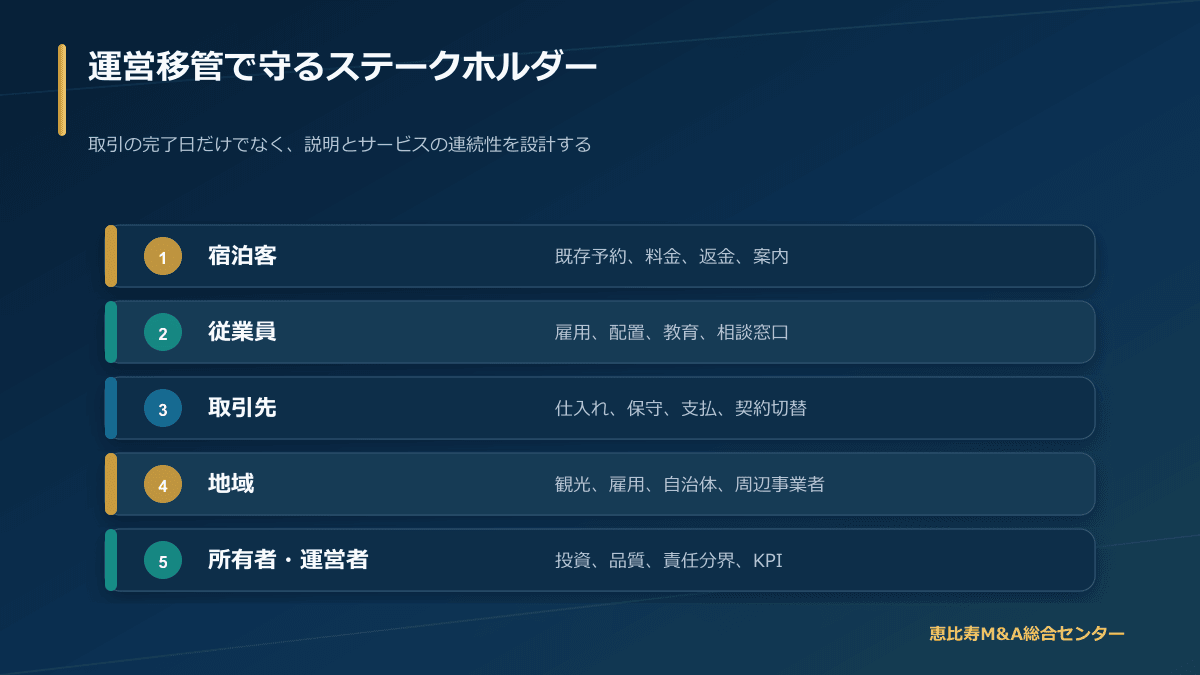
情報開示から学ぶ「数字のラベル付け」
本件には公開された複数の数字があります。2019年の不動産取得価格22億円、2023年3月までの旧賃貸借における年間固定賃料、2023年4月からの新賃貸借条件、改装前資料の191室、改装後の133室などです。数字が多いほど事例が具体的に見えますが、ラベルを外すと誤情報になります。
各数字には、①何の価格・数量か、②誰と誰の取引か、③基準日、④税込・税抜等の定義、⑤予定か実績かを付けます。特に「取得価格」は、不動産、会社株式、運営事業、設備で意味が異なります。本件の22億円はREITの2019年不動産取得価格です。2023年の株式譲渡金額が22億円だったという根拠はありません。
賃料も売上・利益・買収価格とは別です。固定賃料が下がったように見えても、変動賃料、改装休館、設備投資、契約期間、リスク配分を含めなければ比較できません。本稿は賃貸借条件を構造理解に使い、株式価値やホテル収益の推計には使いません。
2023年当時と現在の制度を混同しない
旅館業法は2023年12月13日から、事業譲渡について事前承認により営業者の地位を承継する制度を整備しました。本件の予定株式譲渡・賃貸切替え・運営開始は同年4月であり、この改正施行前です。現在の実務解説を本件の当時手続へそのまま適用してはいけません。
さらに、本件の実行手段は公表上、ホテル事業を独立法人へ切り出した後の株式譲渡です。対象会社が許可営業者のまま株主だけ変わる部分と、切出し前工程で営業者や許可を整える部分を分ける必要があります。どの法人がいつ許可を取得・承継したかは公開資料で確認できないため、本稿では具体的処理を断定しません。
労務も同様です。現在の厚生労働省指針を類似案件の検討に用いることは有益ですが、本件の従業員対応が指針のどの手続だったかは、切出し手法と当時資料を見なければ分かりません。制度記事は「現在どうすべきか」、ケース記事は「当時何が公表されたか」を分けます。
売主・買主・不動産所有者への学び
売主への5つの学び
- 事業の次の所有者を選ぶ:価格だけでなく、運営力、改装投資、地域・従業員への方針を評価する。
- カーブアウトを先に設計する:ホテル専用と全社共通の資産・契約・人・データを分ける。
- 不動産所有者を早く巻き込む:賃貸借が継続価値の前提になる。
- 退出後の残余責任を把握する:保証、過去クレーム、税、データ、TSAを一覧化する。
- 未定事項を誠実に公表する:ブランドや改装が未確定なら、確定後に更新する。
買主への5つの学び
- 箱ではなく運営可能性を買う:賃貸借、許可、人材、予約、システムを同時に確保する。
- 対象会社の中身を検証する:切出し漏れと不要債務の混入をDDする。
- 段階的な価値向上を設計する:運営開始と本格改装後のKPIを分ける。
- 地域性を実装する:キャッチコピーだけでなく、客室、食、体験、人材へ落とす。
- 投資成果を追跡する:客室数だけでなく総収益、利益、顧客、人材、安全を測る。
不動産所有者への5つの学び
- テナント交代を資産戦略として扱う:信用力、ブランド、改装、賃料を一体評価する。
- 長期使用権と柔軟性を均衡させる:契約期間、中途解約、改定、性能基準を設計する。
- 設備の帰属を明確にする:テナント投資の買取、撤去、償却、賃料反映を決める。
- 休館・工事のリスクを管理する:安全、収入、近隣、再開条件を合意する。
- 運営情報へのアクセスを確保する:物件保全と賃料計算に必要なKPI・報告を契約化する。
仲介・アドバイザーへの学び
案件名を「ホテル売却」として候補へ流すだけでは価値を生みません。所有・運営・ブランド図を作り、売主が譲れる権利、第三者承諾、カーブアウトの準備度、改装CAPEX、雇用・予約の継続を初期に整理します。買主候補も、不動産投資家、ホテル運営会社、地域企業、事業会社で必要資源が異なるため、相性を見ます。
公開事例を紹介するときは、当センターの成約実績と誤認されない表示、出典、確認日、事実と分析のラベルが必要です。類似の取引構造を比較したい場合は、当サイトのM&Aケース解説と事業承継ケースも併せてご覧ください。
このケースから作る経営者向け9問
- 当社が持つのは土地建物、運営会社、ブランド、どの権利か。
- ホテル事業を独立法人へ移したとき、共用契約・人員・データは何が残るか。
- 買主がホテルを長期使用できる賃貸借を確保できるか。
- 譲渡金額とは別に、前受金、運転資本、保証、CAPEXをどう精算するか。
- 従業員へ何を、いつ、誰が説明し、選択の時間をどう確保するか。
- 旧ブランドの将来予約と会員特典を誰が履行するか。
- 法的実行、運営開始、名称変更、休館、改装開業を何日にするか。
- 不動産所有者、行政、ブランド、OTA、決済の承諾を同時に取れるか。
- 案件成功を価格以外のどのKPIで100日後、1年後に測るか。
この9問に経営陣が自分の言葉で答えられれば、ホテル運営事業の譲渡を単なる資産売買ではなく、顧客・従業員・施設・地域をつなぐ事業承継として設計できます。答えが「専門家に任せている」だけなら、重大な経営前提が未決定の可能性があります。
取引構造を契約と資金の流れへ分解する
本件の公開情報を、単なる会社名の矢印ではなく、契約・資金・サービスの三つの流れに分けると、所有運営分離の意味が明確になります。以下は公開資料で分かる関係を整理したものであり、非公表契約の内容を補うものではありません。
不動産の流れ
星野リゾート・リート投資法人がホテル不動産を保有し、旧テナントの旭食品へ賃貸していました。旧賃貸借は2023年3月31日に終了し、翌4月1日から高知ホテルマネジメントが新賃借人になりました。不動産所有権が売主から買主へ移ったのではなく、同じ所有者の下で使用主体が交代した構造です。
新賃貸借の開示には、固定賃料、後に発生する変動賃料、期間、敷金、解約、テナント投資設備の買取りに関する考え方が含まれます。この契約はREITと新賃借人の関係を規律し、旭食品と星野リゾートの株式譲渡契約とは別物です。クロージングでは、別契約を同じ時刻へ接続する条件管理が必要になります。
会社支配の流れ
旭食品の公表によれば、ホテル事業を独立法人として子会社化し、その発行済株式100%を星野リゾートへ譲渡する計画でした。REIT開示は、新設経営法人を星野リゾートグループが100%子会社化することを新賃貸・名称変更の条件として説明し、新賃借人名を高知ホテルマネジメントとしています。
ここで移るのは対象会社の株式による支配です。ホテル事業に必要な資産・負債が対象会社へどう移されたか、対価がいくらか、どの表明保証が付いたかは非公表です。会社支配の矢印だけで対象事業の中身が完全だったと判断せず、類似案件ではカーブアウト貸借対照表と対象一覧を確認します。
サービスの流れ
ゲストは建物所有者ではなく、宿泊サービスを提供する運営主体と接します。2023年4月6日からOMO7高知として運営を開始し、2024年6月13日のリニューアル後は、高知の食、よさこい、「おきゃく」文化を組み込んだ体験が公式に示されています。会社・賃貸借の切替えが、最終的に顧客向けの商品変更へつながった流れです。
ゲストの支払がどの口座へ入り、賃料がどう支払われ、改装費を誰が負担したかの全体キャッシュフローは公開されていません。公開賃料式からホテル売上・利益を逆算しないことが重要です。
仮説を事実へ変えるために必要な証拠
ケース分析の質は、もっともらしい仮説の数ではなく、何を見れば仮説が支持・反証されるかを示せるかで決まります。本件について、よく出る仮説と必要な証拠を整理します。
| 仮説 | 支持を検討できる証拠 | 現時点の結論 |
|---|---|---|
| 売主は本業集中のため譲渡した | 経営計画、経営陣説明、資金使途、事業別投資配分 | ホテル発展の公表理由はあるが、本業集中は断定不可 |
| 買主は改装で高単価化した | 改装前後の同一基準ADR、客室タイプ、稼働率、プラン構成 | 客室数・商品変更は確認できるが単価効果は不明 |
| 雇用が維持された | 対象者数、承継者数、雇用条件、離職、会社発表 | 公開資料で確認できない |
| 地域経済へ好影響があった | 地域調達、雇用、宿泊者消費、周遊、税収の比較 | 地域文化の商品化は確認できるが経済効果は不明 |
| カーブアウトで契約移行が容易になった | 契約承諾一覧、移行課題、実行遅延、当事者説明 | 構造は確認できるが採用理由と効果は不明 |
| REITの資産価値が高まった | 継続鑑定、賃料実績、CAPEX、稼働、売却価格 | REITは期待を開示したが成果断定は不可 |
たとえば、「客室数が減ったので高級化した」という仮説には、客室面積と価格の比較が必要です。「OMOになったので若年層が増えた」なら、年齢構成や予約チャネルのデータが必要です。証拠がなければ、公式コンセプトの変更を述べるにとどめます。
発表から改装開業までを5つのゲートで読む
本件の公表時系列を、一般的なプロジェクト管理のゲートへ置き換えます。以下のゲートで実際にどの社内承認が行われたかは非公表ですが、類似案件の工程設計に使えます。
ゲート1:基本契約公表
2022年8月1日時点で、対象、相手方、子会社化後の全株式譲渡、予定実行日、一定の改装後のリブランドが示されました。一方、ブランド名は未定でした。この段階で経営者が確認すべきなのは、スキームが実行可能か、独占交渉中に事業を通常運営できるか、未定事項の決定権と期限があるかです。
ゲート2:旧賃貸借の終了準備
2022年9月30日付で旧テナントから解約通知がありました。類似案件では、旧契約の通知が早すぎるとM&A不成立時に営業基盤を失い、遅すぎると予定日に新契約へ切り替えられません。株式譲渡契約と賃貸借の成否条件、ロングストップ日、解除時の復旧を整合させます。
ゲート3:新賃貸借とブランドの具体化
2023年2月21日のREIT開示では、新賃借人、契約期間、賃料、名称変更条件、改装設備の考え方が具体化しました。基本契約公表から約半年後です。類似案件ではこの段階までに、買主の事業計画と不動産所有者の収益・資産保全条件を一致させます。
ゲート4:支配・賃貸・名称の切替えと運営開始
2023年4月1日に名称・賃貸が切り替わり、4月6日に運営を開始しました。五日間の具体的作業は公表されていません。類似案件なら、予約凍結、データ差分、鍵・在庫、決済、許認可掲示、従業員訓練、試泊、緊急訓練をゲート判定します。
ゲート5:改装後のブランド完成
2024年6月13日のリニューアルオープンで、133室と地域文化を組み込んだ商品が公表されました。運営引継ぎと改装開業の間が約14か月あります。類似案件では、この期間の仮商品・工事・収益・人員を本開業後と別計画にし、ゲストへ提供範囲を正確に伝えます。
この事例を誤読しないための12項目
- 「事業譲渡」という見出しだけで直接事業譲渡と思わない。公式リリースの全株式譲渡計画を読む。
- 買主名と不動産所有者名の共通部分だけで同一法人と思わない。法人格と役割を確認する。
- 2019年の不動産取得価格を2023年の株式価格にしない。資産と時点が違う。
- 公表された賃料をホテルの利益に置き換えない。会計指標と契約支払は別である。
- 予定日と実績確認日を混ぜない。2022年発表は予定、後のREIT資料で一部実績を確認する。
- 4月1日と4月6日を同じ「開業日」にしない。名称・賃貸切替えと運営開始の役割が異なる。
- 2023年運営開始と2024年改装開業を混ぜない。段階的転換として記録する。
- 客室数の差だけで戦略と成果を断定しない。客室構成・KPI・投資が必要である。
- 「専門運営者へ譲った」から雇用条件が維持・改善したと推測しない。公開資料は詳細を示さない。
- 現在の旅館業法手続を2023年4月へ遡及させない。制度施行日は同年12月13日である。
- 地域文化の発信と地域経済効果を同一視しない。効果測定にはデータが必要である。
- 運営継続を財務的成功の証明にしない。収益・投資回収は公開情報で確認できない。
類似案件のプレモーテム:失敗したと仮定して備える
プレモーテムとは、案件が将来失敗したと仮定し、原因を先に洗い出す手法です。以下は本件に実際に起きた問題ではなく、本件と似た所有運営分離・カーブアウト・リブランド案件で想定すべきリスクです。
失敗仮説1:対象会社にホテル運営に必要な契約が入っていない
本社名義のOTA、決済、購買、電話、保険が残り、Day1に営業できないケースです。対策は、顧客の予約から会計入金まで業務を歩き、各工程の契約当事者を確認することです。対象外なら、新契約またはTSAを用意します。
失敗仮説2:新賃貸借が株式実行日に間に合わない
対象会社を買っても建物を使えない状態です。対策は、不動産所有者とのタームシートを早期に合意し、株式譲渡の停止条件へ組み込み、署名・実行を同時管理することです。
失敗仮説3:旧ブランド予約が新PMSへ欠落する
到着したゲストの予約がなく、二重販売・返金・レビュー悪化が起きます。対策は、予約ID、日付、室数、金額、前受金を旧PMS・新PMS・OTAの三方向で照合し、差分移行と手作業バックアップを用意することです。
失敗仮説4:改装が延び、本開業予約を履行できない
工事遅延で販売室や大浴場、料飲が使えず、顧客補償が発生します。対策は、設計凍結、長納期品、行政検査、試運転をクリティカルパス化し、予約販売日に余裕を持たせることです。
失敗仮説5:従業員の離職でサービスを維持できない
雇用条件の不透明さ、二段階変更、研修負荷から人材が流出するケースです。対策は、秘密保持と労働者説明を両立させ、条件、勤続、シフト、改装中の働き方、相談窓口を早期に示すことです。
失敗仮説6:地域コンセプトが表面的と受け止められる
地域文化の表現が地元の理解を得られず、ブランド信用を損なうケースです。対策は、地域の担い手を企画初期から巻き込み、正確な表現、継続的な協働、調達、体験品質を設計することです。
失敗仮説7:賃料と改装投資の負担が事業計画を圧迫する
単価上昇が計画に届かず、固定費・資本支出が重くなるケースです。対策は、需要、単価、稼働、工期、光熱費の下振れ感応度を作り、固定・変動賃料とCAPEXの資金繰りを同じモデルで見ることです。
失敗仮説8:所有者と運営者で設備責任が争いになる
空調・厨房・浴場・客室設備の故障時に、修繕負担と所有権が曖昧なケースです。対策は、設備台帳と賃貸借の修繕区分を対応させ、法令変更、経年劣化、運営起因、ブランド投資を分けることです。
公開情報だけで作れる案件比較シート
複数のホテル運営事業 譲渡事例を比較するとき、記事の文章量ではなく、同じ項目で事実を揃えます。本件を例にすると次のようになります。
| 比較項目 | 本件で確認できる値 | 不明・注意 |
|---|---|---|
| 発表日 | 2022年8月1日(企業発表) | MARR掲載は8月4日 |
| 対象施設 | ホテル日航高知 旭ロイヤル | 対象資産別紙は非公表 |
| 売主 | 旭食品 | 切出し後の法的経路は詳細不明 |
| 買主 | 星野リゾート | 最終契約条件は非公表 |
| 実行方法 | 独立法人化後、発行済株式100%譲渡の予定 | 切出し手法は不明 |
| 不動産 | 星野リゾート・リート投資法人が保有 | 運営会社株式の対象外 |
| 新賃借人 | 高知ホテルマネジメント | 賃貸借は株式対価と別 |
| 運営開始 | 2023年4月6日 | 4月1日の名称・賃貸切替えと区別 |
| 本格改装開業 | 2024年6月13日、133室 | 改装費・収益は不明 |
| 譲渡対価 | 確認できない | 2019年不動産価格を代用しない |
| 雇用 | 詳細確認できない | 維持・条件を推測しない |
| 現在の提供価値 | 高知の食、よさこい、おきゃく文化等 | 経済効果は別途検証 |
比較表を作ると、「不明」が多く見えます。しかし、不明を明記することは分析の弱さではなく、誤情報を避ける強さです。非公表部分は、自社案件のDD質問へ変換します。例えば雇用が不明なら、自社では承継予定者数、条件、説明日程を初期確認事項にします。
ケースを自社の意思決定へ転用する手順
手順1:自社の三層図を描く
土地建物の所有者、賃借人、旅館業の営業者、従業員雇用主、ブランド権者、予約契約主体を実名で記載します。本件と違い、すべて同一会社なら分離する必要性と費用を検討します。逆に複数主体なら、承諾権者を洗い出します。
手順2:目的を一文で定める
「ホテルを売る」ではなく、「不動産は保有し賃料を得ながら専門運営者へ経営権を移す」「ホテルを完全退出し本業投資資金を得る」「ブランドを更新し地域観光を伸ばす」など、残すものと動かすものを明確にします。目的が違えば最適スキームも違います。
手順3:五つの代替案を比較する
現状継続、自主改装、運営受託、事業譲渡、カーブアウト株式譲渡、不動産一括売却を、価格、税、雇用、許認可、資金、時間、残余リスクで比較します。本件が採用した構造を「有名企業が選んだから」模倣せず、自社の所有関係へ適合させます。
手順4:最重要条件を三つ決める
雇用維持、地域との関係、最低価格、不動産長期賃貸、名称継続など、譲れない条件を優先順位付けします。全部を最優先にすると交渉できません。条件が価格へ与える影響も経営陣が理解します。
手順5:Day1から逆算する
株式、賃貸借、許可、人、予約、ブランド、改装の依存関係を工程表へ置き、最も長い手続から開始します。契約公表日ではなく、ゲストが安全に泊まれる日を完成日とします。
100日・1年レビューで問うこと
契約締結時にレビュー項目を決めておけば、後から都合のよい指標だけを選ぶことを防げます。以下は本件の実績ではなく、同様の運営主体交代とリブランドを評価するための質問です。
100日レビュー
最初の100日は、シナジー最大化より営業安定を確認します。旧予約の未処理、前受金差異、OTA・カード入金、給与、許認可変更、設備故障、重大クレーム、労災・安全、従業員離職をレビューします。売主TSAを利用している機能は、終了条件と代替システムの進捗を確認します。
ブランド変更後の顧客問い合わせを分類し、施設名、アクセス、ポイント、工事、料金、予約有効性のどこで混乱が起きたかを見ます。レビュー平均点だけでなく、同じ原因の苦情が繰り返されていないかを追います。従業員には匿名の意見収集と現場ヒアリングを行い、研修量、シフト、人員、判断権限の負荷を把握します。
1年レビュー
一年後は季節を一巡したデータで、改装前後を可能な限り同一基準にそろえます。客室数が変わる案件では総売上だけでなく、販売可能客室泊数、稼働率、ADR、RevPAR、一人当たり付帯売上、GOP、労働時間、光熱使用量を比較します。休館や工事の影響を別表示し、通常運営の実力と混ぜません。
従業員は、承継率、12か月定着、採用充足、残業、有休、研修、昇進を確認します。地域面は、地元仕入額、協働事業者数、地域体験参加、周遊先、近隣からの意見を測ります。数値目標を置く場合は、地域文化の質を単なる参加人数へ還元しないよう、パートナーの評価も含めます。
計画差異の説明
差異を「市況のせい」「ブランド効果」で一括処理せず、需要、市場単価、客室供給、チャネル、商品、工期、人員、費用へ分解します。当初の買収モデル、改装承認時のモデル、実績を並べ、どの仮定が外れたかを記録します。将来案件の価格と条件へ学習を戻すことが、M&Aを一回のイベントで終わらせない方法です。
公開ケース記事を更新するときのルール
本件のような公開情報ケースは、発表後に名称、客室数、運営状況、法制度が変わります。記事を更新するときは、古い記述を黙って上書きせず、事実の基準日を付けます。「当初予定」「実行後に確認」「現在」の三列で管理すると、予定が実現したかを追えます。
新しい数字を追加する前に、当事者公式、適時開示、官公庁、二次報道の順に出所を確認し、異なる資料の定義を照合します。宿泊料金は変動するため、恒久的な企業価値の指標として扱いません。口コミや予約サイトの表示は顧客視点の参考になりますが、取引条件や収益の一次証拠ではありません。
同じケースをニュース速報、長文解説、用語記事に展開する場合は、各ページの検索意図を分けます。事実と分析が同じ長文を複製するならcanonicalを一本化し、独自価値のないアーカイブ・印刷用ページはnoindexを検討します。更新履歴に確認日と主要変更点を残せば、旧情報との混同を防げます。
このホテル運営事業 譲渡事例に関するFAQ
Q1.これは法律上の事業譲渡ですか、株式譲渡ですか。
旭食品の公式リリースは、ホテル事業を独立法人として子会社化した後、その発行済株式100%を星野リゾートへ譲渡すると説明しています。したがって、経済的な目的はホテル事業の譲渡ですが、公表された最終段階は株式譲渡です。独立法人へ切り出す前工程の具体的法的手法は公開資料だけでは確認できません。
Q2.ホテルの土地建物も星野リゾートへ売却されたのですか。
今回確認した公開情報では、土地建物は星野リゾート・リート投資法人が保有し続け、旧テナントの旭食品から新テナントの高知ホテルマネジメントへ賃貸借が切り替わっています。ホテル運営事業の株式譲渡と不動産売買を同じ取引として扱わないでください。
Q3.譲渡金額はいくらですか。
株式譲渡金額は、確認した当事者公表資料では分かりません。REIT資料にある22億円は2019年のホテル不動産の当初取得価格で、2023年の運営会社株式の譲渡対価ではありません。賃貸借の固定・変動賃料も譲渡対価とは別です。
Q4.なぜ旭食品はホテル事業を譲渡したのですか。
旭食品は、厳しいホテル事業環境の下、旭ロイヤル事業と高知県観光のさらなる発展には、ブランドとノウハウを持つ星野リゾートへ運営を託すことが最善と判断したと説明しています。具体的な損益、資金需要、社内比較案は公表されていないため、それ以上を断定しません。
Q5.従業員の雇用は引き継がれましたか。
今回確認した公開資料だけでは、承継人数や個別雇用条件を確認できません。ホテル事業を独立法人へ切り出す工程と株式譲渡を分け、採用した法的手法に応じた雇用承継・説明・同意を確認する必要があります。
Q6.2023年と2024年の二つのオープン日はどう違いますか。
公式情報は、2023年4月6日時点でOMO7高知の運営を開始し、2024年6月13日にリニューアルオープンしたと説明しています。前者は新運営・ブランドでの開始、後者は本格改装後の再開という段階として区別できます。工事や営業の詳細期間は公式の個別案内を確認してください。
Q7.客室数が191室から133室へ減ったのはなぜですか。
旧REIT資料の191室と、リニューアル後の公式情報の133室は確認できますが、変更理由と部屋構成の全詳細は今回の資料だけでは分かりません。客室統合、共用部転用などを推測で断定せず、収益評価には単価・稼働・定員・付帯売上・改装費が必要です。
Q8.この事例の最大の実務的学びは何ですか。
所有・運営・ブランドを別々に設計し、株式支配の移転、旧賃貸借終了、新賃貸借開始、名称変更を同じ時期へ接続した点です。ホテルのM&Aは売主・買主だけでなく、不動産所有者と多数の契約相手を含む多者間プロジェクトです。
Q9.この案件は成功したと言えますか。
運営開始とリニューアル完了、現在の商品提供は公式情報で確認できます。一方、譲渡価格、収益、投資回収、人材、顧客、地域効果を同一基準で比較できる資料はありません。したがって、取引後の運営が続いているという事実は述べられますが、財務的・社会的な成功を総合断定することはできません。
Q10.類似記事と重複しないために何を意識していますか。
本稿は一般的な「事業譲渡と株式譲渡の違い」の反復ではなく、旭食品のカーブアウト計画、REIT所有の不動産、新旧賃貸借、段階的リブランド、改装前後の公開事実に焦点を当てています。同一案件の短縮版などを別URLで公開する場合は、本稿をcanonicalに指定し、独自情報のない重複ページはnoindexを検討します。
まとめ:ホテルの「持ち主」を一人だと思わない
このホテル運営事業 譲渡事例では、旭食品がホテル事業を独立法人へ切り出し、その全株式を星野リゾートへ譲渡する計画を公表しました。ホテル不動産は星野リゾート・リート投資法人が保有し続け、2023年4月から高知ホテルマネジメントが新たな賃借人となり、OMO7高知へ名称変更しました。2023年4月6日に運営を開始し、2024年6月13日に133室でリニューアルオープンしたことが公式情報で確認できます。
学ぶべき9論点は、①見出しと法的スキームの区別、②不動産を動かさない運営交代、③売主のポートフォリオ判断、④段階的リブランド、⑤客室・収益モデルの再設計、⑥地域文化の商品化、⑦従業員承継、⑧予約・データ移行、⑨三者条件の同期です。公表されていない対価、契約、雇用、収益を埋めず、確認可能な事実を土台に自社への質問へ変換することが、公開事例の正しい使い方です。
ホテルの「持ち主」は、土地建物の所有者、運営会社の株主、ブランド権者という複数の意味を持ちます。誰が何を所有し、誰がゲストへサービスを提供し、誰が改装へ投資し、誰がリスクを負うのかを一枚に描くと、適切なスキームとDay1条件が見えてきます。
再掲:本稿は当センターが仲介した成約事例ではなく、参照Excelと公開情報をもとにした教育目的のケーススタディです。譲渡金額、契約条件、雇用条件、収益など公開資料で確認できない事項は記載・推計していません。実際の案件では、最新法令と所在地の行政運用を確認し、弁護士、税理士、公認会計士、社会保険労務士、不動産・建築・消防の専門家へ相談してください。
出典一覧
- 旭食品株式会社「株式会社星野リゾートへのホテル事業の譲渡に関するお知らせ」(2022年8月1日)
- MARR Online「旭食品、星野リゾートに対し『ホテル日航高知 旭ロイヤル』に関するホテル事業を譲渡 基本契約を締結」(2022年8月4日、参照Excel指定の二次情報)
- 星野リゾート・リート投資法人「国内不動産に関する賃貸借契約の締結に関するお知らせ」(2023年2月21日)
- 星野リゾート・リート投資法人「2023年4月期 決算短信」
- 星野リゾート・リート投資法人「OMO7高知 ポートフォリオ」
- 星野リゾート「星野リゾートにおける今後の新規開業について」(2024年4月18日)
- 星野リゾート「OMO7高知 by 星野リゾート 公式施設ページ」
- 厚生労働省「旅館業法改正/事業譲渡に係る手続の整備」
- 厚生労働省「企業組織の再編に伴う労使関係」
- 個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン(通則編)」
企業・REIT・官公庁のページは2026年8月22日に確認しました。今後の施設情報、企業組織、法令・ガイドラインは変更される場合があります。